금융감독원 표준약관은 다양한 보험 분쟁 해결 기준을 제시하며, 보험금 지급은 원칙적으로 3영업일 이내에 이루어져야 합니다. 보험 약관은 면책조항, 별표, 고지의무 등 핵심 내용을 먼저 확인하고, 작성자 불이익의 원칙에 따라 소비자에게 유리하게 해석될 수 있습니다.
특히 2000년대 초반이나 2010년경 가입한 오래된 보험 약관에는 방사선 치료가 수술비로 인정될 수 있는 조항이 숨어있어 꼼꼼한 확인이 필요합니다.
수백 페이지의 보험약관은 어렵게 느껴져 제대로 읽지 않는 경우가 많지만, 이는 보험금 지급과 보장 범위를 결정하는 핵심 문서입니다. 금융감독원 표준약관은 다양한 보험 분쟁 해결 기준을 제시하며, 보험금 청구 시 원칙적으로 3영업일 이내 지급되어야 합니다.
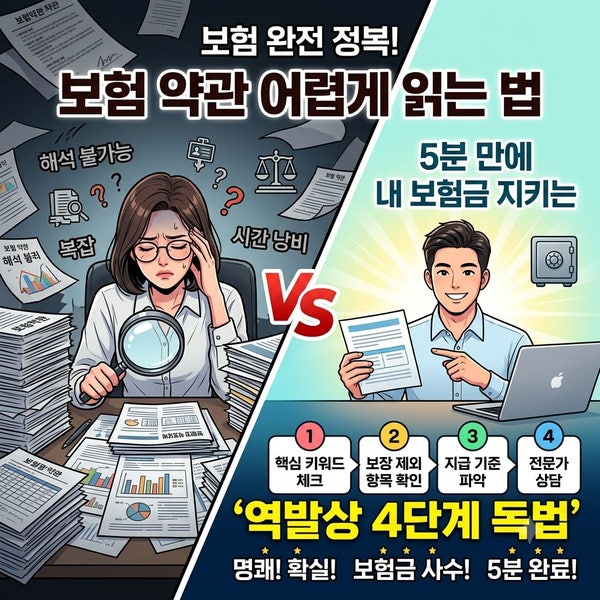
지급 지연 시 사유와 예정일을 확인하는 것이 중요합니다. 보험약관을 처음부터 읽는 것은 비효율적입니다. '보상하지 않는 손해' 즉 면책조항부터 확인하고, 질병·수술·장해분류표 같은 [별표] 부록, 고지의무 관련 조항을 우선적으로 살펴보세요.
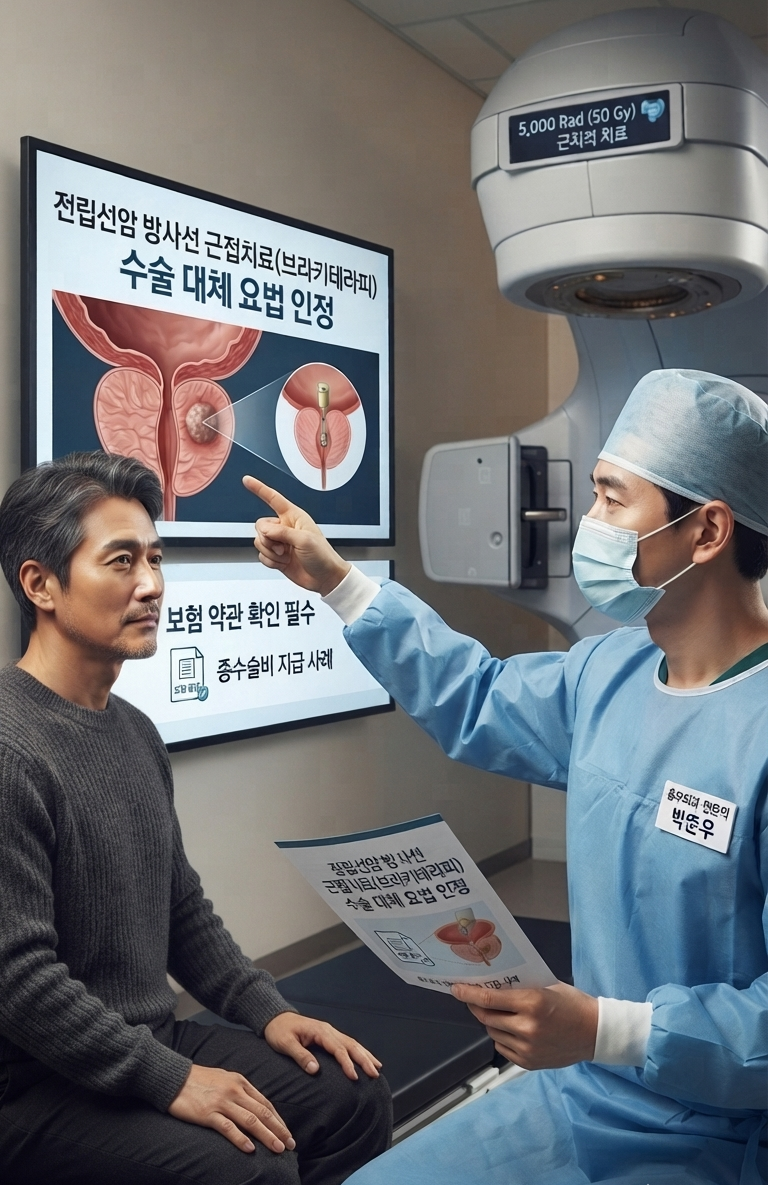
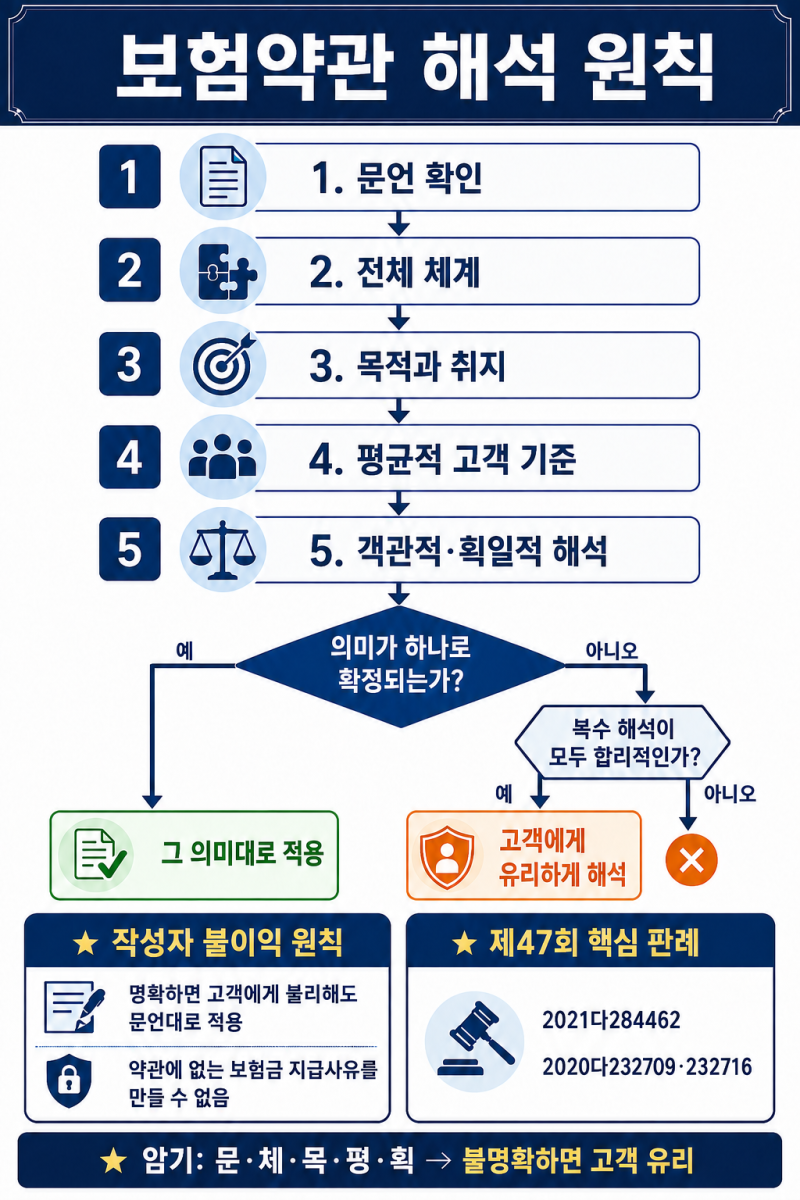
난해한 약관 조항은 '작성자 불이익의 원칙'에 따라 소비자에게 유리하게 해석될 수 있습니다. 특히 2000년대 초반이나 2010년경 가입한 오래된 보험약관에는 방사선 치료(예: 브라키테라피)가 특정 조건에서 수술비로 인정될 수 있는 조항이 숨어있을 수 있습니다.
단순히 방사선 치료라는 이유로 청구를 포기하기보다, 가입 당시 약관을 꼼꼼히 분석하여 예상치 못한 보장을 찾아내는 지혜가 필요합니다.
특히 2000년대 초반이나 2010년경 가입한 오래된 보험 약관에는 방사선 치료가 수술비로 인정될 수 있는 조항이 숨어있어 꼼꼼한 확인이 필요합니다.
수백 페이지의 보험약관은 어렵게 느껴져 제대로 읽지 않는 경우가 많지만, 이는 보험금 지급과 보장 범위를 결정하는 핵심 문서입니다. 금융감독원 표준약관은 다양한 보험 분쟁 해결 기준을 제시하며, 보험금 청구 시 원칙적으로 3영업일 이내 지급되어야 합니다.
지급 지연 시 사유와 예정일을 확인하는 것이 중요합니다. 보험약관을 처음부터 읽는 것은 비효율적입니다. '보상하지 않는 손해' 즉 면책조항부터 확인하고, 질병·수술·장해분류표 같은 [별표] 부록, 고지의무 관련 조항을 우선적으로 살펴보세요.
난해한 약관 조항은 '작성자 불이익의 원칙'에 따라 소비자에게 유리하게 해석될 수 있습니다. 특히 2000년대 초반이나 2010년경 가입한 오래된 보험약관에는 방사선 치료(예: 브라키테라피)가 특정 조건에서 수술비로 인정될 수 있는 조항이 숨어있을 수 있습니다.
단순히 방사선 치료라는 이유로 청구를 포기하기보다, 가입 당시 약관을 꼼꼼히 분석하여 예상치 못한 보장을 찾아내는 지혜가 필요합니다.