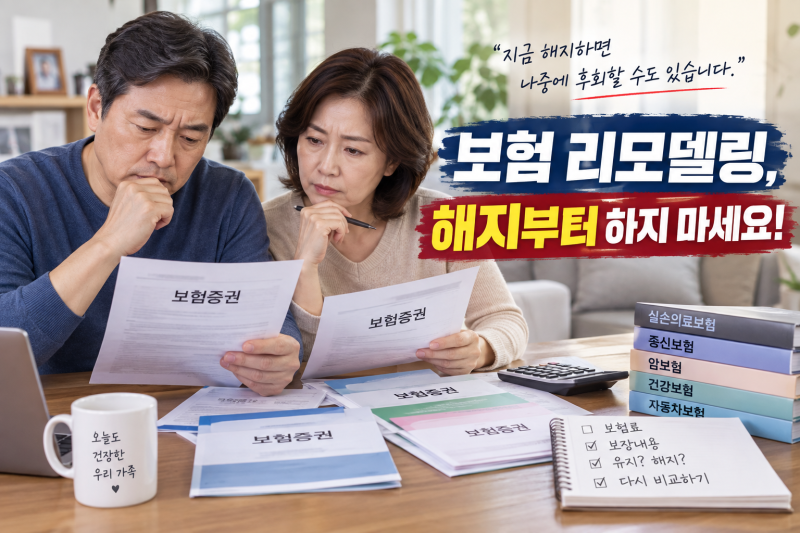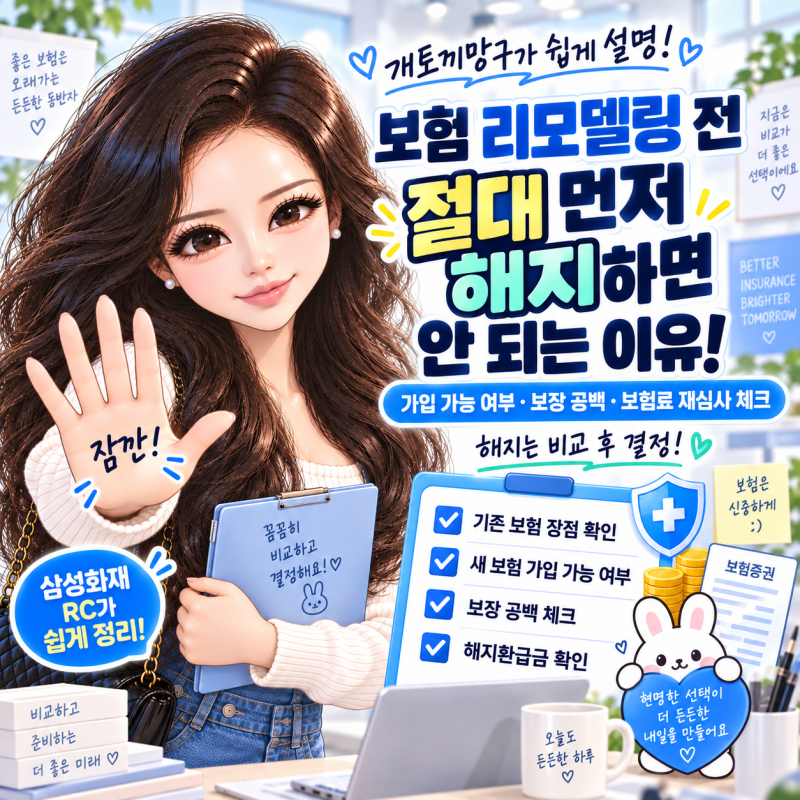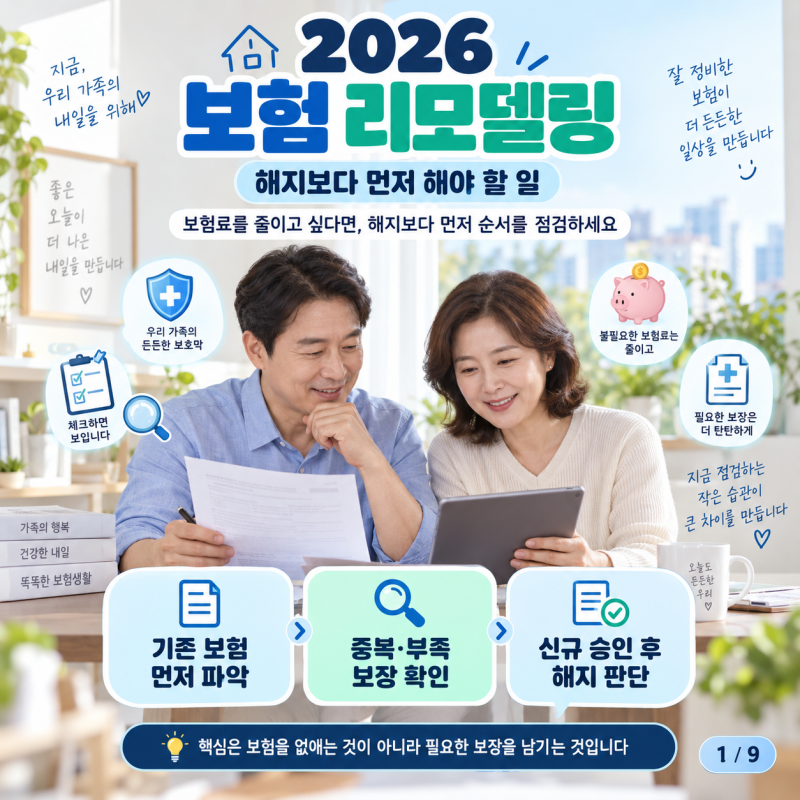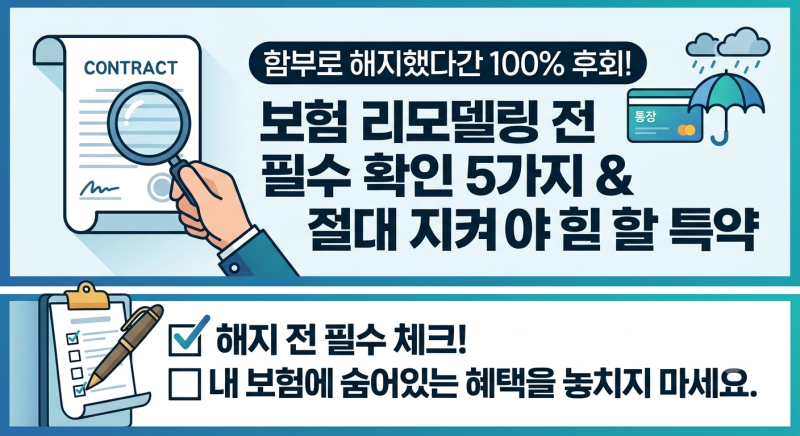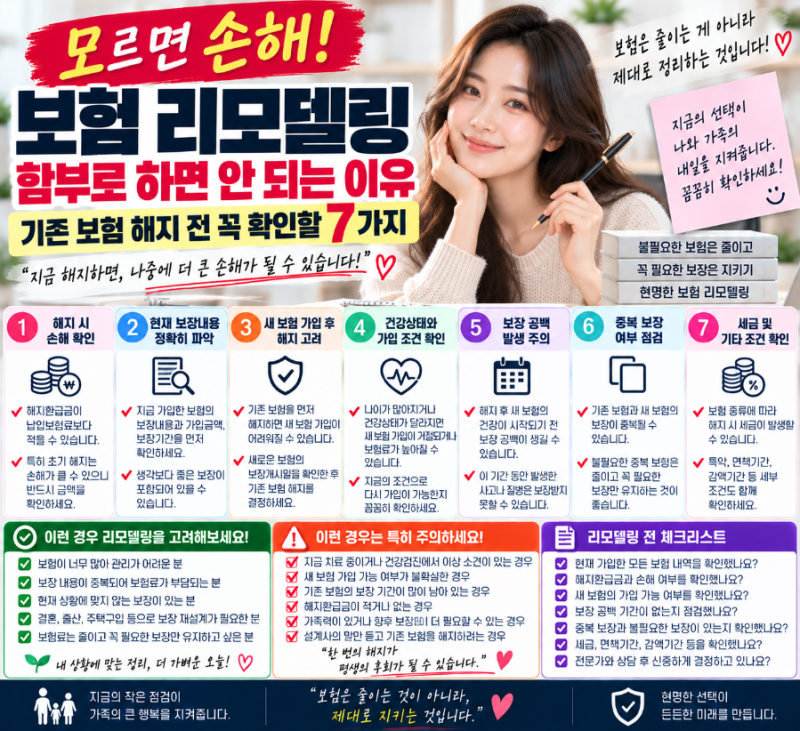


보험 리모델링은 무작정 기존 보험을 해지하고 재가입하는 것이 아니라, 유지 가치를 판단하는 것에서 시작해야 합니다. 과거 보험의 알짜 특약은 해지 시 다시 가입할 수 없어 큰 손해를 볼 수 있으며, 병력 발생 시 재가입이 어려워질 위험도 있습니다.
금융감독원도 기존 보험을 해지시키고 새 계약으로 전환하는 '부당승환'에 대해 소비자경보 '주의'를 발령했습니다. 고물가 시대, 가계 지출을 줄이고자 보험 리모델링을 고려하는 이들이 많습니다.
하지만 무작정 기존 보험을 해지하고 새 보험에 가입하는 방식은 오히려 큰 손해를 초래할 수 있습니다. 주변 권유만 듣고 섣불리 해지했다가, 좋은 보장 조건을 잃거나 병력 발생으로 재가입이 불가능해지는 사례가 빈번합니다.
특히 예전 보험 상품에는 현재 가입 어려운 실손의료비나 넓은 범위의 뇌혈관·심장질환 진단비 같은 알짜 특약들이 많습니다. 이 특약들은 한번 해지하면 다시 동일한 조건으로 가입할 수 없어 장기적으로 큰 손실로 이어집니다.
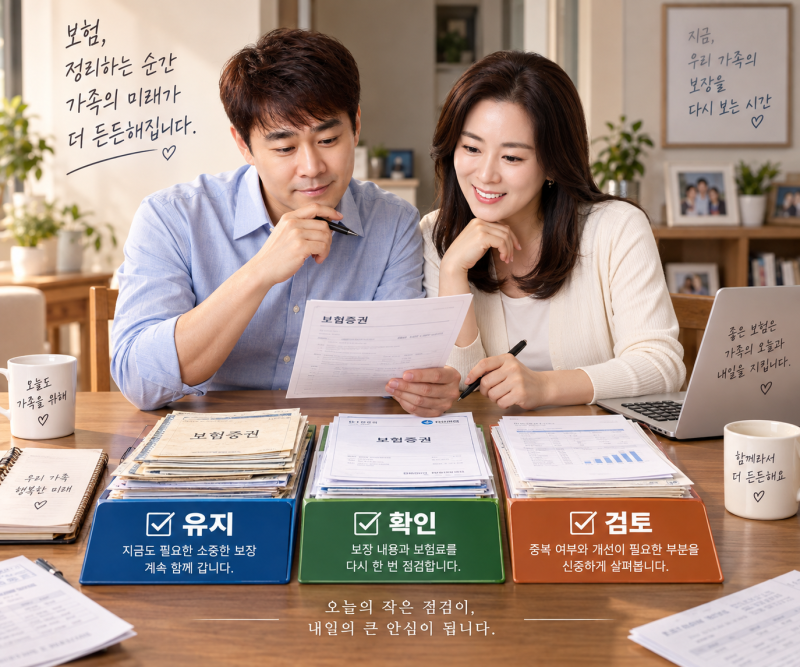
금융감독원도 기존 보험을 해지시키고 새 계약으로 전환하는 '부당승환'에 소비자경보 '주의'를 발령했습니다. 진정한 보험 리모델링은 기존 보험의 장단점을 파악하고, 유지, 보완, 불필요한 부분을 구분하는 과정입니다.
따라서 보험 리모델링을 계획한다면, 단순히 보험료를 줄이거나 새것으로 바꾸기보다 현재 가입된 보험의 보장 내용을 꼼꼼히 분석해야 합니다.
해지 시 손해 볼 특약은 없는지, 부족한 보장은 무엇인지 등을 전문가와 함께 점검하여 합리적인 보장 자산을 설계하는 지혜가 필요합니다.
금융감독원도 기존 보험을 해지시키고 새 계약으로 전환하는 '부당승환'에 대해 소비자경보 '주의'를 발령했습니다. 고물가 시대, 가계 지출을 줄이고자 보험 리모델링을 고려하는 이들이 많습니다.
하지만 무작정 기존 보험을 해지하고 새 보험에 가입하는 방식은 오히려 큰 손해를 초래할 수 있습니다. 주변 권유만 듣고 섣불리 해지했다가, 좋은 보장 조건을 잃거나 병력 발생으로 재가입이 불가능해지는 사례가 빈번합니다.
특히 예전 보험 상품에는 현재 가입 어려운 실손의료비나 넓은 범위의 뇌혈관·심장질환 진단비 같은 알짜 특약들이 많습니다. 이 특약들은 한번 해지하면 다시 동일한 조건으로 가입할 수 없어 장기적으로 큰 손실로 이어집니다.
금융감독원도 기존 보험을 해지시키고 새 계약으로 전환하는 '부당승환'에 소비자경보 '주의'를 발령했습니다. 진정한 보험 리모델링은 기존 보험의 장단점을 파악하고, 유지, 보완, 불필요한 부분을 구분하는 과정입니다.
따라서 보험 리모델링을 계획한다면, 단순히 보험료를 줄이거나 새것으로 바꾸기보다 현재 가입된 보험의 보장 내용을 꼼꼼히 분석해야 합니다.
해지 시 손해 볼 특약은 없는지, 부족한 보장은 무엇인지 등을 전문가와 함께 점검하여 합리적인 보장 자산을 설계하는 지혜가 필요합니다.