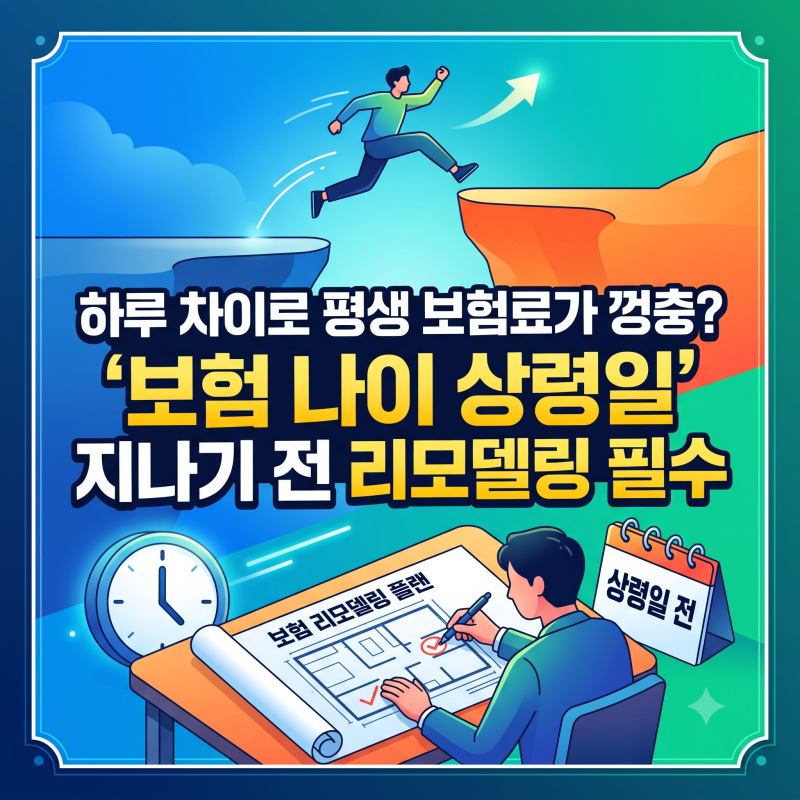
보험나이는 만 나이와 달리 계약일 기준 6개월 미만은 버리고 6개월 이상은 1년으로 올려 계산합니다. 상령일은 생일 6개월 후로 보험나이가 한 살 올라가는 기준일이며, 이 시점을 놓치면 보험료가 인상될 수 있습니다.
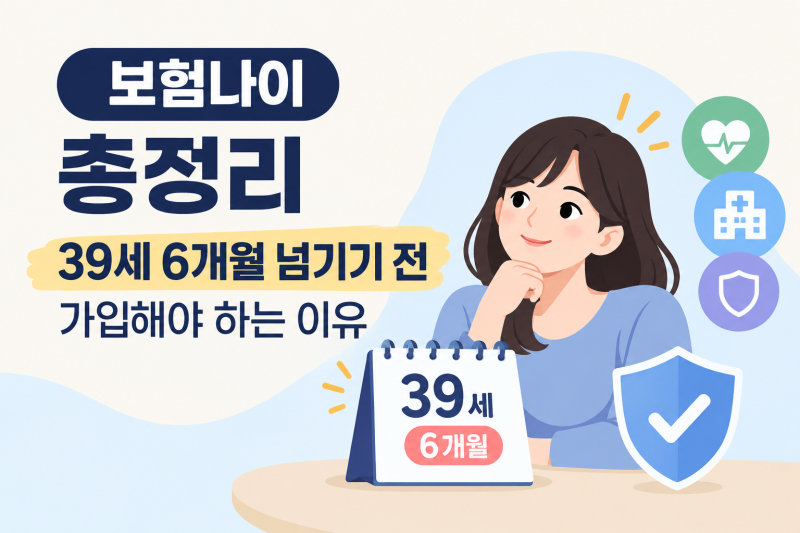
특히 39세 6개월을 넘기면 보험나이가 40세로 올라가 보험료가 약 1.9% 인상되며, 이는 장기적으로 큰 금액 차이를 만듭니다. 보험에 가입할 때 주민등록상 만 나이와 다른 ‘보험나이’ 때문에 혼란을 겪는 분들이 많습니다.
2023년 6월 만 나이 통일법이 시행되었지만, 생명보험이나 질병·상해보험 등 인보험 상품에서는 여전히 보험나이 기준이 적용되기 때문입니다. 이 보험나이의 계산법과 기준을 정확히 알지 못하면 예상치 못한 보험료 인상이나 가입 손해를 볼 수 있어 주의가 필요합니다.
보험나이는 계약일 현재 실제 만 나이를 기준으로, 6개월 미만의 끝수는 버리고 6개월 이상의 끝수는 1년으로 계산합니다. 예를 들어 만 40세 5개월은 보험나이 40세, 만 40세 6개월은 보험나이 41세가 되는 식입니다.
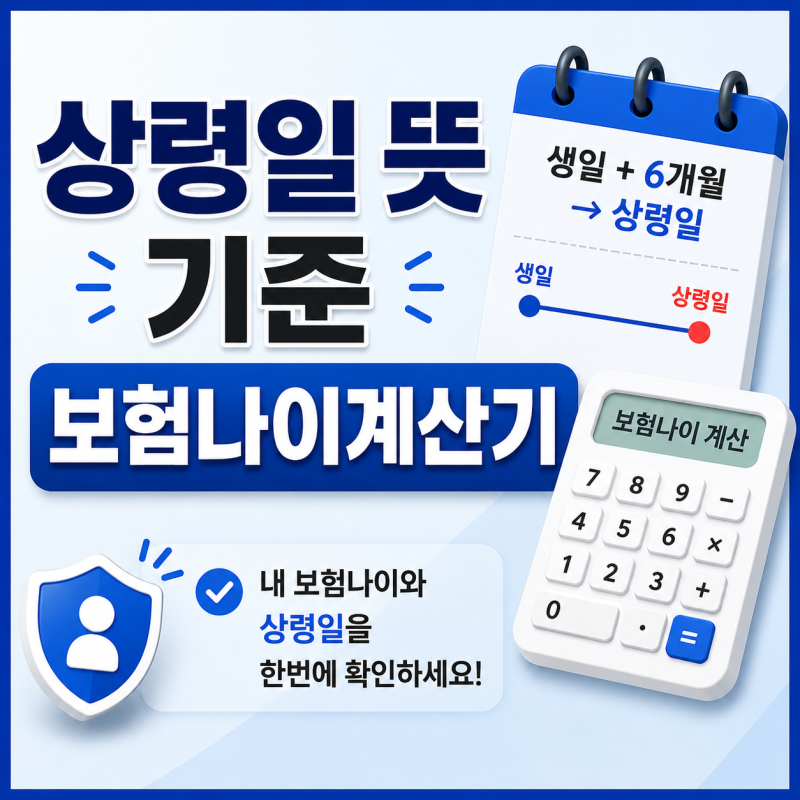
이렇게 보험나이가 한 살 올라가는 기준일을 ‘상령일’이라고 부르는데, 이는 보통 생일로부터 6개월이 되는 날입니다. 즉, 생일이 한참 남았더라도 상령일이 지나면 보험나이가 올라가 신규 가입 시 보험료가 인상될 수 있습니다.
금융감독원 자료에 따르면 보험나이 39세에서 40세로 올라갈 때 월 보험료가 약 1.9% 인상되며, 이는 총 납입보험료에서 120만원의 차이를 만들기도 합니다.
특히 갱신형이 아닌 비갱신형 상품의 경우, 가입 시점의 보험료가 만기까지 유지되므로 상령일 전 가입 타이밍이 더욱 중요합니다. 따라서 보험 가입을 고려하고 있다면 자신의 상령일을 미리 확인하고, 보험나이가 한 살 더 올라가기 전에 가입하는 것이 유리합니다.
특히 30대 후반처럼 보험료 인상 폭이 커지는 연령대에서는 더욱 신중한 접근이 필요합니다.
다만, 기존 계약의 보험료는 상령일이 지났다고 즉시 오르지 않으며, 개별 상품의 약관에 따라 적용 기준이 다를 수 있으므로 반드시 가입하려는 상품의 약관과 가입설계서를 꼼꼼히 확인하는 것이 현명합니다.
특히 39세 6개월을 넘기면 보험나이가 40세로 올라가 보험료가 약 1.9% 인상되며, 이는 장기적으로 큰 금액 차이를 만듭니다. 보험에 가입할 때 주민등록상 만 나이와 다른 ‘보험나이’ 때문에 혼란을 겪는 분들이 많습니다.
2023년 6월 만 나이 통일법이 시행되었지만, 생명보험이나 질병·상해보험 등 인보험 상품에서는 여전히 보험나이 기준이 적용되기 때문입니다. 이 보험나이의 계산법과 기준을 정확히 알지 못하면 예상치 못한 보험료 인상이나 가입 손해를 볼 수 있어 주의가 필요합니다.
보험나이는 계약일 현재 실제 만 나이를 기준으로, 6개월 미만의 끝수는 버리고 6개월 이상의 끝수는 1년으로 계산합니다. 예를 들어 만 40세 5개월은 보험나이 40세, 만 40세 6개월은 보험나이 41세가 되는 식입니다.
이렇게 보험나이가 한 살 올라가는 기준일을 ‘상령일’이라고 부르는데, 이는 보통 생일로부터 6개월이 되는 날입니다. 즉, 생일이 한참 남았더라도 상령일이 지나면 보험나이가 올라가 신규 가입 시 보험료가 인상될 수 있습니다.
금융감독원 자료에 따르면 보험나이 39세에서 40세로 올라갈 때 월 보험료가 약 1.9% 인상되며, 이는 총 납입보험료에서 120만원의 차이를 만들기도 합니다.
특히 갱신형이 아닌 비갱신형 상품의 경우, 가입 시점의 보험료가 만기까지 유지되므로 상령일 전 가입 타이밍이 더욱 중요합니다. 따라서 보험 가입을 고려하고 있다면 자신의 상령일을 미리 확인하고, 보험나이가 한 살 더 올라가기 전에 가입하는 것이 유리합니다.
특히 30대 후반처럼 보험료 인상 폭이 커지는 연령대에서는 더욱 신중한 접근이 필요합니다.
다만, 기존 계약의 보험료는 상령일이 지났다고 즉시 오르지 않으며, 개별 상품의 약관에 따라 적용 기준이 다를 수 있으므로 반드시 가입하려는 상품의 약관과 가입설계서를 꼼꼼히 확인하는 것이 현명합니다.