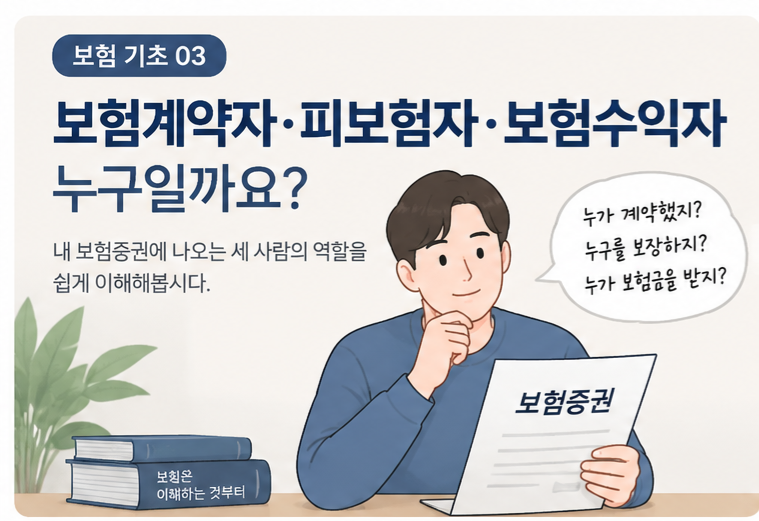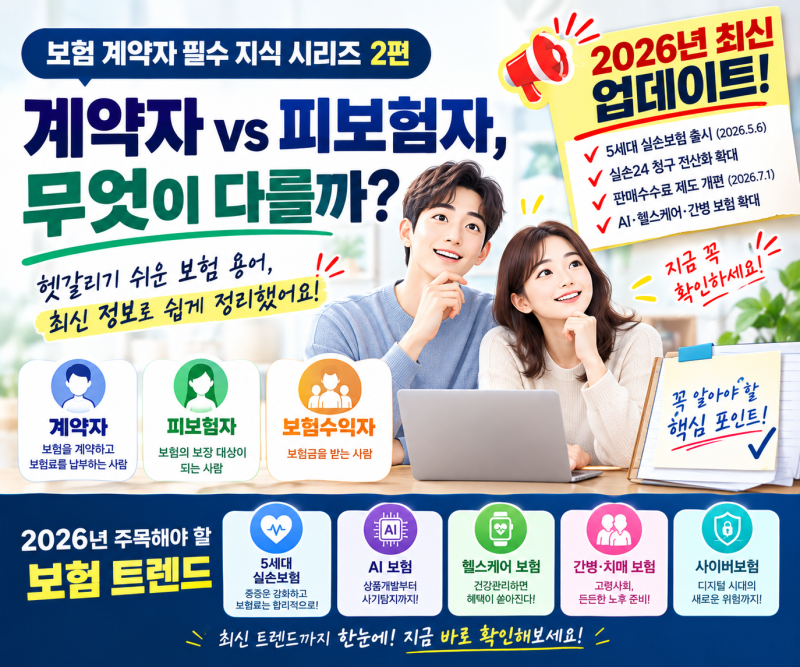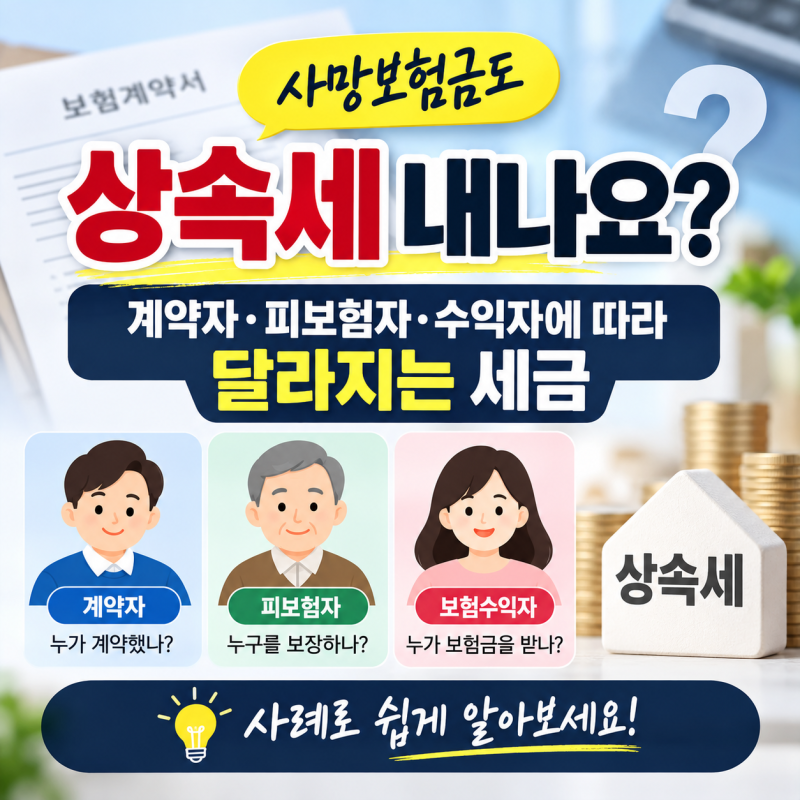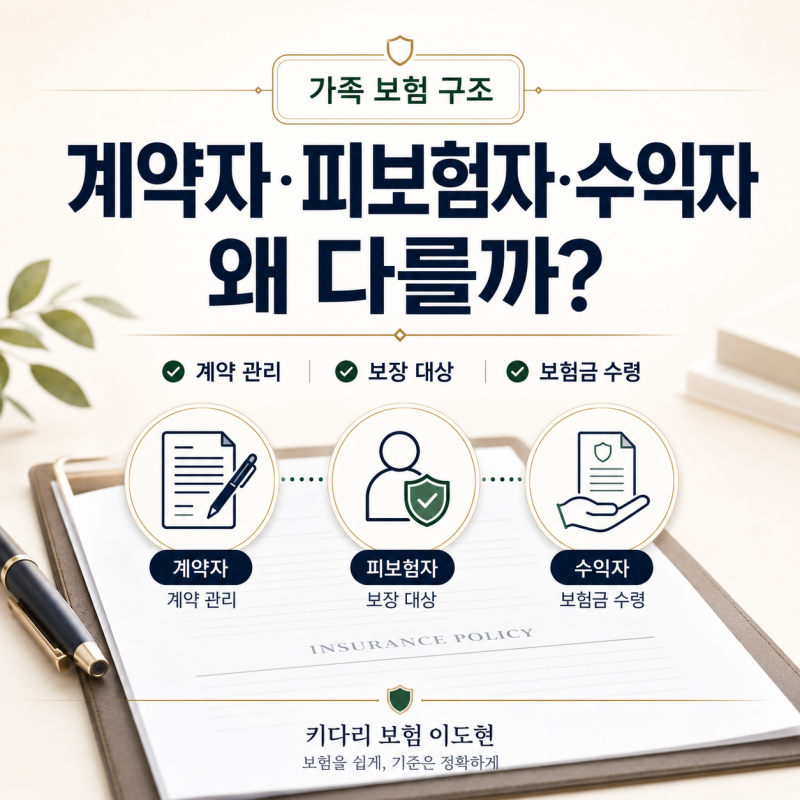

보험 계약자는 보험료 납부 의무를 지고 계약을 관리하는 주체이며, 피보험자는 보험 보장의 직접적인 대상이 되는 사람입니다. 보험료를 내는 계약자와 보장을 받는 피보험자는 동일인일 수도 있지만, 자녀 보험처럼 서로 다르게 설정될 수 있어 명확한 구분이 필요합니다.
특히 피보험자의 나이, 건강 상태, 직업 등은 보험 가입 가능 여부와 보험료 산정에 결정적인 영향을 미치므로 정확히 이해해야 합니다. 보험에 가입할 때 가장 먼저 마주하는 용어 중 '보험 계약자'와 '피보험자'는 많은 사람에게 혼란을 줍니다.
누가 보험료를 내고 누가 보장을 받는 것인지 헷갈리기 쉽기 때문입니다. 이 두 용어의 정확한 의미를 알지 못하면 보험 가입 시 불필요한 오해나 불이익을 겪을 수도 있습니다. 보험 계약자는 보험회사와 계약을 체결하고 보험료 납부 의무를 지는 사람을 말합니다.
계약자는 보험 계약의 변경이나 해지 등 주요 권한을 가집니다. 반면 피보험자는 보험 사고 발생 시 보장을 받는 대상입니다. 즉, 질병이나 상해, 사망 등 보험금 지급 사유가 발생하는 기준이 되는 사람입니다.
흔히 보험료를 내는 사람이 당연히 피보험자라고 생각하기 쉽지만, 이는 사실과 다릅니다. 예를 들어 부모가 자녀를 위해 보험에 가입했다면 부모가 계약자, 자녀가 피보험자가 됩니다.
또한, 피보험자의 나이, 성별, 직업, 병력, 현재 건강 상태 등은 보험 가입 가능 여부와 보험료를 결정하는 매우 중요한 요소입니다.
따라서 보험 가입 전에는 보험 계약자와 피보험자의 역할을 명확히 이해하고, 누구를 위한 보험인지에 따라 각 역할을 올바르게 설정하는 것이 중요합니다. 이는 보험의 효력을 제대로 발휘하고, 추후 발생할 수 있는 분쟁을 예방하는 첫걸음이 될 것입니다.
자신의 상황에 맞는 정확한 역할 설정을 통해 현명한 보험 생활을 시작하시길 바랍니다.
특히 피보험자의 나이, 건강 상태, 직업 등은 보험 가입 가능 여부와 보험료 산정에 결정적인 영향을 미치므로 정확히 이해해야 합니다. 보험에 가입할 때 가장 먼저 마주하는 용어 중 '보험 계약자'와 '피보험자'는 많은 사람에게 혼란을 줍니다.
누가 보험료를 내고 누가 보장을 받는 것인지 헷갈리기 쉽기 때문입니다. 이 두 용어의 정확한 의미를 알지 못하면 보험 가입 시 불필요한 오해나 불이익을 겪을 수도 있습니다. 보험 계약자는 보험회사와 계약을 체결하고 보험료 납부 의무를 지는 사람을 말합니다.
계약자는 보험 계약의 변경이나 해지 등 주요 권한을 가집니다. 반면 피보험자는 보험 사고 발생 시 보장을 받는 대상입니다. 즉, 질병이나 상해, 사망 등 보험금 지급 사유가 발생하는 기준이 되는 사람입니다.
흔히 보험료를 내는 사람이 당연히 피보험자라고 생각하기 쉽지만, 이는 사실과 다릅니다. 예를 들어 부모가 자녀를 위해 보험에 가입했다면 부모가 계약자, 자녀가 피보험자가 됩니다.
또한, 피보험자의 나이, 성별, 직업, 병력, 현재 건강 상태 등은 보험 가입 가능 여부와 보험료를 결정하는 매우 중요한 요소입니다.
따라서 보험 가입 전에는 보험 계약자와 피보험자의 역할을 명확히 이해하고, 누구를 위한 보험인지에 따라 각 역할을 올바르게 설정하는 것이 중요합니다. 이는 보험의 효력을 제대로 발휘하고, 추후 발생할 수 있는 분쟁을 예방하는 첫걸음이 될 것입니다.
자신의 상황에 맞는 정확한 역할 설정을 통해 현명한 보험 생활을 시작하시길 바랍니다.