자동차보험은 민사상 손해배상을 보장하지만, 운전자보험은 교통사고 발생 시 운전자의 형사책임과 법률비용을 보완합니다. 자동차 의무보험 미가입 시 차량 운행 여부와 관계없이 과태료가 부과되며, 10일 초과 시 하루 최대 6천원씩 가산됩니다.
12대 중과실 사고나 사망·중상해 사고 발생 시 자동차보험으로는 벌금, 합의금, 변호사 비용 등 형사처벌을 해결할 수 없습니다. 자동차를 소유하고 있다면 매년 의무적으로 가입하는 자동차보험 외에 운전자보험의 필요성에 대해 많은 분들이 혼란을 겪습니다.
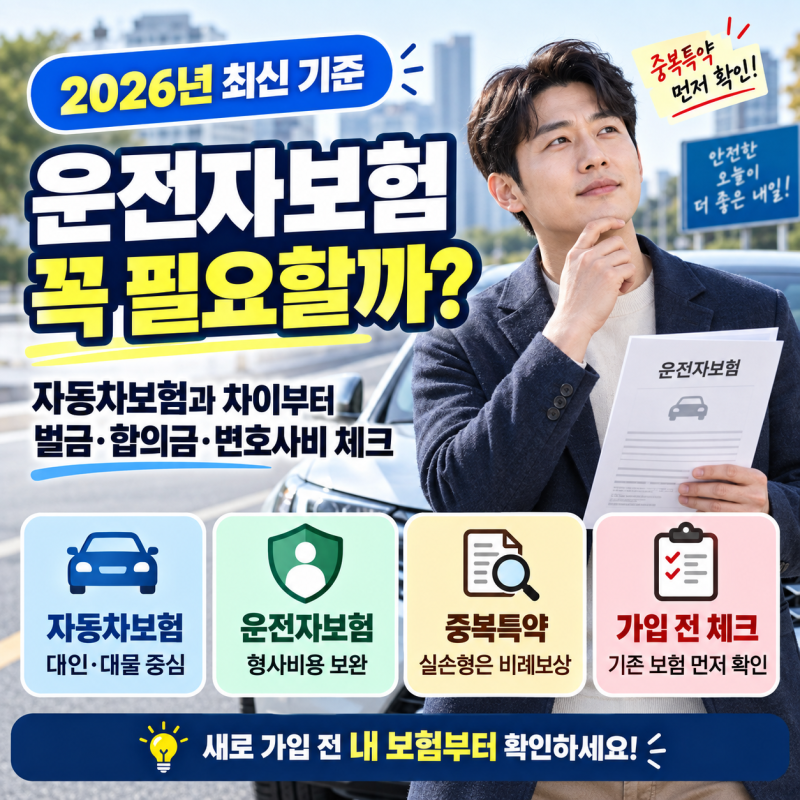
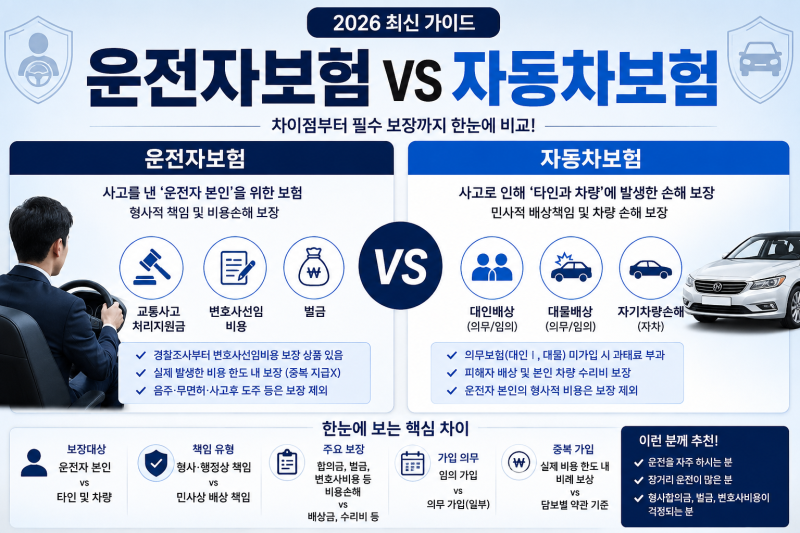
이름이 비슷하여 같은 보장을 제공할 것이라 오해하기 쉽지만, 두 보험은 보장하는 책임의 영역이 완전히 다릅니다. 특히 교통사고 발생 시 운전자에게 부과될 수 있는 벌금과 관련하여 큰 차이를 보입니다.
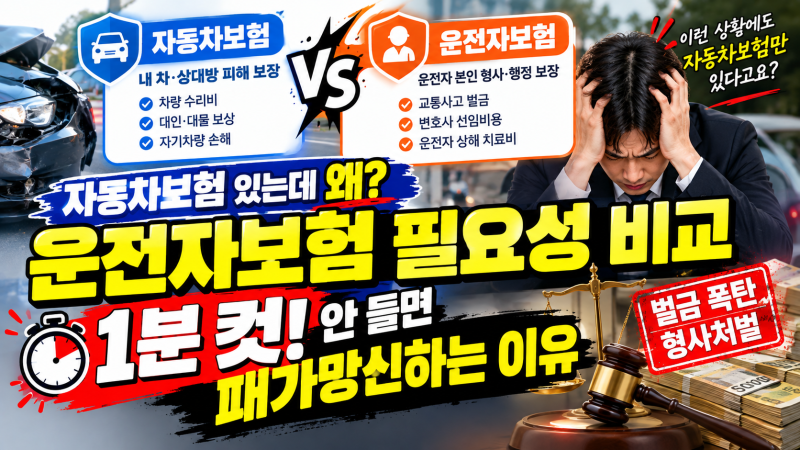
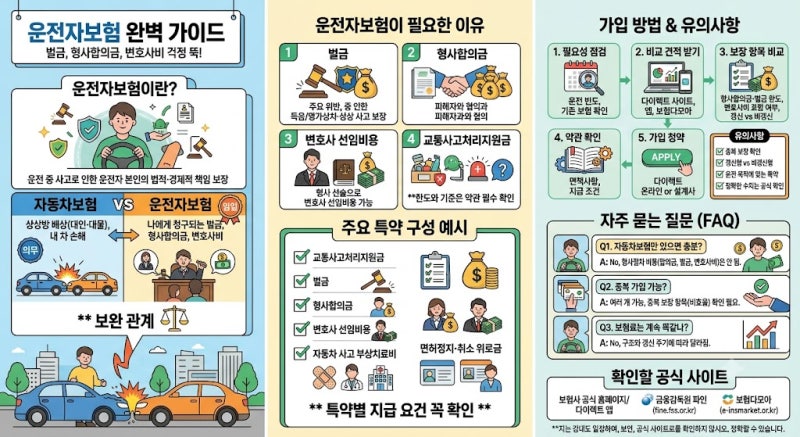
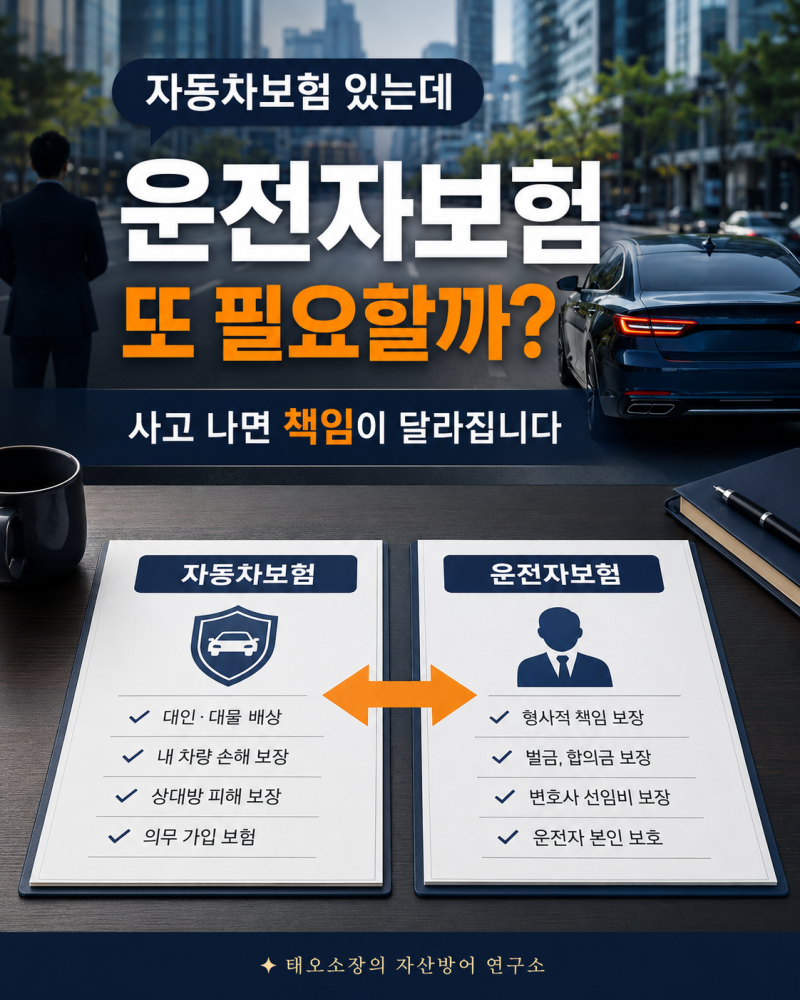
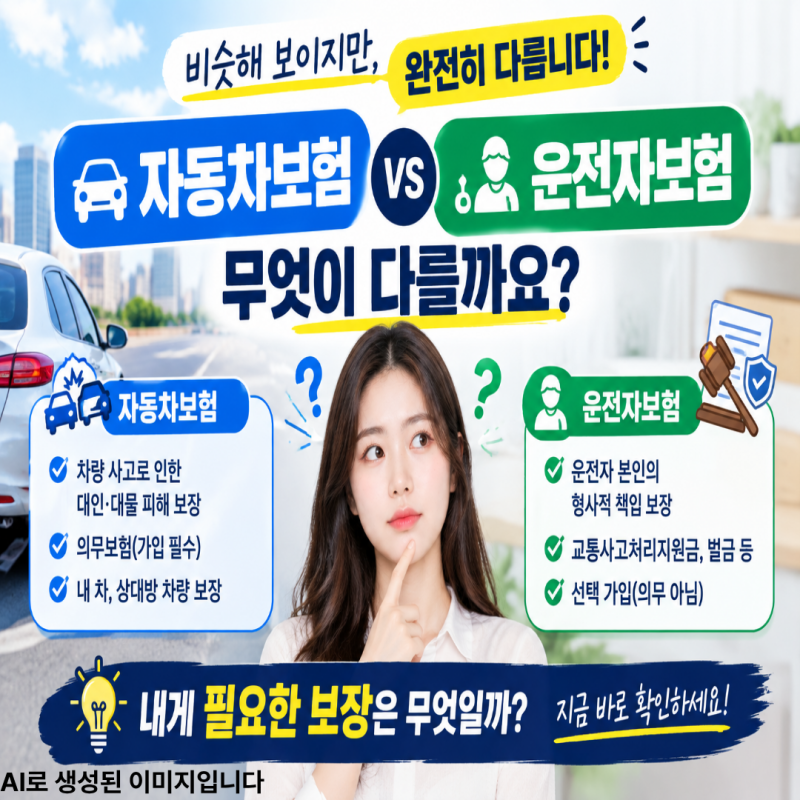
자동차보험은 주로 사고로 인한 상대방의 신체 및 재산 피해와 본인 차량 손해 등 민사상 손해배상을 보장합니다. 반면 운전자보험은 운전자 본인이 교통사고로 인해 형사책임을 지게 될 경우 발생하는 벌금, 합의금, 변호사 선임비용 등 법률비용을 보완하는 역할을 합니다.
중요한 점은 자동차 의무보험에 가입하지 않으면 차량을 운행하지 않더라도 과태료가 부과된다는 사실입니다.
대인 및 대물 의무보험 미가입 시 10일 이내에는 최소 15,000원의 과태료가 부과되며, 11일째부터는 하루 6,000원씩 가산되어 최대 90만원까지 늘어날 수 있습니다.
또한, 신호위반, 중앙선 침범, 스쿨존 사고 등 12대 중과실 사고나 사망·중상해 사고가 발생하면 자동차보험만으로는 형사처벌을 면하기 어렵습니다.
이때 발생하는 수천만 원의 벌금과 형사합의금은 자동차보험에서 보장되지 않으므로, 운전자보험의 유무가 운전자의 법적, 재정적 부담을 크게 좌우하게 됩니다.
따라서 자신의 운전 습관과 기존 보험 보장 내용을 면밀히 검토하여 불필요한 중복 가입을 피하고, 필요한 보장을 꼼꼼히 챙기는 것이 현명합니다.
12대 중과실 사고나 사망·중상해 사고 발생 시 자동차보험으로는 벌금, 합의금, 변호사 비용 등 형사처벌을 해결할 수 없습니다. 자동차를 소유하고 있다면 매년 의무적으로 가입하는 자동차보험 외에 운전자보험의 필요성에 대해 많은 분들이 혼란을 겪습니다.
이름이 비슷하여 같은 보장을 제공할 것이라 오해하기 쉽지만, 두 보험은 보장하는 책임의 영역이 완전히 다릅니다. 특히 교통사고 발생 시 운전자에게 부과될 수 있는 벌금과 관련하여 큰 차이를 보입니다.
자동차보험은 주로 사고로 인한 상대방의 신체 및 재산 피해와 본인 차량 손해 등 민사상 손해배상을 보장합니다. 반면 운전자보험은 운전자 본인이 교통사고로 인해 형사책임을 지게 될 경우 발생하는 벌금, 합의금, 변호사 선임비용 등 법률비용을 보완하는 역할을 합니다.
중요한 점은 자동차 의무보험에 가입하지 않으면 차량을 운행하지 않더라도 과태료가 부과된다는 사실입니다.
대인 및 대물 의무보험 미가입 시 10일 이내에는 최소 15,000원의 과태료가 부과되며, 11일째부터는 하루 6,000원씩 가산되어 최대 90만원까지 늘어날 수 있습니다.
또한, 신호위반, 중앙선 침범, 스쿨존 사고 등 12대 중과실 사고나 사망·중상해 사고가 발생하면 자동차보험만으로는 형사처벌을 면하기 어렵습니다.
이때 발생하는 수천만 원의 벌금과 형사합의금은 자동차보험에서 보장되지 않으므로, 운전자보험의 유무가 운전자의 법적, 재정적 부담을 크게 좌우하게 됩니다.
따라서 자신의 운전 습관과 기존 보험 보장 내용을 면밀히 검토하여 불필요한 중복 가입을 피하고, 필요한 보장을 꼼꼼히 챙기는 것이 현명합니다.