직장보험료는 보수월액을 기준으로 산정되며, 건강보험25시 앱이나 국민건강보험공단 홈페이지에서 조회할 수 있습니다. 보수월액은 직장가입자의 건강보험료 산정 기준 금액으로, 전년도 보수총액을 기준으로 산정되어 현재 월급과 다를 수 있습니다.
월급 외 소득이 연간 2,000만 원을 초과하면 소득월액보험료가 추가로 부과될 수 있습니다. 직장생활 중 급여명세서에서 공제되는 직장보험료는 많은 이들에게 궁금증을 안겨줍니다. 특히 현재 월급과 건강보험료 산정 기준인 '보수월액'이 달라 혼란을 겪는 경우가 흔합니다.
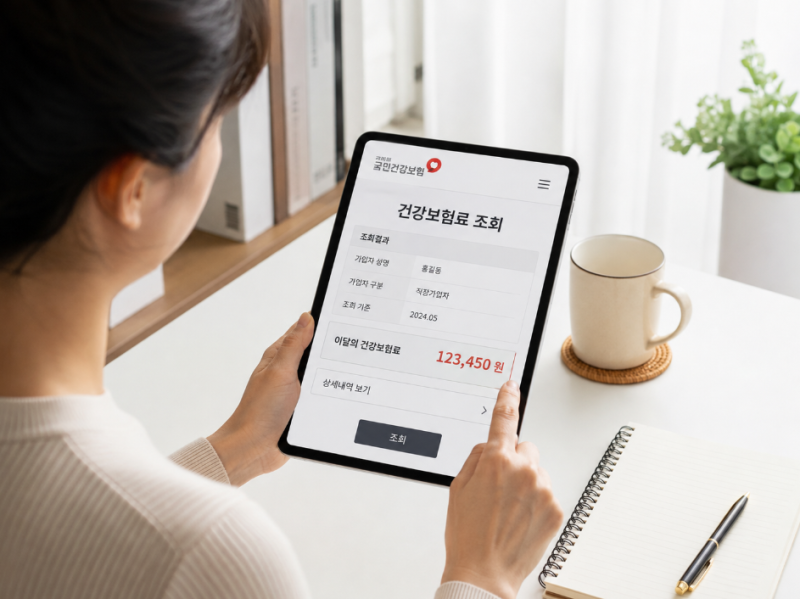
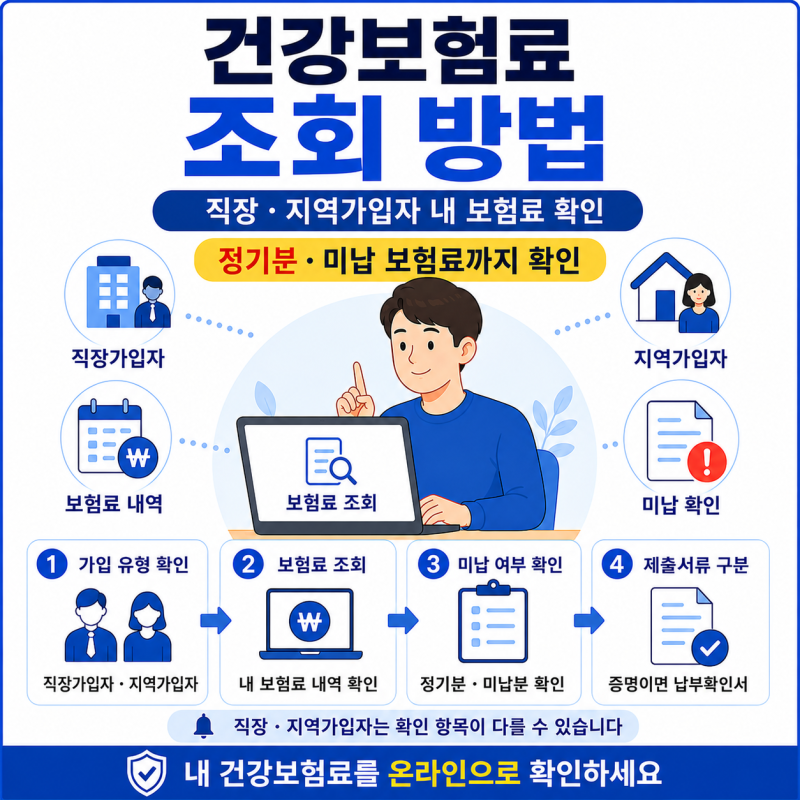
직장보험료는 건강보험25시 앱이나 국민건강보험공단 홈페이지에서 본인인증 후 '직장보험료 조회' 메뉴를 통해 쉽게 확인할 수 있습니다. 직장보험료의 핵심인 '보수월액'은 직장가입자의 건강보험료를 계산하는 기준 월급입니다.
이는 일반적으로 전년도 보수총액을 기준으로 산정되므로, 현재 월급과 다를 수 있습니다. 건강보험료는 보수월액에 건강보험료율(2026년 기준 7.19%)을 곱하여 산정되며, 근로자와 회사가 각각 50%씩 부담합니다. 이 차이를 이해하는 것이 중요합니다.
더불어, 월급 외 이자, 배당, 사업, 연금 등 다른 소득이 연간 2,000만 원을 초과하면 '소득월액보험료'가 추가로 부과될 수 있습니다. 비과세 소득이나 특정 이자·배당 소득은 예외가 있으니 주의가 필요합니다.
자신의 직장보험료가 어떤 기준으로 계산되는지 정확히 이해하는 것은 합리적인 재정 관리에 필수적입니다.
월급 외 소득이 연간 2,000만 원을 초과하면 소득월액보험료가 추가로 부과될 수 있습니다. 직장생활 중 급여명세서에서 공제되는 직장보험료는 많은 이들에게 궁금증을 안겨줍니다. 특히 현재 월급과 건강보험료 산정 기준인 '보수월액'이 달라 혼란을 겪는 경우가 흔합니다.
직장보험료는 건강보험25시 앱이나 국민건강보험공단 홈페이지에서 본인인증 후 '직장보험료 조회' 메뉴를 통해 쉽게 확인할 수 있습니다. 직장보험료의 핵심인 '보수월액'은 직장가입자의 건강보험료를 계산하는 기준 월급입니다.
이는 일반적으로 전년도 보수총액을 기준으로 산정되므로, 현재 월급과 다를 수 있습니다. 건강보험료는 보수월액에 건강보험료율(2026년 기준 7.19%)을 곱하여 산정되며, 근로자와 회사가 각각 50%씩 부담합니다. 이 차이를 이해하는 것이 중요합니다.
더불어, 월급 외 이자, 배당, 사업, 연금 등 다른 소득이 연간 2,000만 원을 초과하면 '소득월액보험료'가 추가로 부과될 수 있습니다. 비과세 소득이나 특정 이자·배당 소득은 예외가 있으니 주의가 필요합니다.
자신의 직장보험료가 어떤 기준으로 계산되는지 정확히 이해하는 것은 합리적인 재정 관리에 필수적입니다.