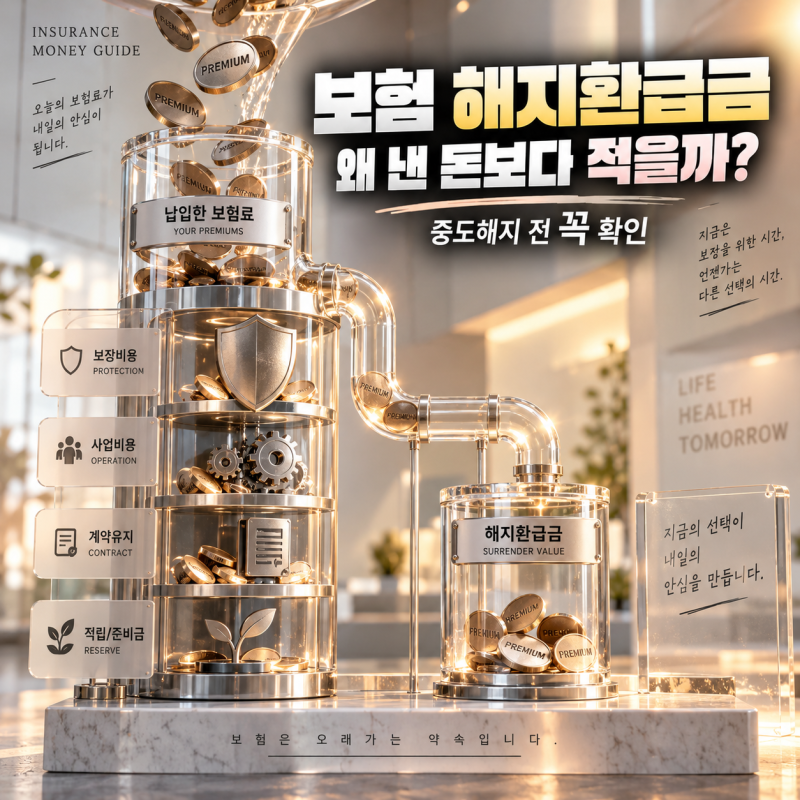

보장성보험 환급금은 해지 시 납입 보험료보다 적은 경우가 많아 궁금증을 유발합니다. 보험료에는 위험 보장 비용과 계약 유지 사업비가 포함되며, 특히 가입 초기에는 사업비 비중이 높아 환급률이 낮게 형성됩니다.
보험은 저축과 달리 위험 보장을 주 목적으로 하는 금융 상품입니다. 실제 후기에서는 보험 해지 시 예상보다 적은 환급금에 당황하는 사례가 많습니다. 가입 초기 사업비 차감과 위험 보험료 지출로 인해 납입 원금에 미치지 못하는 환급금이 발생합니다.
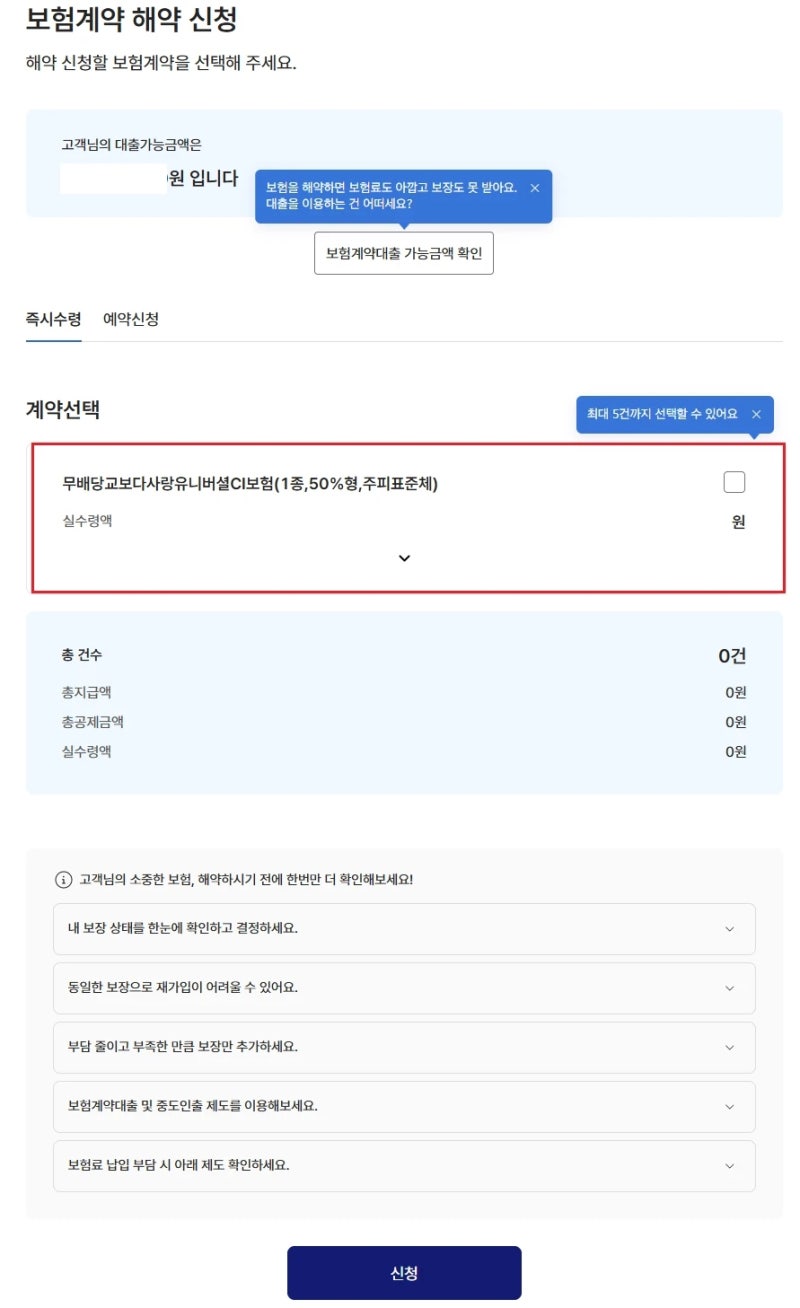
이는 보장성보험의 구조적 특징으로, 환급률만으로 상품을 평가하기보다 보장 내용을 우선 고려해야 합니다. 보험 해지를 고려한다면, 가입 당시 해지환급금 예시표를 확인하고 보험사 앱이나 고객센터를 통해 현재 시점의 환급금을 조회하는 것이 중요합니다.
해지 대신 보장금액 감액, 납입 유예, 보험계약대출, 중도인출 등 다양한 대안을 먼저 검토하여 손실을 최소화해야 합니다.