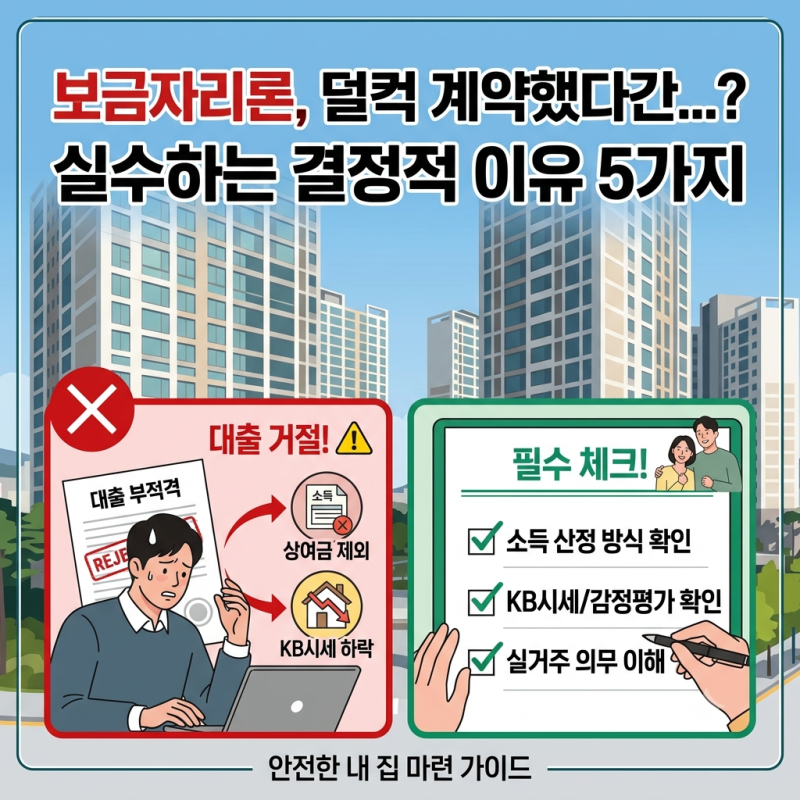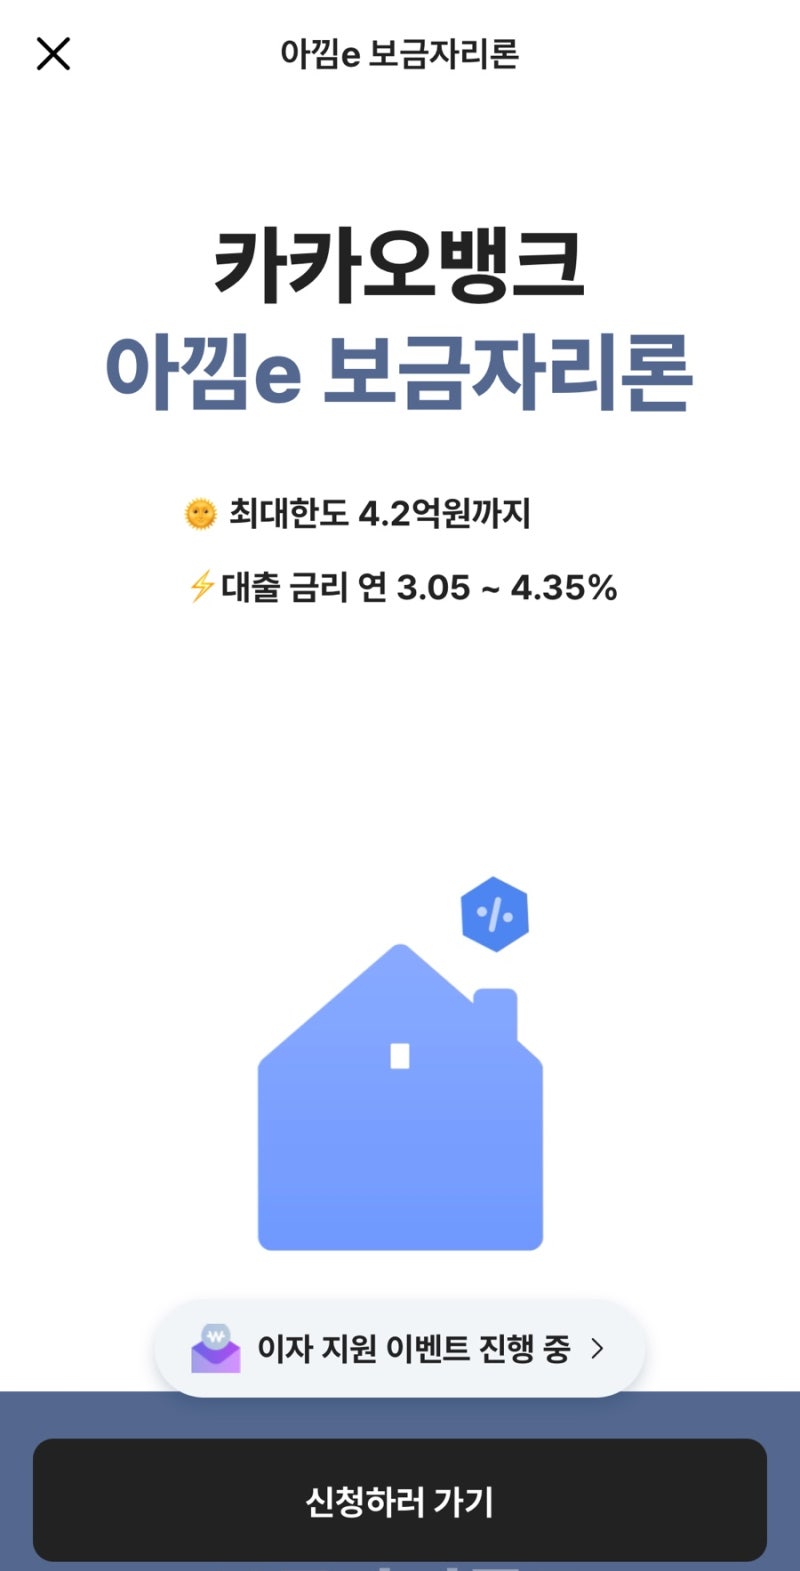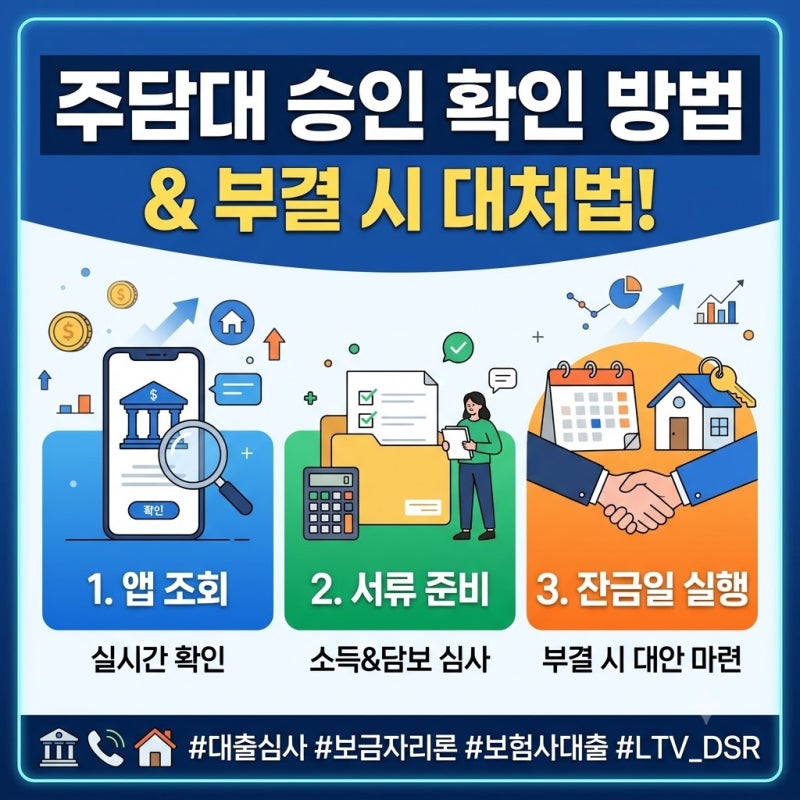
보금자리론은 저금리 정책대출로 많은 분들이 주택 구매 시 활용하고 있습니다. 한국주택금융공사에서 승인되었음에도 불구하고 은행에서 최종 거절되거나 한도가 줄어드는 사례가 발생하여 신청자들의 혼란이 커지고 있습니다.
이는 정책대출과 시중은행의 심사 기준 차이에서 비롯되는 경우가 많습니다. 실제 사용자들은 보금자리론 심사 과정에서 소득 산정 방식, 담보 가치 평가, 기존 부채 비율 등에서 예상치 못한 변수를 겪는다고 말합니다.
정책대출은 자격 조건 충족 여부가 우선시되는 반면, 은행은 상환 능력 평가에 더 큰 비중을 두어 심사 기준이 다르게 적용됩니다. 보금자리론 신청 전 한국주택금융공사의 자격 요건과 서류를 꼼꼼히 확인하는 것이 중요합니다.
또한 대출 실행 전과 후의 신용대출 가능 여부가 달라지므로 잔금일 전후 유의사항을 숙지해야 합니다. 심사 단계별 리스크를 정확히 파악하여 안정적인 자금 확보 계획을 세우시기 바랍니다.