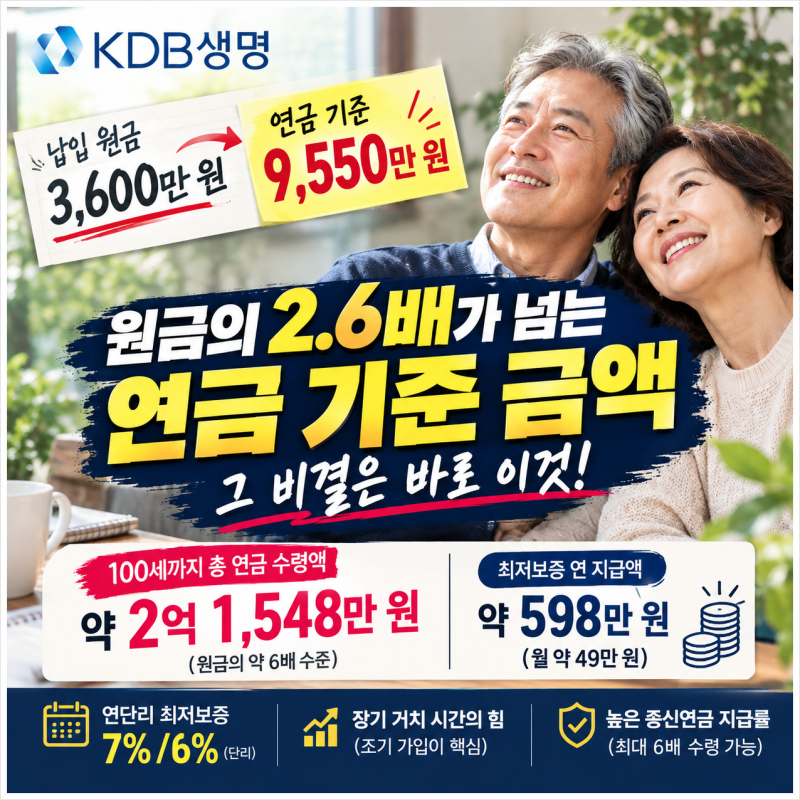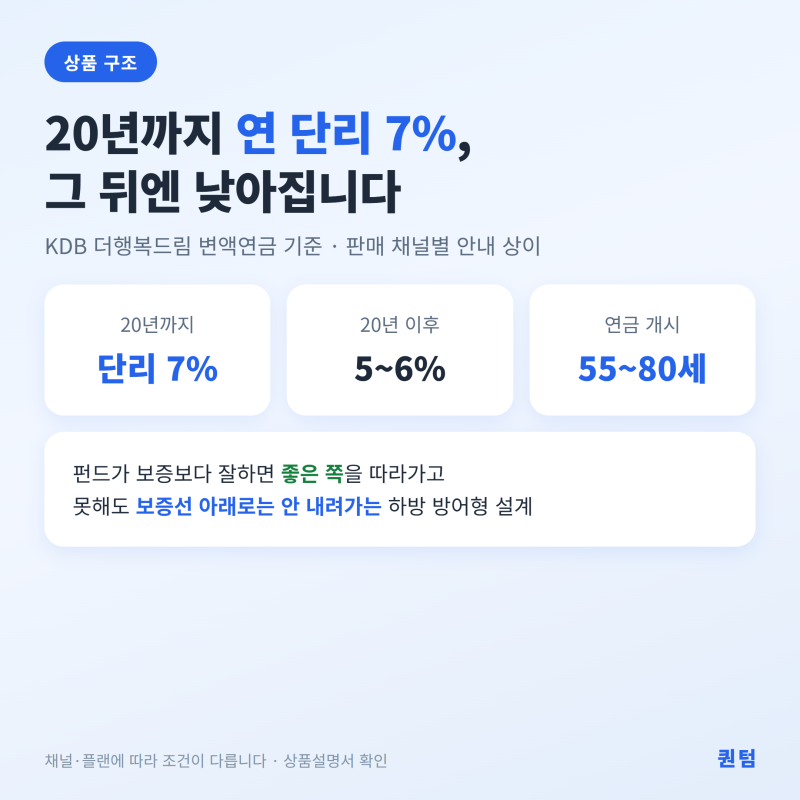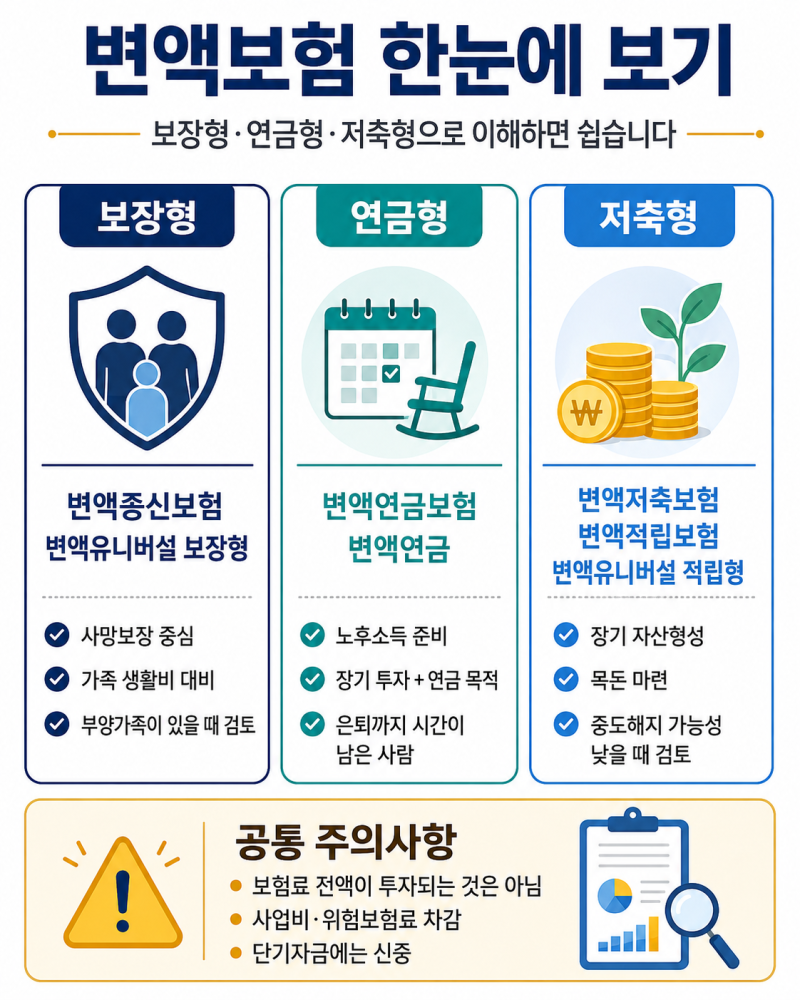


변액연금보험은 펀드 투자 실적에 따라 적립금이 변동되지만, 최저연금기준금액 보증 제도로 원금 손실 우려를 보완합니다. 상품설계서의 '연 7% 보증'은 실제 투자수익률이 아닌 연금기준금액 산정 기준이므로, 실제 연금액과 보증조건을 함께 확인해야 합니다.
중도인출 및 추가납입 기능이 있으며, 중도 해지 시에는 최저보증이 없어 원금 손실이 발생할 수 있습니다. 변액연금보험이란 납입 보험료를 펀드에 투자하여 운용 실적에 따라 연금액이 변동되는 상품입니다.
투자 수익을 추구하지만 원금 손실 우려도 있어, 최저연금기준금액 보증 제도로 위험을 보완합니다. 이는 안정적인 노후 생활비 준비에 중요한 역할을 합니다. 많은 이들이 변액연금보험의 '연 7% 보증'을 매년 확정 수익으로 오해합니다.
이는 실제 투자수익률이 아닌 연금기준금액 산정 기준에 적용되는 보증 이율입니다. 따라서 보증률만 볼 것이 아니라, 실제 연금 개시 시점의 예상 연금액과 보증 조건을 비교 확인해야 합니다.
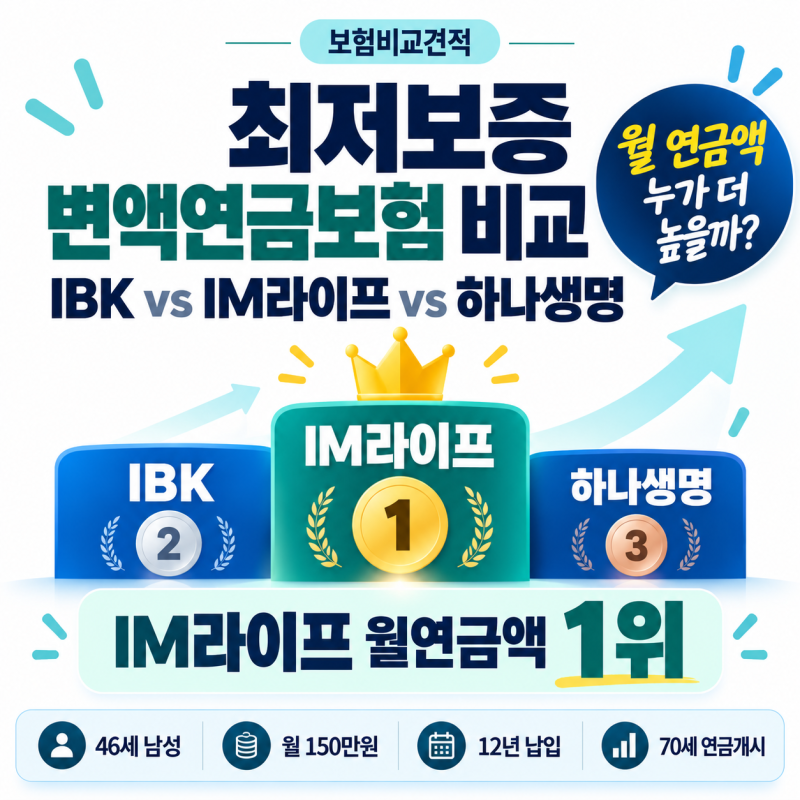
변액연금보험은 다양한 펀드 라인업을 제공하며, 중도인출 및 추가납입 기능도 있습니다. 다만, 중도 해지 시 최저보증이 없어 원금 손실이 발생할 수 있습니다. 장기적 관점에서 신중하게 접근하고 여러 상품을 비교하여 자신에게 맞는 노후 대비 솔루션을 찾아야 합니다.
중도인출 및 추가납입 기능이 있으며, 중도 해지 시에는 최저보증이 없어 원금 손실이 발생할 수 있습니다. 변액연금보험이란 납입 보험료를 펀드에 투자하여 운용 실적에 따라 연금액이 변동되는 상품입니다.
투자 수익을 추구하지만 원금 손실 우려도 있어, 최저연금기준금액 보증 제도로 위험을 보완합니다. 이는 안정적인 노후 생활비 준비에 중요한 역할을 합니다. 많은 이들이 변액연금보험의 '연 7% 보증'을 매년 확정 수익으로 오해합니다.
이는 실제 투자수익률이 아닌 연금기준금액 산정 기준에 적용되는 보증 이율입니다. 따라서 보증률만 볼 것이 아니라, 실제 연금 개시 시점의 예상 연금액과 보증 조건을 비교 확인해야 합니다.
변액연금보험은 다양한 펀드 라인업을 제공하며, 중도인출 및 추가납입 기능도 있습니다. 다만, 중도 해지 시 최저보증이 없어 원금 손실이 발생할 수 있습니다. 장기적 관점에서 신중하게 접근하고 여러 상품을 비교하여 자신에게 맞는 노후 대비 솔루션을 찾아야 합니다.