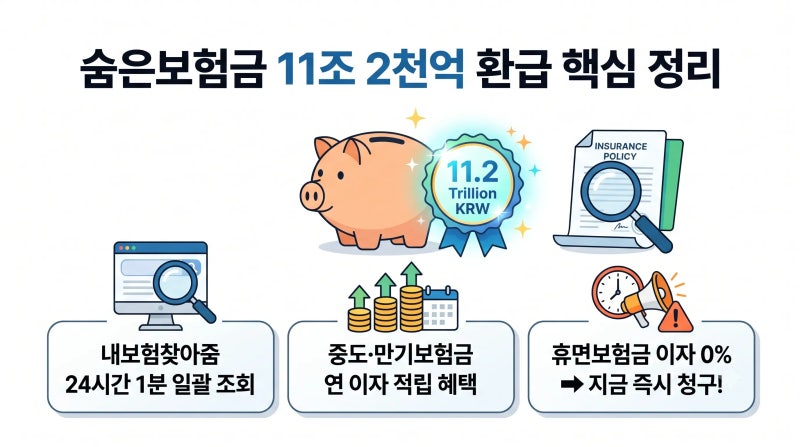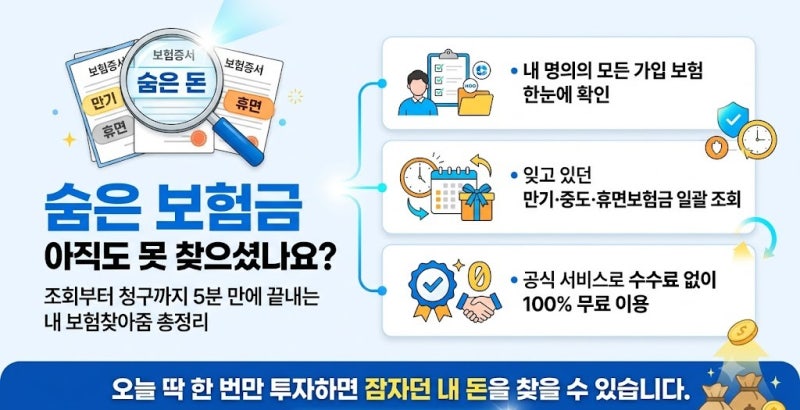

숨은 보험금은 중도, 만기, 휴면 보험금으로 나뉘며, 각 종류에 따라 이자 적용 여부가 다릅니다. 특히 만기보험금 중 1980~90년대 가입된 7.5% 내외의 고금리 상품은 이자가 계속 붙으므로, 무작정 청구하기보다 이자율을 확인하는 것이 중요합니다.
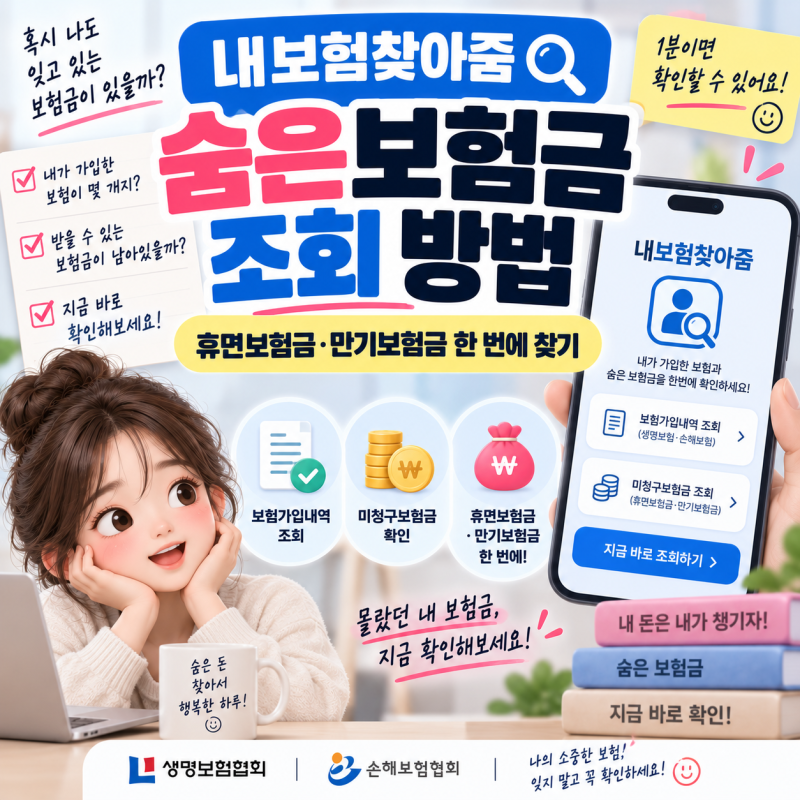
내보험찾아줌 서비스는 주계약 정보만 제공하며, 상세 특약이나 정확한 지급액은 해당 보험사에 직접 문의하여 확인해야 합니다. 많은 사람이 잠자고 있는 숨은 보험금을 찾기 위해 내보험찾아줌 서비스를 이용합니다.
하지만 조회된 보험금을 무작정 청구하기 전에 반드시 확인해야 할 중요한 사실이 있습니다. 숨은 보험금은 크게 중도보험금, 만기보험금, 휴면보험금 세 가지로 나뉘며, 이들은 각각 이자 적용 방식이 다르기 때문입니다.
특히 만기된 보험금의 경우, 계약 만기 후 아직 찾아가지 않은 돈 중 소멸시효가 완성되지 않은 것을 의미합니다. 중요한 점은 이 만기보험금에 약관에 따른 이자가 계속 붙을 수 있다는 것입니다.
특히 1980년대에서 1990년대에 가입된 저축성 보험 중에는 연 7.5% 내외의 높은 예정이율이 적용되는 상품들이 많습니다. 이러한 고금리 만기보험금을 이자 확인 없이 서둘러 청구하면, 앞으로 받을 수 있는 이자 수익을 포기하게 되어 오히려 손해를 볼 수 있습니다.
반면, 휴면보험금은 소멸시효가 완성되어 더 이상 이자가 붙지 않으므로 발견 즉시 청구하는 것이 유리합니다.
내보험찾아줌은 보험 가입 내역의 '지도' 역할을 하지만, 상세 특약이나 정확한 지급액, 이자율 등은 해당 보험사에 직접 문의하여 보험증권과 약관을 통해 확인하는 과정이 필수적입니다.
따라서 만기된 보험을 찾았다면, 단순히 금액만 보고 청구하기보다는 해당 보험의 종류와 이자 적용 여부를 면밀히 확인해야 합니다. 특히 과거 고금리 상품일수록 신중하게 접근하여, 잠재적인 이자 수익을 놓치지 않도록 현명한 판단을 내리는 것이 중요합니다.
숨은 보험금은 단순히 찾아가는 돈이 아니라, 금융 지식과 현명한 판단이 필요한 재테크의 한 부분임을 기억해야 합니다.
내보험찾아줌 서비스는 주계약 정보만 제공하며, 상세 특약이나 정확한 지급액은 해당 보험사에 직접 문의하여 확인해야 합니다. 많은 사람이 잠자고 있는 숨은 보험금을 찾기 위해 내보험찾아줌 서비스를 이용합니다.
하지만 조회된 보험금을 무작정 청구하기 전에 반드시 확인해야 할 중요한 사실이 있습니다. 숨은 보험금은 크게 중도보험금, 만기보험금, 휴면보험금 세 가지로 나뉘며, 이들은 각각 이자 적용 방식이 다르기 때문입니다.
특히 만기된 보험금의 경우, 계약 만기 후 아직 찾아가지 않은 돈 중 소멸시효가 완성되지 않은 것을 의미합니다. 중요한 점은 이 만기보험금에 약관에 따른 이자가 계속 붙을 수 있다는 것입니다.
특히 1980년대에서 1990년대에 가입된 저축성 보험 중에는 연 7.5% 내외의 높은 예정이율이 적용되는 상품들이 많습니다. 이러한 고금리 만기보험금을 이자 확인 없이 서둘러 청구하면, 앞으로 받을 수 있는 이자 수익을 포기하게 되어 오히려 손해를 볼 수 있습니다.
반면, 휴면보험금은 소멸시효가 완성되어 더 이상 이자가 붙지 않으므로 발견 즉시 청구하는 것이 유리합니다.
내보험찾아줌은 보험 가입 내역의 '지도' 역할을 하지만, 상세 특약이나 정확한 지급액, 이자율 등은 해당 보험사에 직접 문의하여 보험증권과 약관을 통해 확인하는 과정이 필수적입니다.
따라서 만기된 보험을 찾았다면, 단순히 금액만 보고 청구하기보다는 해당 보험의 종류와 이자 적용 여부를 면밀히 확인해야 합니다. 특히 과거 고금리 상품일수록 신중하게 접근하여, 잠재적인 이자 수익을 놓치지 않도록 현명한 판단을 내리는 것이 중요합니다.
숨은 보험금은 단순히 찾아가는 돈이 아니라, 금융 지식과 현명한 판단이 필요한 재테크의 한 부분임을 기억해야 합니다.