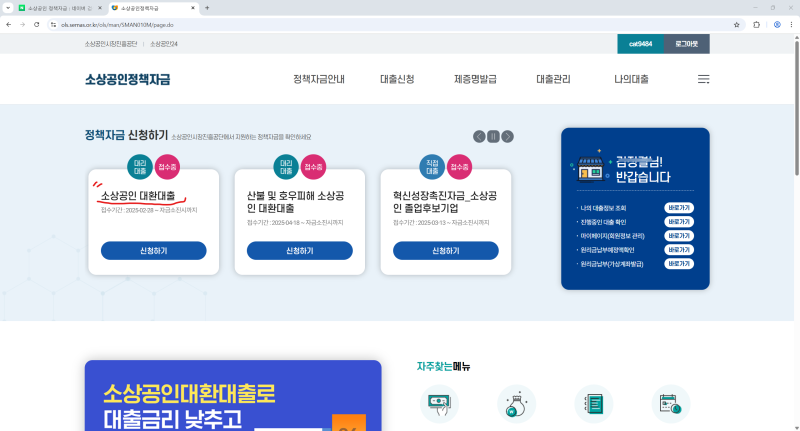


소상공인 대환대출은 7% 이상의 고금리 대출을 연 4.5% 고정금리로 전환해주는 제도입니다. 특히 사업 목적으로 사용된 가계대출도 최대 5천만원까지 대환 대상에 포함되어 지원 범위가 확대되었습니다.
신청 시 필요한 대환대상채무내역송금요청서 등 서류 준비와 NCB 919점 이하 신용 조건 확인이 중요합니다. 소상공인 대환대출은 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환하는 중요한 금융 지원책입니다.
2026년부터는 사업 목적으로 사용된 가계대출도 최대 5천만원까지 대환 대상에 포함되어, 10년 분할상환으로 안정적인 재정 관리가 가능해졌습니다. 이는 고금리로 어려움을 겪는 소상공인들에게 실질적인 도움이 될 것입니다.
신청 자격은 NCB 919점 이하, 국세 체납 및 금융기관 연체 기록이 없어야 합니다. 가계대출 대환 시 사업 용도 증빙이 필수입니다.
신청은 소상공인시장진흥공단 확인서 발급 후 취급은행 접수 두 단계로 진행되며, 대환대상채무내역송금요청서 등 필수 서류 준비가 성공의 핵심입니다.
성공적인 대환대출을 위해선 신용 조건과 채무 용도를 면밀히 확인하고, 대환대상채무내역송금요청서를 포함한 모든 필요 서류를 완벽하게 준비해야 합니다.
신청 시 필요한 대환대상채무내역송금요청서 등 서류 준비와 NCB 919점 이하 신용 조건 확인이 중요합니다. 소상공인 대환대출은 7% 이상 고금리 대출을 연 4.5% 고정금리로 전환하는 중요한 금융 지원책입니다.
2026년부터는 사업 목적으로 사용된 가계대출도 최대 5천만원까지 대환 대상에 포함되어, 10년 분할상환으로 안정적인 재정 관리가 가능해졌습니다. 이는 고금리로 어려움을 겪는 소상공인들에게 실질적인 도움이 될 것입니다.
신청 자격은 NCB 919점 이하, 국세 체납 및 금융기관 연체 기록이 없어야 합니다. 가계대출 대환 시 사업 용도 증빙이 필수입니다.
신청은 소상공인시장진흥공단 확인서 발급 후 취급은행 접수 두 단계로 진행되며, 대환대상채무내역송금요청서 등 필수 서류 준비가 성공의 핵심입니다.
성공적인 대환대출을 위해선 신용 조건과 채무 용도를 면밀히 확인하고, 대환대상채무내역송금요청서를 포함한 모든 필요 서류를 완벽하게 준비해야 합니다.