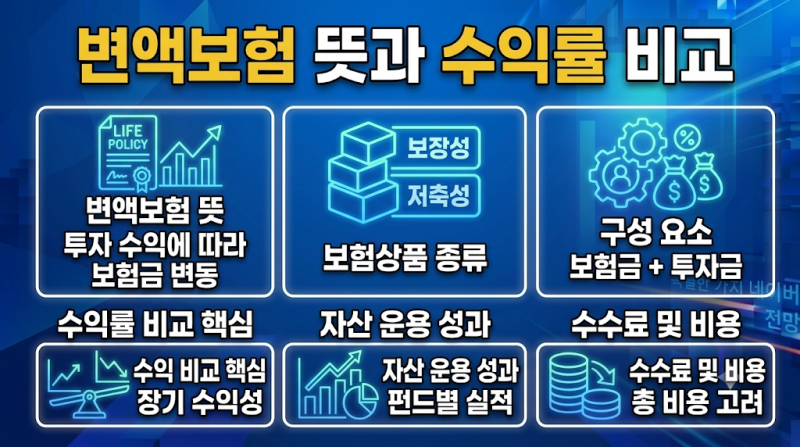
변액보험은 보험료 일부를 펀드에 투자하여 수익률에 따라 적립금이 변동하는 상품입니다. 단순히 높은 수익률 숫자만으로 변액보험의 성과를 판단하기 어려우며, 가입 기간과 사업비 등 여러 요소를 함께 고려해야 합니다.
펀드 수익률과 실제 계약 수익률은 다를 수 있으므로, 총 납입보험료와 해지환급금 등을 종합적으로 확인하는 것이 중요합니다. 변액보험은 투자와 보험 기능을 결합하여 변액보험수익률에 대한 기대를 높입니다. 하지만 단순히 높은 숫자만 보고 판단하는 것은 위험합니다.
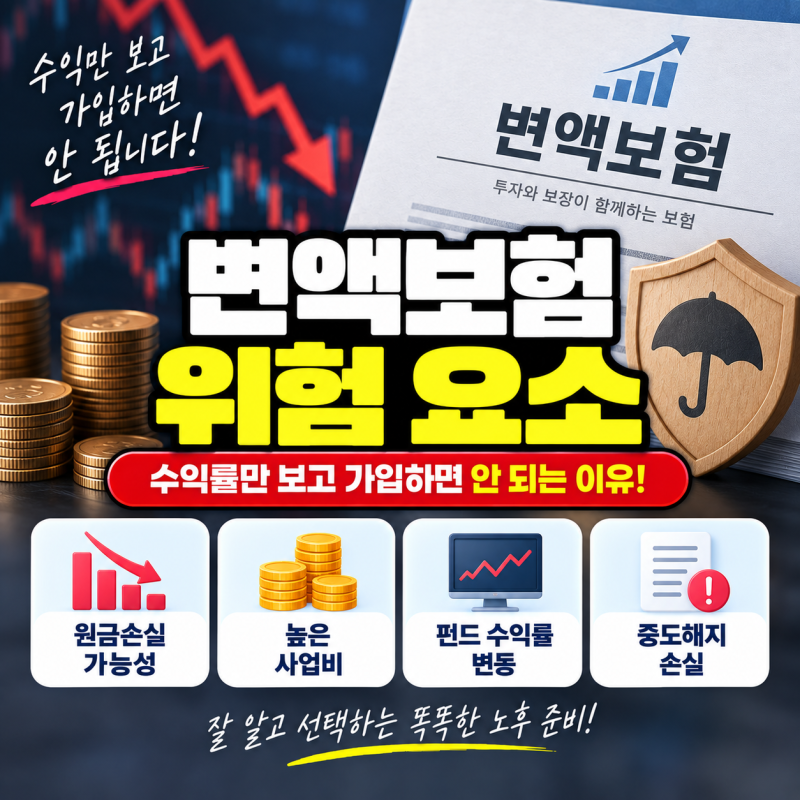
보험료 일부가 펀드에 투자되어 적립금이 변동하며 원금 손실 가능성도 있습니다. 겉으로 보이는 수익률보다 숨겨진 사업비, 가입 기간 등 핵심 요소를 이해해야 합니다.
많은 가입자가 변액보험 수익률 5%나 10%를 좋은 성과로 착각하지만, 숫자 하나만으로 가치를 판단하기 어렵습니다. 같은 5%라도 가입 기간에 따라 의미가 크게 달라지며, 납입 보험료 전액이 투자되지 않고 위험보험료와 사업비가 먼저 차감됩니다.
펀드 수익률이 높아도 실제 계약 적립금은 기대와 다를 수 있습니다. 변액보험수익률을 제대로 관리하려면, 펀드 수익률 외에 총 납입보험료 대비 현재 적립금과 해지환급금을 함께 확인해야 합니다.
가입 시점, 보험료 납입 시점, 펀드 변경 이력 등 여러 요인이 실제 수익률에 영향을 미치므로, 종합적인 관점에서 점검이 필수입니다. 장기적인 관심과 관리가 성공적인 변액보험 운용의 핵심입니다.
펀드 수익률과 실제 계약 수익률은 다를 수 있으므로, 총 납입보험료와 해지환급금 등을 종합적으로 확인하는 것이 중요합니다. 변액보험은 투자와 보험 기능을 결합하여 변액보험수익률에 대한 기대를 높입니다. 하지만 단순히 높은 숫자만 보고 판단하는 것은 위험합니다.
보험료 일부가 펀드에 투자되어 적립금이 변동하며 원금 손실 가능성도 있습니다. 겉으로 보이는 수익률보다 숨겨진 사업비, 가입 기간 등 핵심 요소를 이해해야 합니다.
많은 가입자가 변액보험 수익률 5%나 10%를 좋은 성과로 착각하지만, 숫자 하나만으로 가치를 판단하기 어렵습니다. 같은 5%라도 가입 기간에 따라 의미가 크게 달라지며, 납입 보험료 전액이 투자되지 않고 위험보험료와 사업비가 먼저 차감됩니다.
펀드 수익률이 높아도 실제 계약 적립금은 기대와 다를 수 있습니다. 변액보험수익률을 제대로 관리하려면, 펀드 수익률 외에 총 납입보험료 대비 현재 적립금과 해지환급금을 함께 확인해야 합니다.
가입 시점, 보험료 납입 시점, 펀드 변경 이력 등 여러 요인이 실제 수익률에 영향을 미치므로, 종합적인 관점에서 점검이 필수입니다. 장기적인 관심과 관리가 성공적인 변액보험 운용의 핵심입니다.