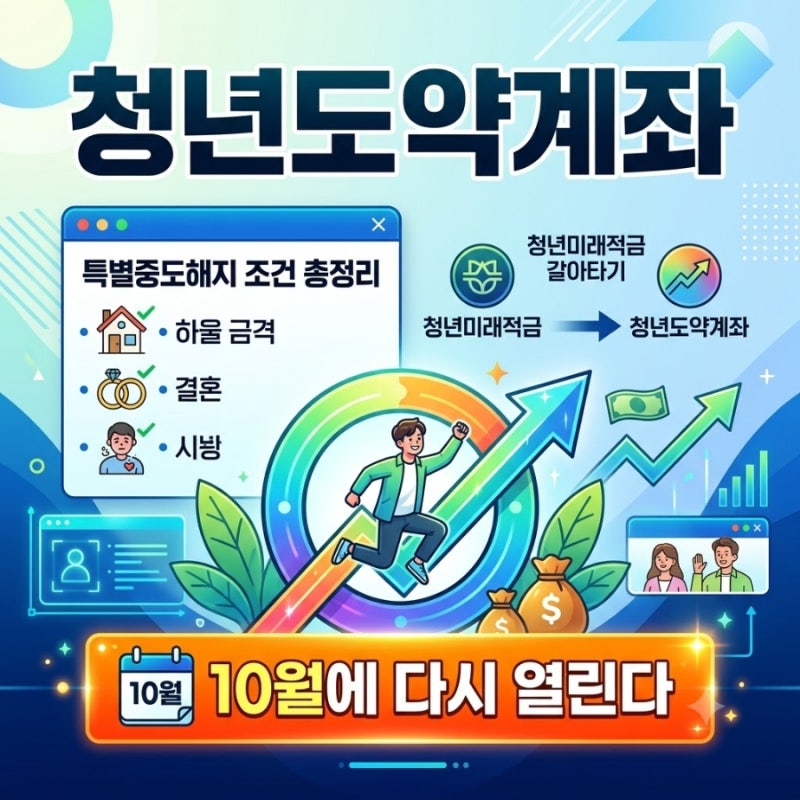
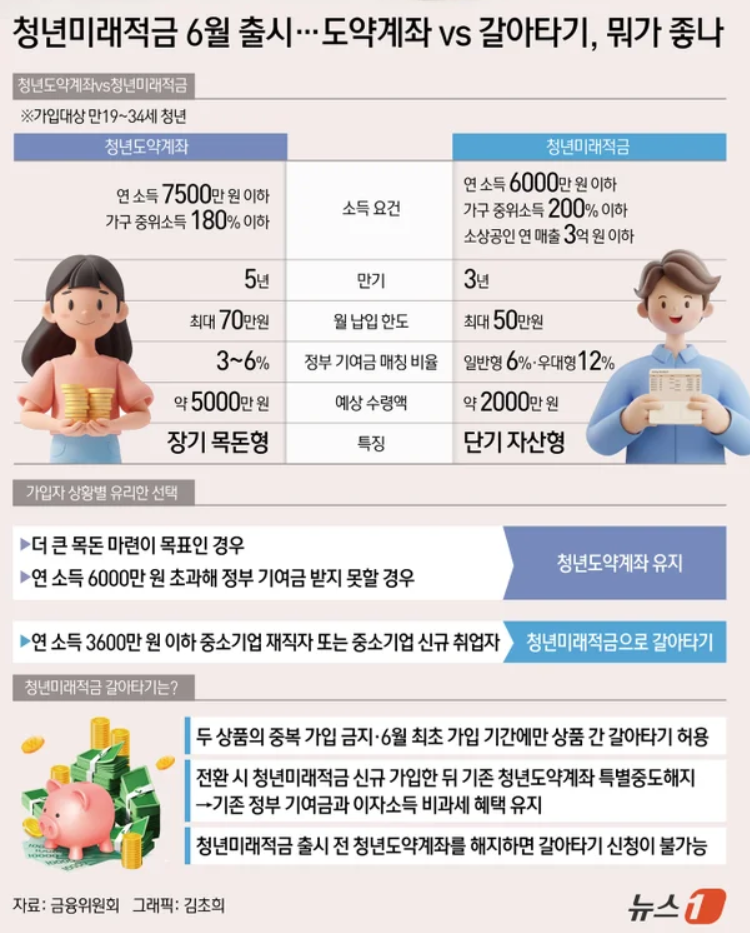
청년도약계좌 가입자 3명 중 1명꼴로 중도 해지하며, 특별중도해지 조건을 몰라 정부기여금과 비과세 혜택을 잃는 경우가 많습니다. 혼인, 출산, 주택구입, 퇴직 등 불가피한 사유 발생 시 특별중도해지를 통해 정부기여금과 비과세 혜택을 유지할 수 있습니다.
단, 생애최초 주택구입은 등기 완료 후 신청해야 하며, 일부 우대금리는 적용되지 않을 수 있어 실제 수령액을 확인해야 합니다.
청년도약계좌는 청년들의 자산 형성을 돕기 위한 정책 상품이지만, 안타깝게도 가입자 3명 중 1명꼴로 만기를 채우지 못하고 중도 해지하는 경우가 많습니다.
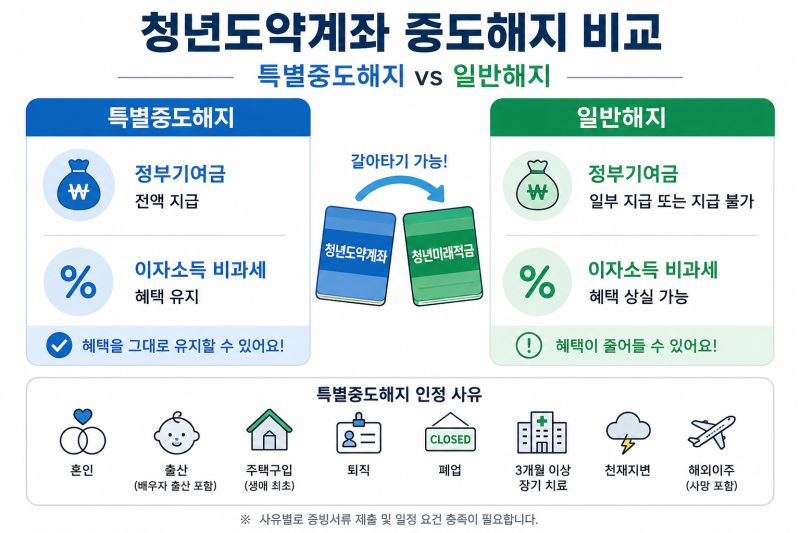
특히 많은 청년들이 특별중도해지 제도를 알지 못해 정부기여금과 비과세 혜택을 온전히 받지 못하고 일반 해지를 선택하는 실수를 저지르곤 합니다. 이는 목돈 마련을 목표로 했던 청년들에게 큰 손실로 이어질 수 있습니다.
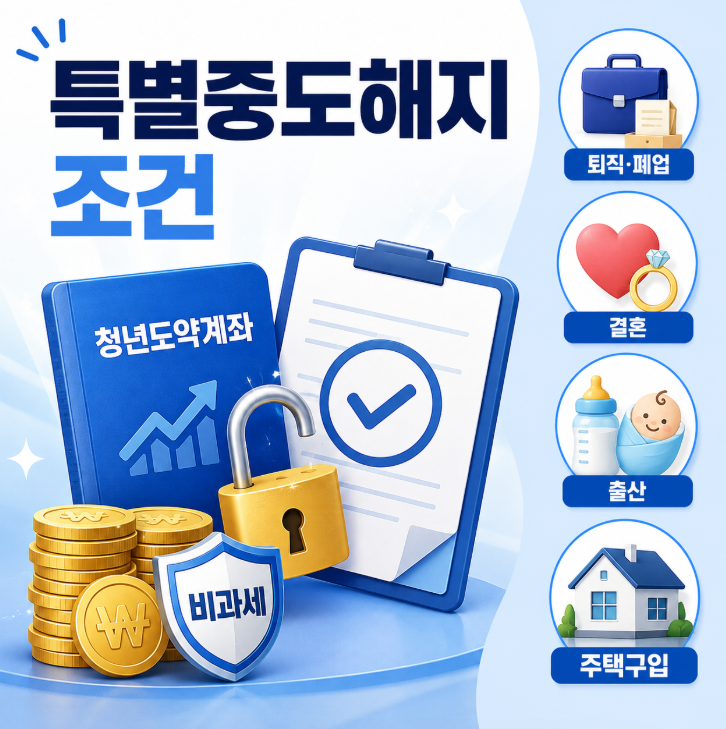
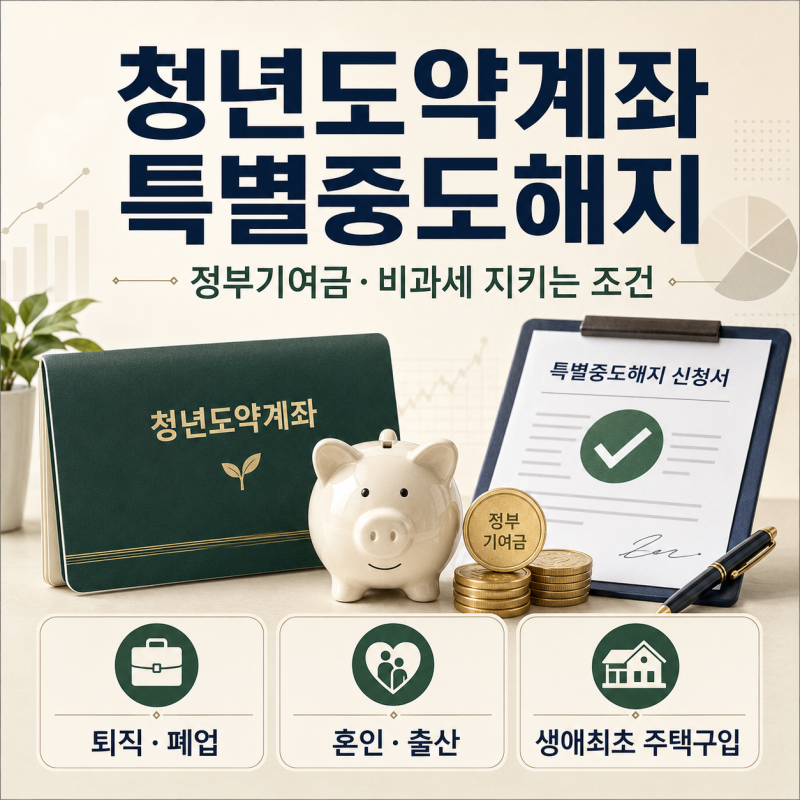
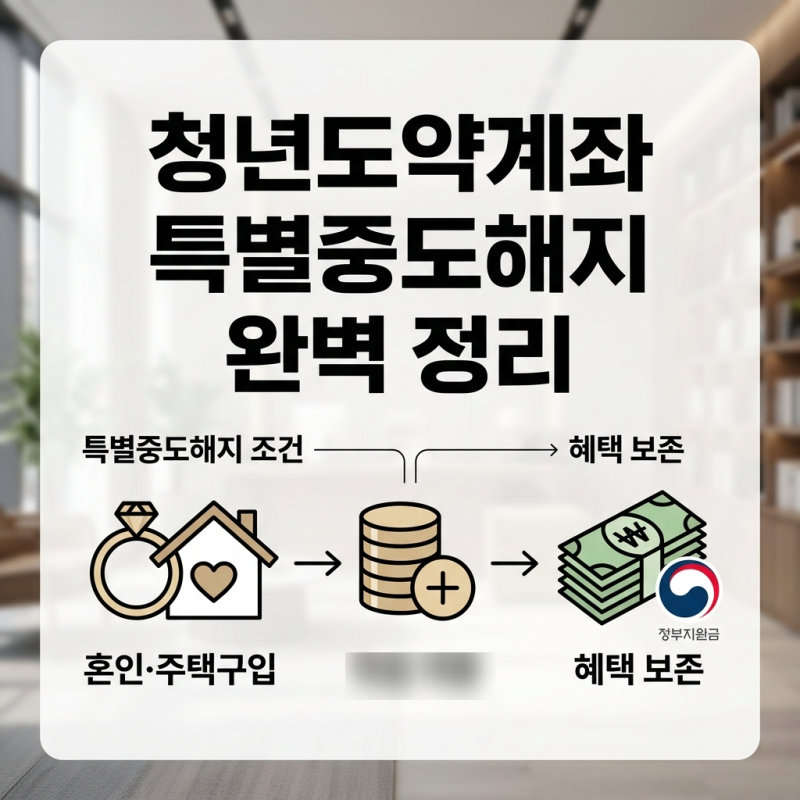
청년도약계좌 특별중도해지는 가입자의 사망, 해외 이주, 퇴직, 사업장 폐업, 천재지변, 장기치료가 필요한 질병 외에도 혼인, 출산, 생애최초 주택구입 등 불가피한 사유 발생 시 정부기여금과 비과세 혜택을 유지할 수 있도록 하는 제도입니다.
하지만 각 사유별로 까다로운 조건이 따릅니다. 예를 들어, 생애최초 주택구입의 경우 계약금이 아닌 등기 완료 후에만 신청이 가능하며, 사망 및 해외이주를 제외한 대부분의 사유는 사유 발생일로부터 6개월 이내에 신청해야 인정됩니다.
또한, 최소 3년 이상 계좌를 유지해야 정부기여금 혜택을 온전히 받을 수 있습니다. 가장 중요한 점은 특별중도해지라 할지라도 만기 우대금리까지 100% 적용되는 것은 아니라는 사실입니다.
은행별 상품약관에 따라 기본금리만 적용되고 일부 우대금리는 제외될 수 있으므로, 실제 수령액은 가입 은행에 직접 확인하는 것이 필수적입니다.
따라서 청년도약계좌를 중도 해지해야 할 상황에 처했다면, 반드시 특별중도해지 조건을 면밀히 확인하고 필요한 서류와 신청 시점을 정확히 파악하여 불이익을 최소화해야 합니다.
단, 생애최초 주택구입은 등기 완료 후 신청해야 하며, 일부 우대금리는 적용되지 않을 수 있어 실제 수령액을 확인해야 합니다.
청년도약계좌는 청년들의 자산 형성을 돕기 위한 정책 상품이지만, 안타깝게도 가입자 3명 중 1명꼴로 만기를 채우지 못하고 중도 해지하는 경우가 많습니다.
특히 많은 청년들이 특별중도해지 제도를 알지 못해 정부기여금과 비과세 혜택을 온전히 받지 못하고 일반 해지를 선택하는 실수를 저지르곤 합니다. 이는 목돈 마련을 목표로 했던 청년들에게 큰 손실로 이어질 수 있습니다.
청년도약계좌 특별중도해지는 가입자의 사망, 해외 이주, 퇴직, 사업장 폐업, 천재지변, 장기치료가 필요한 질병 외에도 혼인, 출산, 생애최초 주택구입 등 불가피한 사유 발생 시 정부기여금과 비과세 혜택을 유지할 수 있도록 하는 제도입니다.
하지만 각 사유별로 까다로운 조건이 따릅니다. 예를 들어, 생애최초 주택구입의 경우 계약금이 아닌 등기 완료 후에만 신청이 가능하며, 사망 및 해외이주를 제외한 대부분의 사유는 사유 발생일로부터 6개월 이내에 신청해야 인정됩니다.
또한, 최소 3년 이상 계좌를 유지해야 정부기여금 혜택을 온전히 받을 수 있습니다. 가장 중요한 점은 특별중도해지라 할지라도 만기 우대금리까지 100% 적용되는 것은 아니라는 사실입니다.
은행별 상품약관에 따라 기본금리만 적용되고 일부 우대금리는 제외될 수 있으므로, 실제 수령액은 가입 은행에 직접 확인하는 것이 필수적입니다.
따라서 청년도약계좌를 중도 해지해야 할 상황에 처했다면, 반드시 특별중도해지 조건을 면밀히 확인하고 필요한 서류와 신청 시점을 정확히 파악하여 불이익을 최소화해야 합니다.