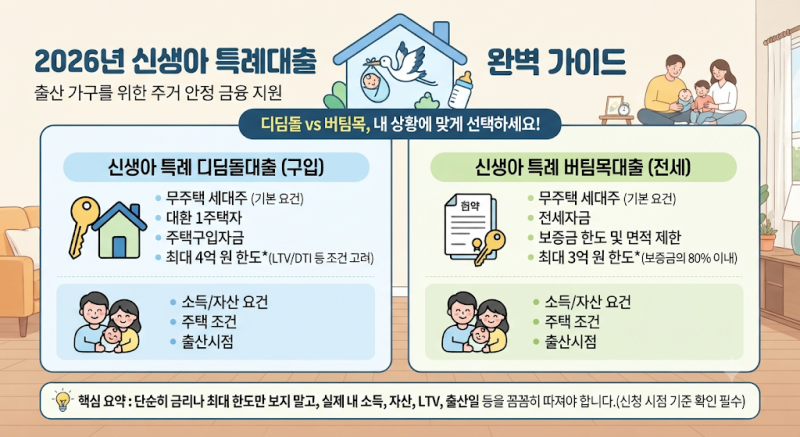
신생아 특례대출은 출산 가구의 주거비 부담을 낮추기 위한 정책 대출로, 주택 구입자금인 디딤돌과 전세자금인 버팀목으로 나뉩니다.
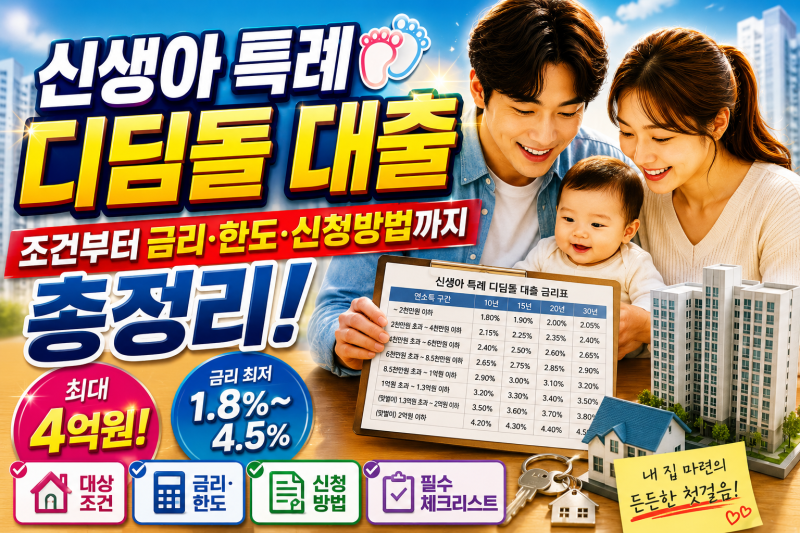
신생아 특례 디딤돌 대출은 대출접수일 기준 2년 이내 출산, 무주택 세대주, 부부합산 연소득 1억 3천만원 이하 등의 조건을 충족해야 합니다.
흔히 알려진 최저금리 1.3%는 전세자금 버팀목 대출에 해당하며, 주택 구입용 디딤돌 대출은 연 1.8%부터 시작하므로 정확한 금리 확인이 필수입니다. 신생아 특례대출은 출산 가구의 주거비 부담을 경감하기 위한 정부 정책 대출입니다.
주택 구입자금인 신생아 특례 디딤돌 대출과 전세자금인 신생아 특례 버팀목 대출로 나뉘며, 많은 이들이 낮은 금리 혜택에 주목합니다. 하지만 흔히 알려진 최저금리 1.3%가 모든 특례대출에 적용되는 것은 아니라는 점을 명확히 인지해야 합니다.
신생아 특례 디딤돌 대출의 주요 조건은 대출 신청일 기준 2년 이내 출산(2023년 1월 1일 이후 출생아), 무주택 세대주, 부부합산 연소득 1억 3천만원 이하(맞벌이 2억원 이하), 순자산 5억 1천 1백만원 이하입니다.
대상 주택은 9억원 이하, 전용면적 85㎡ 이하로 제한됩니다. 대출 한도는 최대 4억원까지 가능하나, 주택가격, 소득, 담보평가액에 따라 실제 금액은 달라집니다.
특히, 신생아 특례 디딤돌 대출의 금리는 연 1.8%부터 시작하며, 최저금리 1.3%는 전세자금 버팀목 대출에 해당하므로 혼동하지 않아야 합니다.
따라서 신생아 특례 디딤돌 대출을 고려한다면, 단순히 최저금리만 보고 판단하기보다 본인의 소득, 자산, 주택 조건을 면밀히 확인하고 실제 적용될 금리와 한도를 정확히 파악하는 것이 중요합니다.
꼼꼼한 사전 확인과 상담을 통해 정책 대출의 혜택을 현명하게 활용하시길 바랍니다.
신생아 특례 디딤돌 대출은 대출접수일 기준 2년 이내 출산, 무주택 세대주, 부부합산 연소득 1억 3천만원 이하 등의 조건을 충족해야 합니다.
흔히 알려진 최저금리 1.3%는 전세자금 버팀목 대출에 해당하며, 주택 구입용 디딤돌 대출은 연 1.8%부터 시작하므로 정확한 금리 확인이 필수입니다. 신생아 특례대출은 출산 가구의 주거비 부담을 경감하기 위한 정부 정책 대출입니다.
주택 구입자금인 신생아 특례 디딤돌 대출과 전세자금인 신생아 특례 버팀목 대출로 나뉘며, 많은 이들이 낮은 금리 혜택에 주목합니다. 하지만 흔히 알려진 최저금리 1.3%가 모든 특례대출에 적용되는 것은 아니라는 점을 명확히 인지해야 합니다.
신생아 특례 디딤돌 대출의 주요 조건은 대출 신청일 기준 2년 이내 출산(2023년 1월 1일 이후 출생아), 무주택 세대주, 부부합산 연소득 1억 3천만원 이하(맞벌이 2억원 이하), 순자산 5억 1천 1백만원 이하입니다.
대상 주택은 9억원 이하, 전용면적 85㎡ 이하로 제한됩니다. 대출 한도는 최대 4억원까지 가능하나, 주택가격, 소득, 담보평가액에 따라 실제 금액은 달라집니다.
특히, 신생아 특례 디딤돌 대출의 금리는 연 1.8%부터 시작하며, 최저금리 1.3%는 전세자금 버팀목 대출에 해당하므로 혼동하지 않아야 합니다.
따라서 신생아 특례 디딤돌 대출을 고려한다면, 단순히 최저금리만 보고 판단하기보다 본인의 소득, 자산, 주택 조건을 면밀히 확인하고 실제 적용될 금리와 한도를 정확히 파악하는 것이 중요합니다.
꼼꼼한 사전 확인과 상담을 통해 정책 대출의 혜택을 현명하게 활용하시길 바랍니다.