

초등학생 시기에 어린이 암보험을 가입하면 낮은 보험료로 높은 암진단비와 체증형 유사암진단비를 장기적으로 확보할 수 있어 유리합니다.
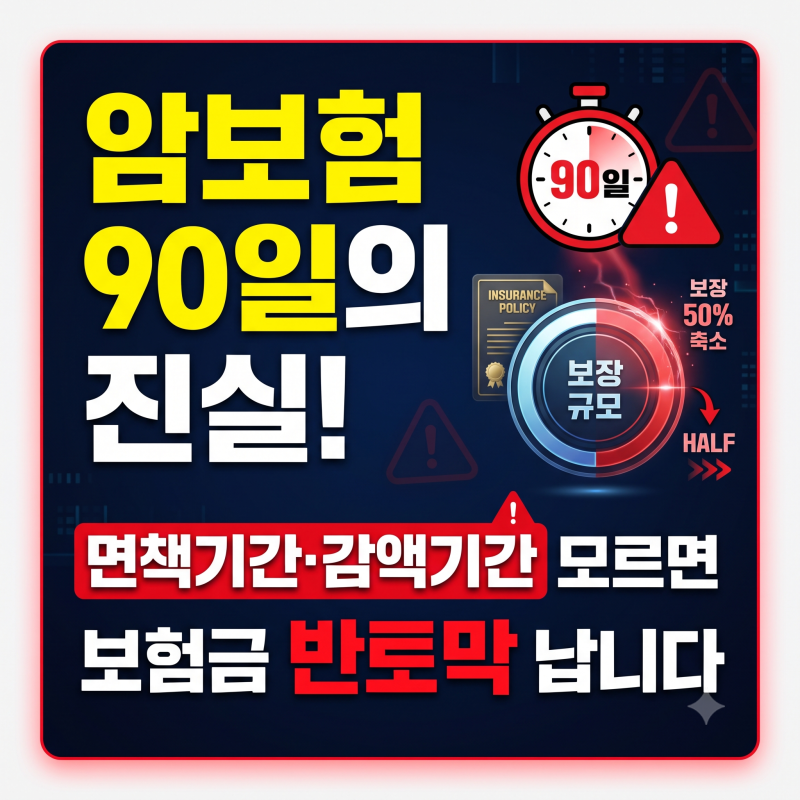
암보험 가입 시 90일 면책기간이 적용되는 경우가 많으며, 이 기간 내 암 진단 시 보험금 지급이 거절될 수 있으나, 약관에 따라 납입 보험료를 반환하는 경우도 있습니다.
기존 암진단비 외에 암수술비, 표적항암치료비 등 실제 치료비를 보장하는 특약을 추가하면, 적은 추가 보험료로 100세까지 든든한 보장을 마련할 수 있습니다. 어린이 암보험은 자녀의 미래 건강을 위한 필수적인 준비로 여겨집니다.
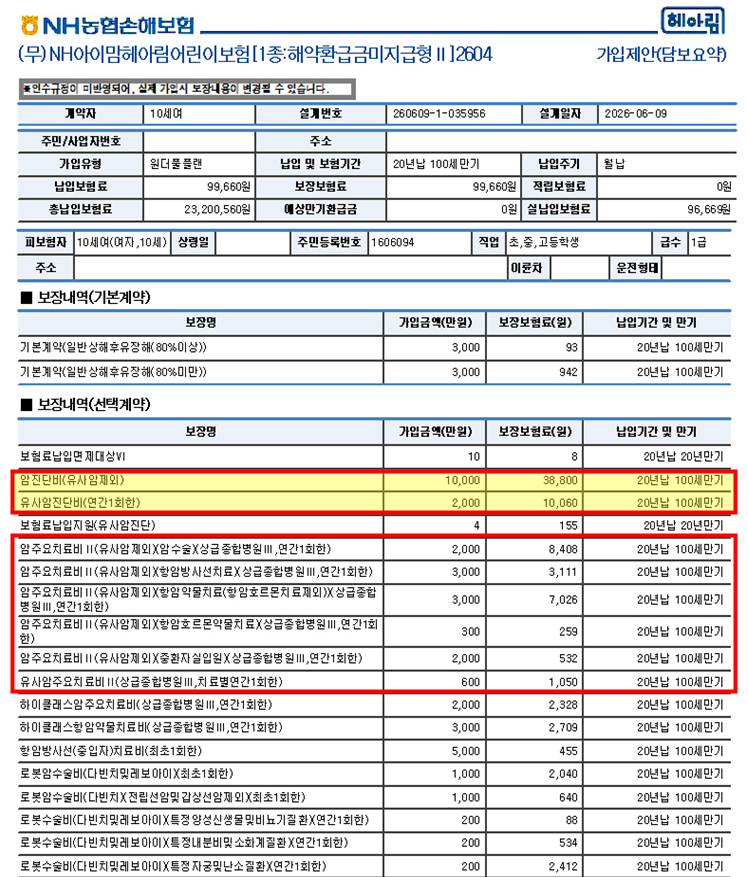
특히 초등학생과 같은 어린 나이에 가입할 경우, 상대적으로 낮은 보험료로 일반암진단비 1억 원, 유사암진단비 2천만 원(체증형)과 같은 든든한 보장을 4만 원대라는 합리적인 비용으로 마련할 수 있다는 큰 장점이 있습니다.
이는 아이들이 성장하면서 발생할 수 있는 혹시 모를 질병에 대비해 장기적인 보장 자산을 확보하는 현명한 방법입니다.
비갱신형으로 90세 또는 100세 만기를 설정하면 보험료 인상 걱정 없이 안정적인 지출 계획을 세울 수 있으며, 어릴수록 위험률이 낮아 유리한 조건으로 가입할 수 있습니다. 하지만 암보험 가입 시 반드시 유의해야 할 중요한 사항 중 하나는 바로 '면책기간'입니다.
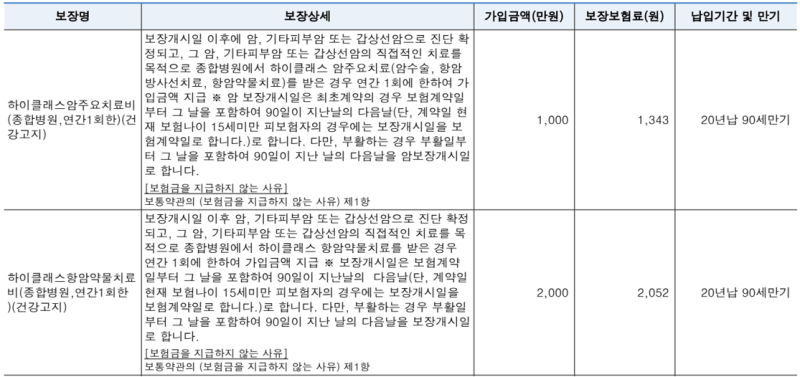
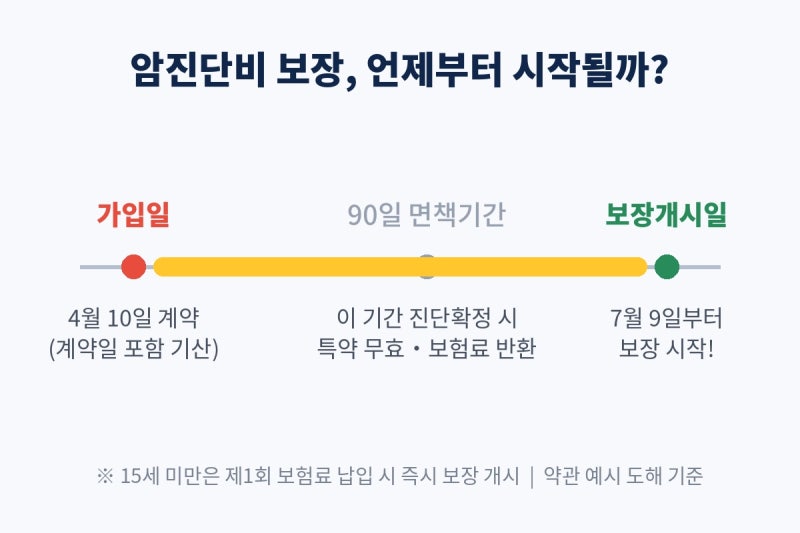
대부분의 암보험은 가입 후 90일간 암 진단비를 지급하지 않는 면책기간을 두는데, 이 기간 내에 암 진단을 받으면 보험금 수령이 어려울 수 있습니다. 예를 들어, 계약일로부터 90일이 지난 다음 날부터 보장이 시작되는 것이 일반적입니다.
다만, 모든 계약이 동일하게 처리되는 것은 아니며, 일부 상품은 면책기간 중 암 진단 시 해당 특약을 무효로 하고 납입 보험료를 반환하기도 합니다. 따라서 가입 전 약관을 꼼꼼히 확인하여 정확한 보장 개시일과 면책 조항을 이해하는 것이 중요합니다.
또한, 암 진단비 외에 실제 암 치료에 필요한 비용을 보장하는 특약을 추가하는 것도 효과적인 전략입니다.
중학생 사례처럼 기존 진단비가 있더라도 암수술비, 표적항암약물치료비, 양성자 및 중입자 방사선치료비 등을 월 1만 원대의 추가 보험료로 보강하여 100세까지 넉넉한 치료비를 준비할 수 있습니다.
이는 진단 시 목돈과 더불어 치료 과정에서 발생하는 고액의 의료비 부담을 덜어주어 더욱 포괄적인 대비를 가능하게 합니다.
특히 유사암의 경우 10대~20대 어린 나이에도 진단받는 사례가 많으므로, 체증형 유사암 보장을 통해 물가 상승에 따른 의료비 인상에도 대비하는 것이 현명합니다.
자녀의 나이와 건강 상태, 가족력 등을 고려하여 전문가와 상담 후 맞춤형 설계를 하는 것이 가장 바람직합니다.
암보험 가입 시 90일 면책기간이 적용되는 경우가 많으며, 이 기간 내 암 진단 시 보험금 지급이 거절될 수 있으나, 약관에 따라 납입 보험료를 반환하는 경우도 있습니다.
기존 암진단비 외에 암수술비, 표적항암치료비 등 실제 치료비를 보장하는 특약을 추가하면, 적은 추가 보험료로 100세까지 든든한 보장을 마련할 수 있습니다. 어린이 암보험은 자녀의 미래 건강을 위한 필수적인 준비로 여겨집니다.
특히 초등학생과 같은 어린 나이에 가입할 경우, 상대적으로 낮은 보험료로 일반암진단비 1억 원, 유사암진단비 2천만 원(체증형)과 같은 든든한 보장을 4만 원대라는 합리적인 비용으로 마련할 수 있다는 큰 장점이 있습니다.
이는 아이들이 성장하면서 발생할 수 있는 혹시 모를 질병에 대비해 장기적인 보장 자산을 확보하는 현명한 방법입니다.
비갱신형으로 90세 또는 100세 만기를 설정하면 보험료 인상 걱정 없이 안정적인 지출 계획을 세울 수 있으며, 어릴수록 위험률이 낮아 유리한 조건으로 가입할 수 있습니다. 하지만 암보험 가입 시 반드시 유의해야 할 중요한 사항 중 하나는 바로 '면책기간'입니다.
대부분의 암보험은 가입 후 90일간 암 진단비를 지급하지 않는 면책기간을 두는데, 이 기간 내에 암 진단을 받으면 보험금 수령이 어려울 수 있습니다. 예를 들어, 계약일로부터 90일이 지난 다음 날부터 보장이 시작되는 것이 일반적입니다.
다만, 모든 계약이 동일하게 처리되는 것은 아니며, 일부 상품은 면책기간 중 암 진단 시 해당 특약을 무효로 하고 납입 보험료를 반환하기도 합니다. 따라서 가입 전 약관을 꼼꼼히 확인하여 정확한 보장 개시일과 면책 조항을 이해하는 것이 중요합니다.
또한, 암 진단비 외에 실제 암 치료에 필요한 비용을 보장하는 특약을 추가하는 것도 효과적인 전략입니다.
중학생 사례처럼 기존 진단비가 있더라도 암수술비, 표적항암약물치료비, 양성자 및 중입자 방사선치료비 등을 월 1만 원대의 추가 보험료로 보강하여 100세까지 넉넉한 치료비를 준비할 수 있습니다.
이는 진단 시 목돈과 더불어 치료 과정에서 발생하는 고액의 의료비 부담을 덜어주어 더욱 포괄적인 대비를 가능하게 합니다.
특히 유사암의 경우 10대~20대 어린 나이에도 진단받는 사례가 많으므로, 체증형 유사암 보장을 통해 물가 상승에 따른 의료비 인상에도 대비하는 것이 현명합니다.
자녀의 나이와 건강 상태, 가족력 등을 고려하여 전문가와 상담 후 맞춤형 설계를 하는 것이 가장 바람직합니다.