

프리랜서나 부업 소득자는 3.3% 원천징수했더라도 최종 정산 시 납부 또는 환급 금액이 달라질 수 있습니다. 매출이 없는 개인사업자라도 사업 관련 비용이 발생했다면 결손금이 생겨 종합소득세 신고가 필요할 수 있습니다.
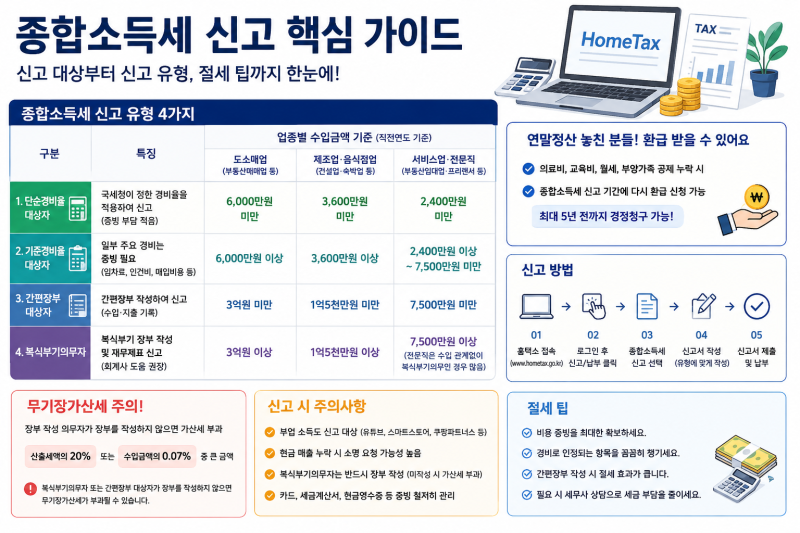
간편장부대상자 여부는 해당 과세기간 매출이 아닌 직전연도 수입금액과 업종을 기준으로 판단합니다. 종합소득세 신고는 소득 유형과 세무 용어의 복잡성으로 많은 납세자가 어려움을 겪습니다. 특히 프리랜서, N잡러, 매출 없는 개인사업자는 신고 의무 파악이 쉽지 않습니다.
3.3% 원천징수나 매출 없음을 이유로 신고를 누락하면 가산세 등 불이익을 받을 수 있으니, 각자의 상황에 맞는 신고 기준 이해가 중요합니다.
프리랜서나 부업 소득자는 3.3% 원천징수 후에도 연간 소득을 합산하여 최종 정산해야 하며, 소액이라도 합산 대상이면 신고 의무가 발생합니다. 매출 없는 개인사업자도 사업 관련 비용 발생 시 결손금이 생겨 신고가 필요할 수 있습니다.
이는 향후 결손금 활용과도 연결됩니다. 간편장부대상자 여부는 해당 연도 매출이 아닌 직전연도 수입금액과 업종을 기준으로 판단하며, 전문직 사업자는 수입과 무관하게 복식부기의무자입니다.
종합소득세 신고 기준은 소득 종류, 사업 형태, 비용 발생 등 여러 요인에 따라 복합적으로 결정됩니다. 본인 상황을 정확히 파악하고 국세청 기준에 맞춰 소득 합산 및 공제 요건을 확인해야 합니다.
가산세를 피하고 절세 혜택을 위해 신고 기한 준수 및 증빙 자료 준비가 필수입니다. 복잡하다면 전문가 도움을 고려하십시오.
간편장부대상자 여부는 해당 과세기간 매출이 아닌 직전연도 수입금액과 업종을 기준으로 판단합니다. 종합소득세 신고는 소득 유형과 세무 용어의 복잡성으로 많은 납세자가 어려움을 겪습니다. 특히 프리랜서, N잡러, 매출 없는 개인사업자는 신고 의무 파악이 쉽지 않습니다.
3.3% 원천징수나 매출 없음을 이유로 신고를 누락하면 가산세 등 불이익을 받을 수 있으니, 각자의 상황에 맞는 신고 기준 이해가 중요합니다.
프리랜서나 부업 소득자는 3.3% 원천징수 후에도 연간 소득을 합산하여 최종 정산해야 하며, 소액이라도 합산 대상이면 신고 의무가 발생합니다. 매출 없는 개인사업자도 사업 관련 비용 발생 시 결손금이 생겨 신고가 필요할 수 있습니다.
이는 향후 결손금 활용과도 연결됩니다. 간편장부대상자 여부는 해당 연도 매출이 아닌 직전연도 수입금액과 업종을 기준으로 판단하며, 전문직 사업자는 수입과 무관하게 복식부기의무자입니다.
종합소득세 신고 기준은 소득 종류, 사업 형태, 비용 발생 등 여러 요인에 따라 복합적으로 결정됩니다. 본인 상황을 정확히 파악하고 국세청 기준에 맞춰 소득 합산 및 공제 요건을 확인해야 합니다.
가산세를 피하고 절세 혜택을 위해 신고 기한 준수 및 증빙 자료 준비가 필수입니다. 복잡하다면 전문가 도움을 고려하십시오.