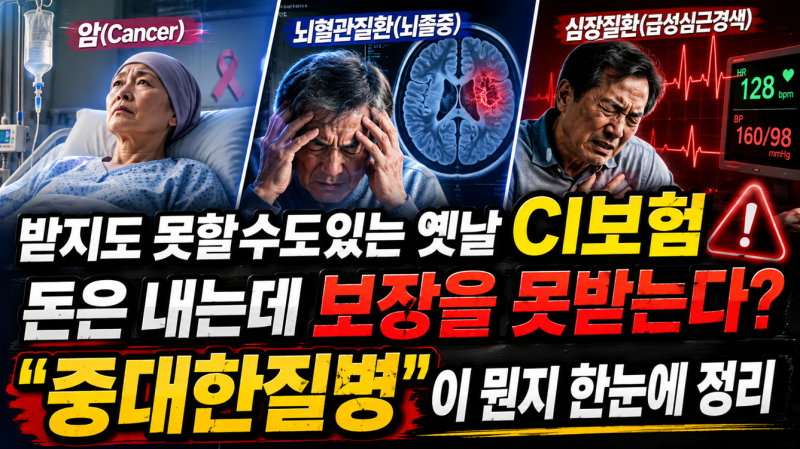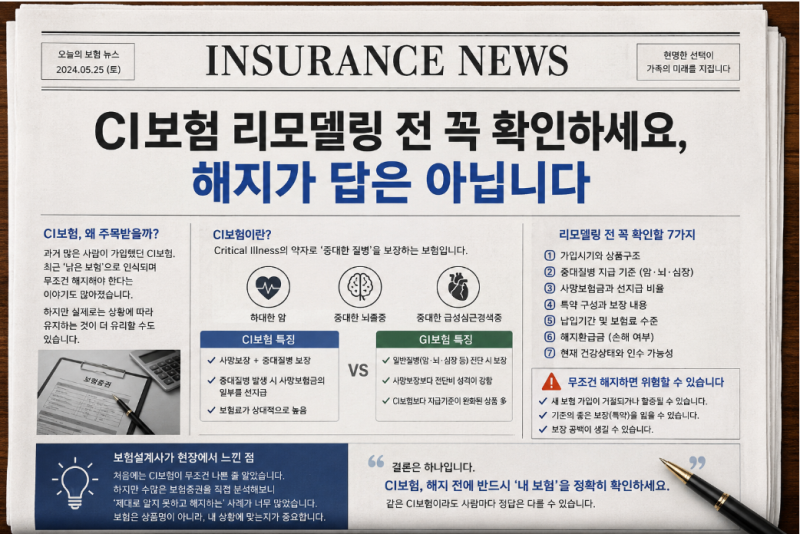

GI보험은 CI보험의 '중대한 질병' 보장 한계를 보완하기 위해 등장한 '일반 질병' 보장 상품입니다. 보장 범위가 넓어진 만큼 동일 보험료 대비 보험금이 적을 수 있으며, 뇌혈관질환 등 세부 보장 범위는 상품별로 다릅니다.
사망 보장 비중이 높아 실제 필요한 질병 보장이 부족할 수 있으므로, 약관과 개인의 필요성을 면밀히 확인해야 합니다.
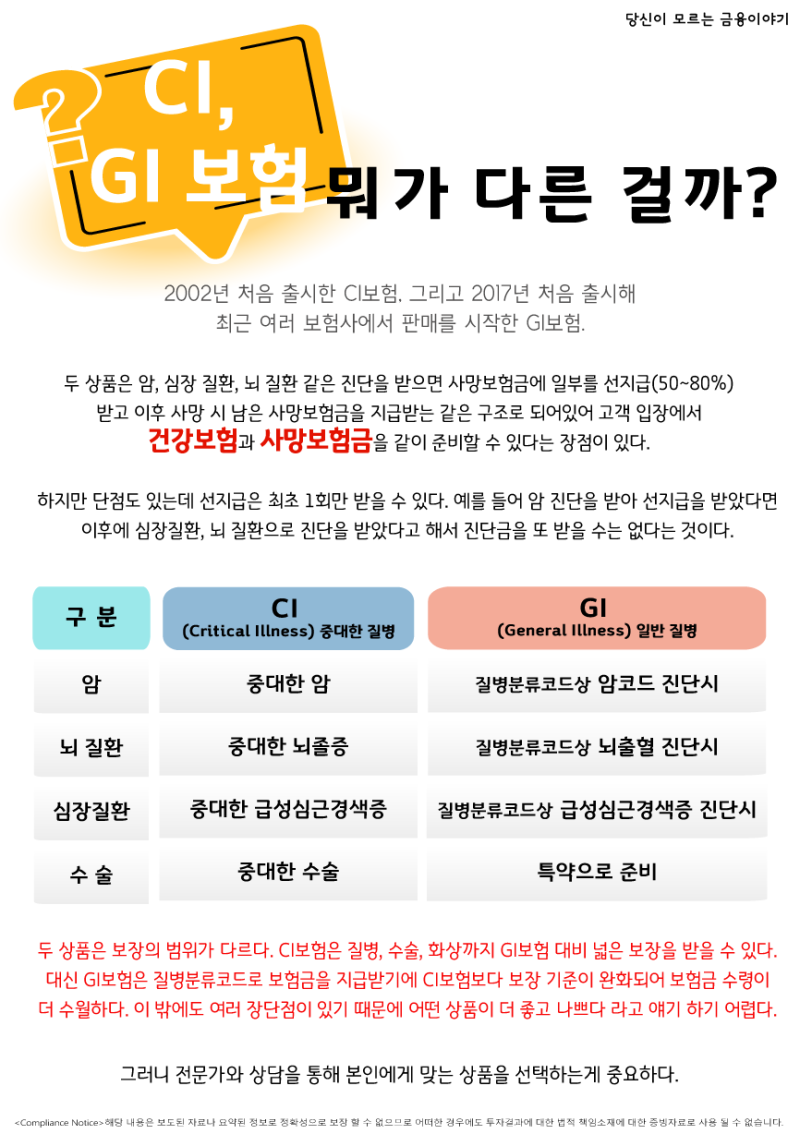
GI보험은 'General Illness(일반 질병)'의 줄임말로, 기존 CI보험의 '중대한 질병' 보장 조건이 너무 까다롭다는 한계를 보완하기 위해 등장한 상품입니다.
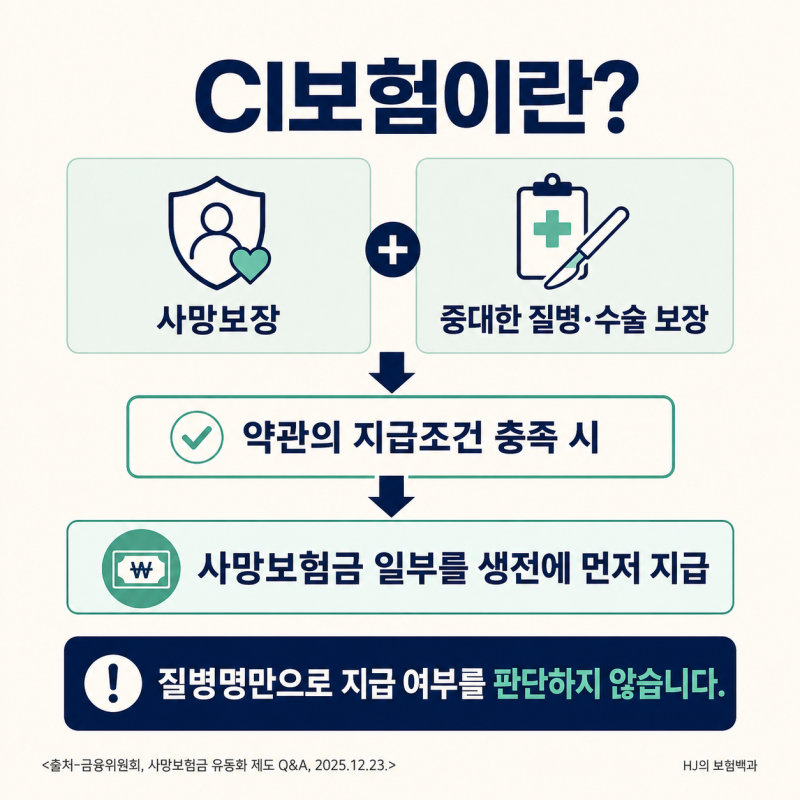
CI보험이 약관상 '중대한' 암, 뇌졸중, 급성심근경색 등만을 보장했던 것과 달리, GI보험은 질병의 중증도나 후유장해를 별도로 요구하기보다 약관에서 정한 질병분류코드와 진단 기준을 중심으로 보험금을 지급하여 보장 문턱을 낮췄습니다.
그러나 GI보험이 무조건 CI보험보다 유리하다고 단정하기는 어렵습니다. 보장 범위를 넓힌 만큼 같은 보험료라면 보험금이 CI보험보다 적은 경우가 많습니다.
또한, 뇌출혈, 뇌졸중, 뇌경색 등 뇌혈관질환의 보장 범위와 세부 코드는 상품별로 상이하므로, 'GI보험이면 모두 보장된다'는 오해는 금물입니다. 조건이 쉬워지는 대신 받을 수 있는 금액이나 일부 보장 항목은 줄어들 수 있다는 점을 명심해야 합니다.
더불어 GI보험 역시 CI보험과 마찬가지로 기본 뼈대는 사망을 보장하는 종신보험의 형태를 띠고 있어, 사망 보장에 대한 필요성이 크지 않은 가입자에게는 오히려 과도한 납입액이 배정되어 정작 필요한 질병 대비가 부족해지는 단점이 될 수 있습니다.
따라서 GI보험 가입이나 기존 보험의 리모델링을 고려한다면, 자신의 가족력, 재정 상황, 그리고 가장 중요하게 생각하는 보장 목적에 따라 신중하게 접근해야 합니다.
무작정 해지하기보다는 기존 보험을 유지하면서 부족한 보장을 보완하는 리모델링 전략을 고려하고, 반드시 상품설명서와 약관의 보장 코드, 면책사항, 감액기간, 지급 조건을 직접 확인하여 자신에게 가장 적합한 선택을 하는 것이 중요합니다.
사망 보장 비중이 높아 실제 필요한 질병 보장이 부족할 수 있으므로, 약관과 개인의 필요성을 면밀히 확인해야 합니다.
GI보험은 'General Illness(일반 질병)'의 줄임말로, 기존 CI보험의 '중대한 질병' 보장 조건이 너무 까다롭다는 한계를 보완하기 위해 등장한 상품입니다.
CI보험이 약관상 '중대한' 암, 뇌졸중, 급성심근경색 등만을 보장했던 것과 달리, GI보험은 질병의 중증도나 후유장해를 별도로 요구하기보다 약관에서 정한 질병분류코드와 진단 기준을 중심으로 보험금을 지급하여 보장 문턱을 낮췄습니다.
그러나 GI보험이 무조건 CI보험보다 유리하다고 단정하기는 어렵습니다. 보장 범위를 넓힌 만큼 같은 보험료라면 보험금이 CI보험보다 적은 경우가 많습니다.
또한, 뇌출혈, 뇌졸중, 뇌경색 등 뇌혈관질환의 보장 범위와 세부 코드는 상품별로 상이하므로, 'GI보험이면 모두 보장된다'는 오해는 금물입니다. 조건이 쉬워지는 대신 받을 수 있는 금액이나 일부 보장 항목은 줄어들 수 있다는 점을 명심해야 합니다.
더불어 GI보험 역시 CI보험과 마찬가지로 기본 뼈대는 사망을 보장하는 종신보험의 형태를 띠고 있어, 사망 보장에 대한 필요성이 크지 않은 가입자에게는 오히려 과도한 납입액이 배정되어 정작 필요한 질병 대비가 부족해지는 단점이 될 수 있습니다.
따라서 GI보험 가입이나 기존 보험의 리모델링을 고려한다면, 자신의 가족력, 재정 상황, 그리고 가장 중요하게 생각하는 보장 목적에 따라 신중하게 접근해야 합니다.
무작정 해지하기보다는 기존 보험을 유지하면서 부족한 보장을 보완하는 리모델링 전략을 고려하고, 반드시 상품설명서와 약관의 보장 코드, 면책사항, 감액기간, 지급 조건을 직접 확인하여 자신에게 가장 적합한 선택을 하는 것이 중요합니다.