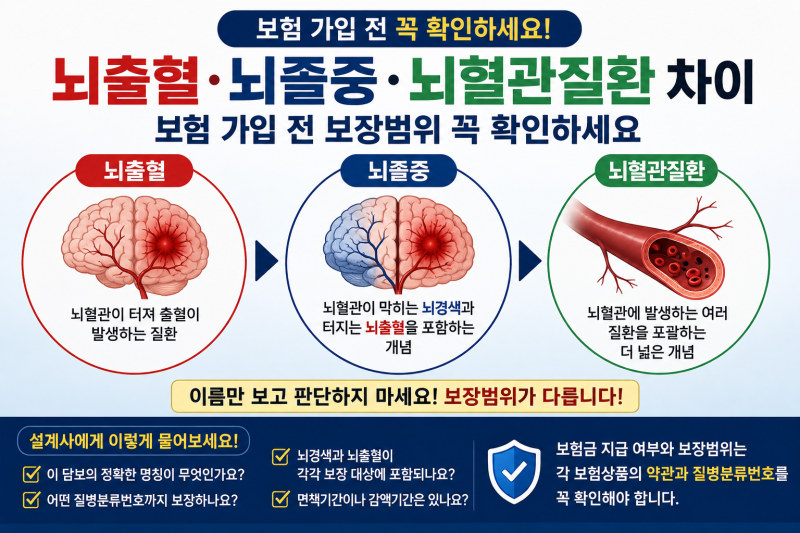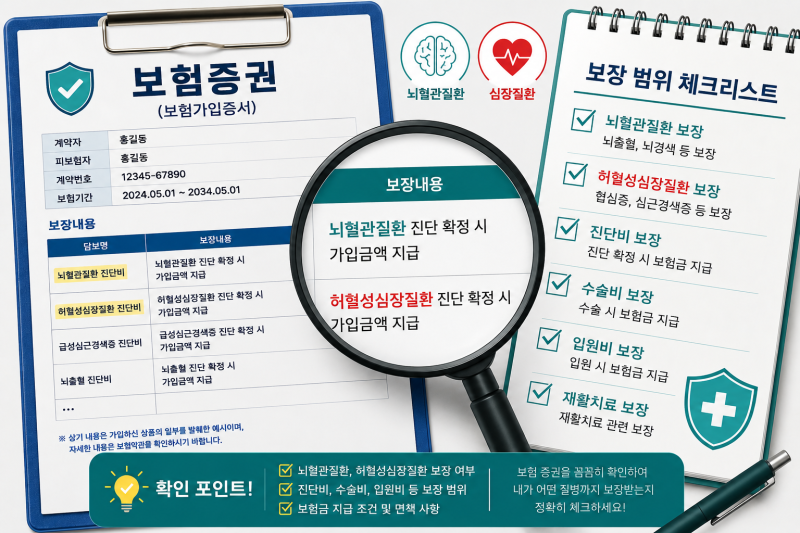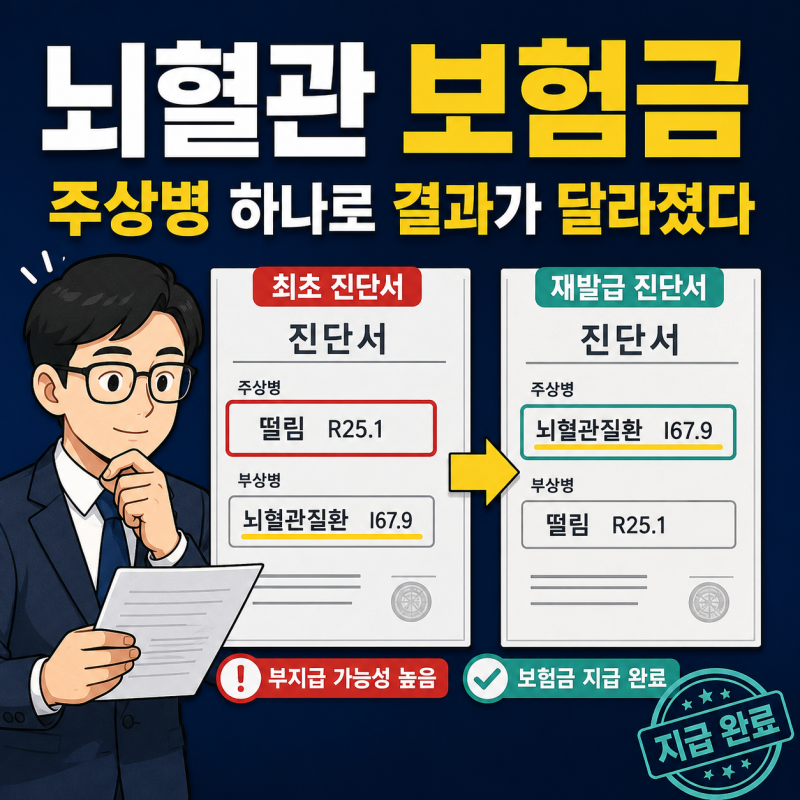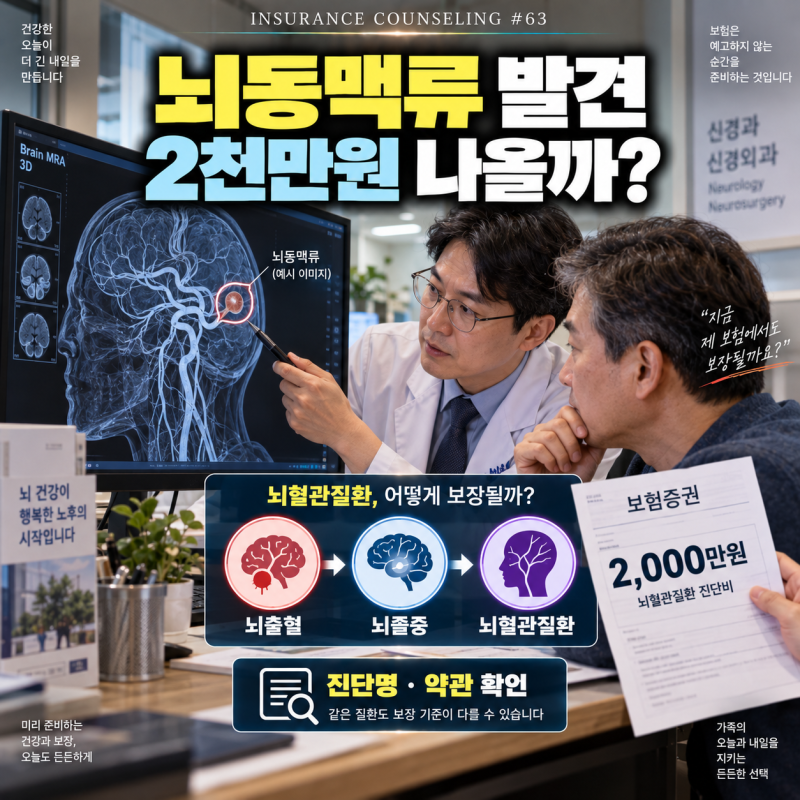
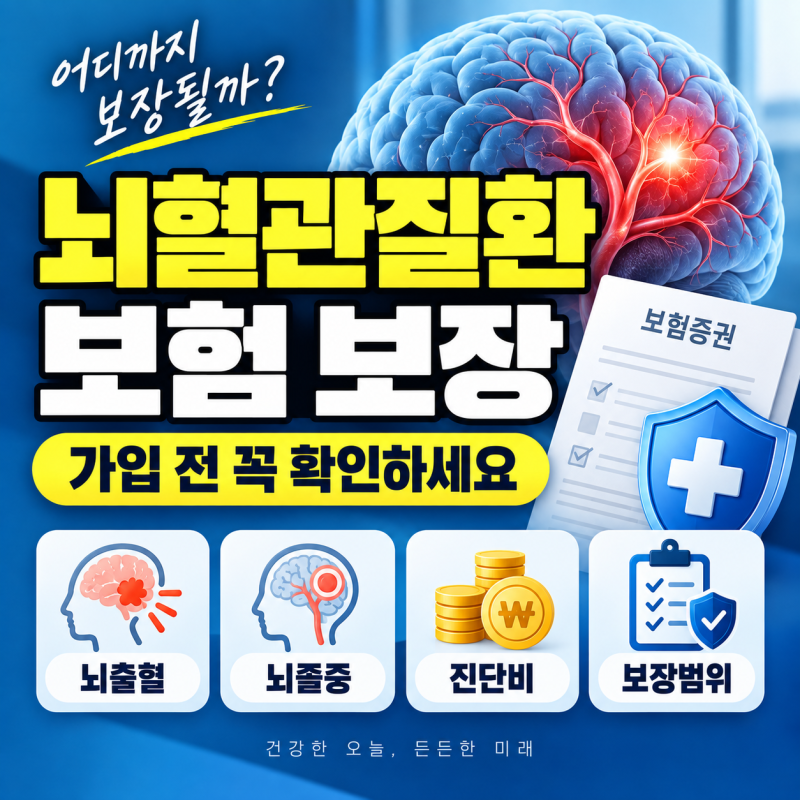
뇌혈관질환 진단비가 있어도 뇌동맥류 등 특정 질환은 약관에 따라 보장되지 않을 수 있습니다. 뇌출혈, 뇌졸중, 뇌혈관질환은 보장 범위가 다르므로 가입한 보험의 정확한 담보명과 약관을 확인해야 합니다.
특히 오래된 보험은 뇌출혈만 보장하는 경우가 많아 뇌경색 등 넓은 범위의 뇌혈관질환에는 대비가 필요합니다. 많은 사람이 자신이 가입한 뇌혈관질환보험이 모든 뇌혈관 관련 질환을 보장할 것이라고 오해합니다.
하지만 이는 흔한 착각이며, 실제로는 보험 약관의 특정 조건과 정의에 따라 보장 여부가 결정됩니다. 특히 '뇌출혈', '뇌졸중', '뇌혈관질환'이라는 용어의 미묘한 차이가 보험금 지급에 결정적인 영향을 미칩니다.
이러한 오해는 뇌동맥류와 같은 진단을 받았을 때 예상치 못한 재정적 어려움으로 이어질 수 있습니다. 보험 약관 내에서 이 용어들의 정의와 보장 범위는 매우 다릅니다.
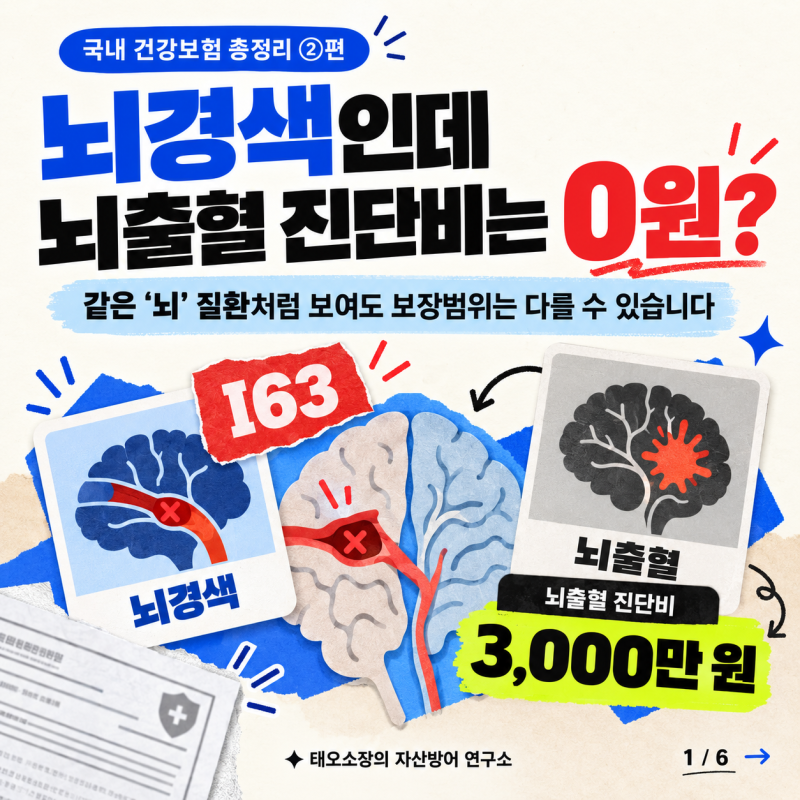
일반적으로 '뇌출혈'은 가장 좁은 범위의 보장을 의미하며, 오래된 보험 상품에서 주로 찾아볼 수 있습니다. '뇌졸중'은 뇌출혈과 함께 뇌경색(허혈성 뇌졸중)까지 포함하여 보장 범위를 넓힙니다.
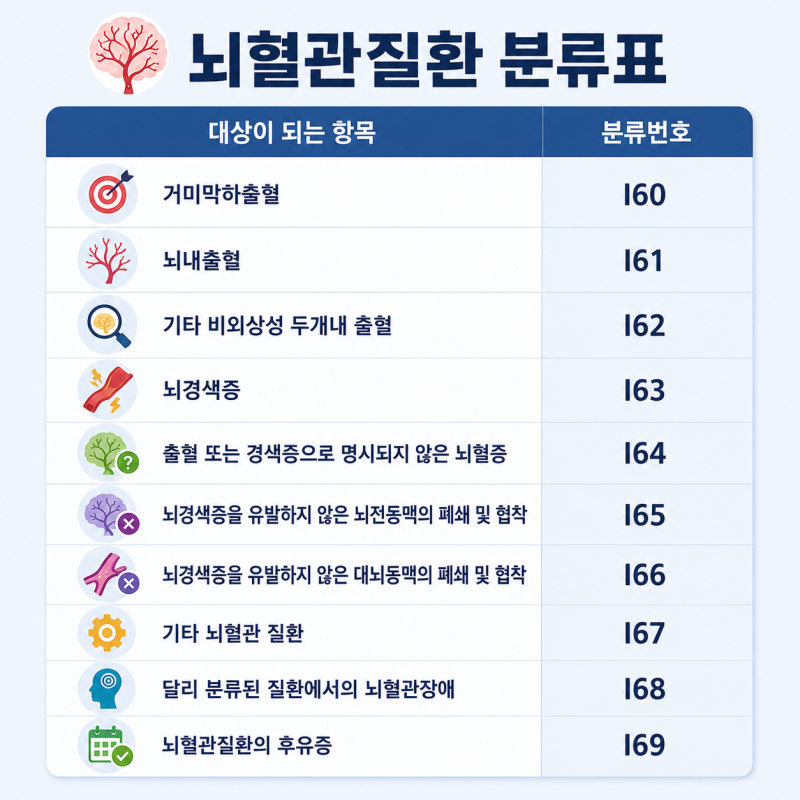
가장 광범위한 보장은 '뇌혈관질환' 진단비에서 제공되지만, 이 역시 보험사별 약관에 명시된 질병 분류표에 따라 세부적인 보장 질환이 달라집니다.
예를 들어, '뇌동맥류' 진단을 받았더라도 보험 약관에서 특정 조건(예: 파열 여부)을 충족하지 못하거나, 가입한 담보가 뇌출혈에만 한정되어 있다면 뇌혈관질환보험금을 받지 못할 수도 있습니다.
따라서 단순히 '뇌혈관질환 진단비 2천만원'과 같은 문구를 확인하는 것만으로는 충분하지 않으며, 가입 시점의 약관상 질병분류표와 진단확정 조건을 면밀히 검토해야 합니다.
뇌혈관질환의 발병률 증가와 의료비 상승을 고려할 때, 보험 가입자들은 자신의 보험 증권과 약관을 적극적으로 검토해야 합니다.
단순히 담보명만 보고 광범위한 보장을 가정하지 말고, 특히 오래된 보험이라면 '뇌경색'이나 '뇌동맥류'와 같은 특정 질환이 실제로 보장되는지 확인하는 것이 중요합니다.
이러한 핵심적인 차이를 이해하는 것은 예상치 못한 재정적 부담을 피하고, 잠재적인 건강 문제에 적절히 대비하는 데 필수적입니다.
특히 오래된 보험은 뇌출혈만 보장하는 경우가 많아 뇌경색 등 넓은 범위의 뇌혈관질환에는 대비가 필요합니다. 많은 사람이 자신이 가입한 뇌혈관질환보험이 모든 뇌혈관 관련 질환을 보장할 것이라고 오해합니다.
하지만 이는 흔한 착각이며, 실제로는 보험 약관의 특정 조건과 정의에 따라 보장 여부가 결정됩니다. 특히 '뇌출혈', '뇌졸중', '뇌혈관질환'이라는 용어의 미묘한 차이가 보험금 지급에 결정적인 영향을 미칩니다.
이러한 오해는 뇌동맥류와 같은 진단을 받았을 때 예상치 못한 재정적 어려움으로 이어질 수 있습니다. 보험 약관 내에서 이 용어들의 정의와 보장 범위는 매우 다릅니다.
일반적으로 '뇌출혈'은 가장 좁은 범위의 보장을 의미하며, 오래된 보험 상품에서 주로 찾아볼 수 있습니다. '뇌졸중'은 뇌출혈과 함께 뇌경색(허혈성 뇌졸중)까지 포함하여 보장 범위를 넓힙니다.
가장 광범위한 보장은 '뇌혈관질환' 진단비에서 제공되지만, 이 역시 보험사별 약관에 명시된 질병 분류표에 따라 세부적인 보장 질환이 달라집니다.
예를 들어, '뇌동맥류' 진단을 받았더라도 보험 약관에서 특정 조건(예: 파열 여부)을 충족하지 못하거나, 가입한 담보가 뇌출혈에만 한정되어 있다면 뇌혈관질환보험금을 받지 못할 수도 있습니다.
따라서 단순히 '뇌혈관질환 진단비 2천만원'과 같은 문구를 확인하는 것만으로는 충분하지 않으며, 가입 시점의 약관상 질병분류표와 진단확정 조건을 면밀히 검토해야 합니다.
뇌혈관질환의 발병률 증가와 의료비 상승을 고려할 때, 보험 가입자들은 자신의 보험 증권과 약관을 적극적으로 검토해야 합니다.
단순히 담보명만 보고 광범위한 보장을 가정하지 말고, 특히 오래된 보험이라면 '뇌경색'이나 '뇌동맥류'와 같은 특정 질환이 실제로 보장되는지 확인하는 것이 중요합니다.
이러한 핵심적인 차이를 이해하는 것은 예상치 못한 재정적 부담을 피하고, 잠재적인 건강 문제에 적절히 대비하는 데 필수적입니다.