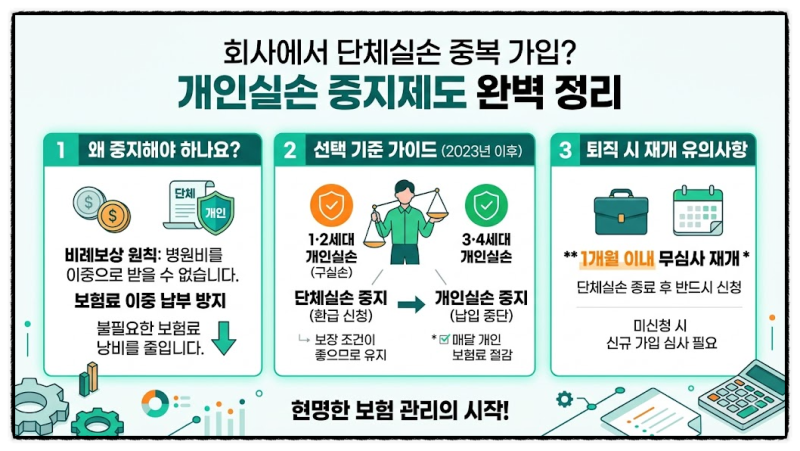


회사 단체보험은 임직원 복지 차원에서 제공되지만, 실제 보장 내용과 기간을 정확히 아는 직장인은 드뭅니다. 특히 퇴사 시 단체보험 보장이 종료되는 경우가 많으므로, 개인 실손보험 재개나 전환을 1개월 이내에 신청해야 불이익을 막을 수 있습니다.
실손보험은 중복 보상이 불가하지만, 암 진단비 같은 정액형 보장은 여러 보험에서 각각 받을 수 있어 보장 종류 확인이 중요합니다. 회사 복지로 제공되는 회사 단체보험은 많은 직장인에게 익숙하지만, 정작 자신의 보장 내용을 정확히 아는 경우는 드뭅니다.
특히 30~40대 직장인이라면 "회사 보험이 있는데 개인 보험이 또 필요할까?"라는 고민을 한 번쯤 해봤을 것입니다. 단순히 보험이 몇 개냐보다, 어떤 보장을 언제까지 받을 수 있는지가 훨씬 중요합니다.
회사 단체보험은 임직원의 사고나 질병에 대비해 회사가 가입하는 보험으로, 그 종류와 보장 범위는 회사마다 천차만별입니다.
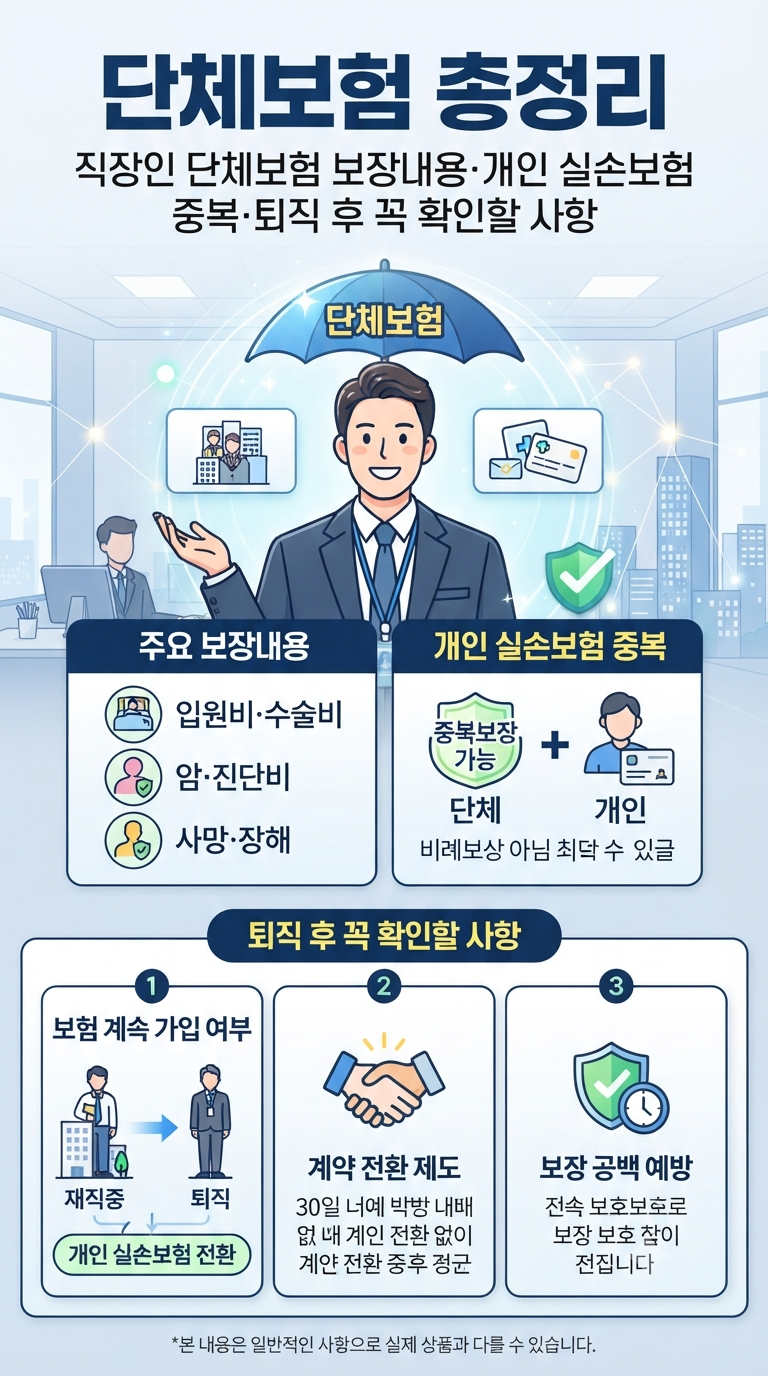
따라서 가장 먼저 인사팀이나 복지 담당 부서를 통해 질병·상해 입원 및 통원, 실손의료비, 암·뇌·심장 등 진단 관련 보장 여부, 사망·후유장해 보장 내용, 그리고 보장 금액과 기간을 꼼꼼히 확인해야 합니다.
실손보험처럼 실제 발생한 의료비를 보상하는 비례보상형은 중복 가입 시 보험금을 초과하여 받을 수 없지만, 암 진단비와 같은 정액형 보장은 각각의 계약에서 지급 요건을 충족하면 중복 수령이 가능합니다. 가장 중요한 부분은 바로 퇴사 후의 보장 여부입니다.
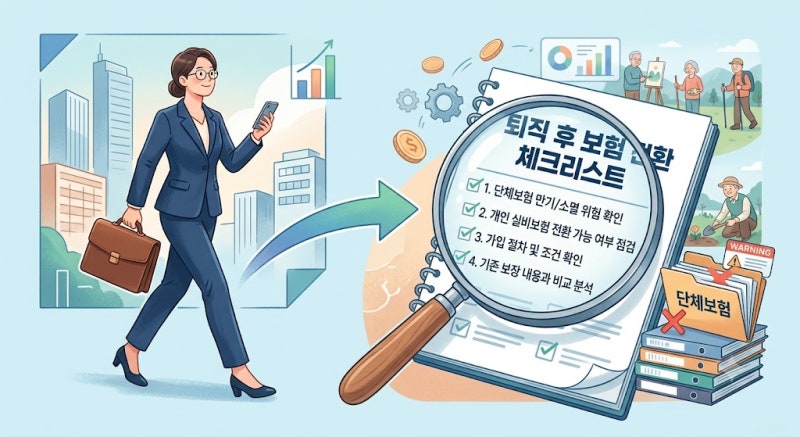
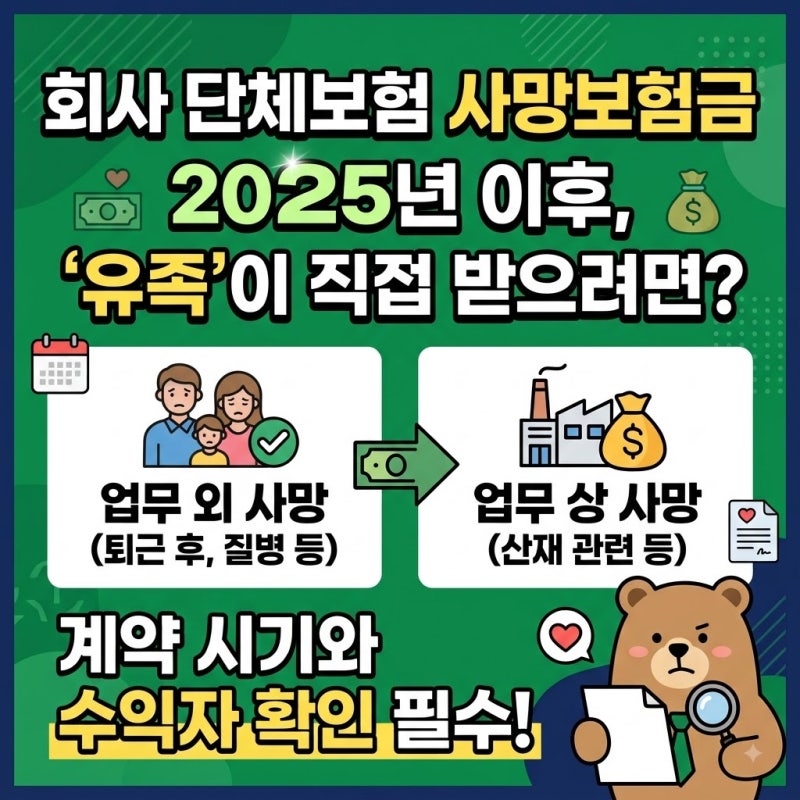
회사 단체보험은 대부분 퇴사나 이직 시 피보험자 자격을 상실하면서 보장도 함께 종료됩니다. 이는 퇴직 후 예기치 않은 의료비 발생 시 큰 재정적 부담으로 이어질 수 있습니다.
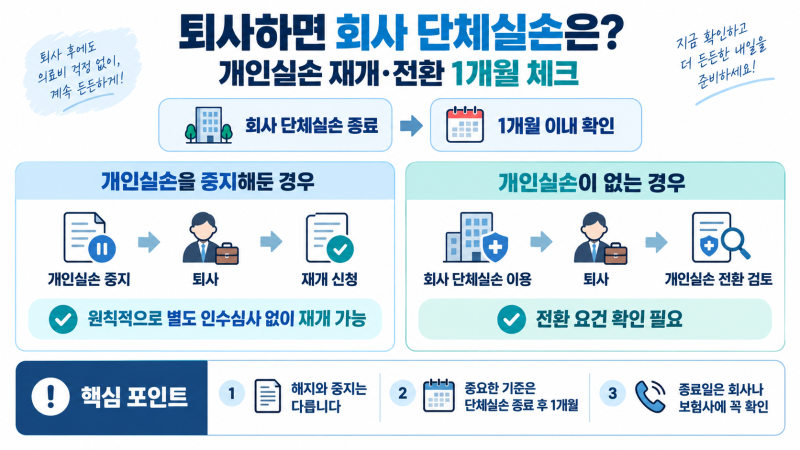
만약 개인 실손보험을 중지해두었다면, 단체보험 종료 후 1개월 이내에 재개 신청을 해야 별도의 인수 심사 없이 다시 보장을 받을 수 있습니다. 개인 실손보험이 없었다면 조건 충족 시 1개월 이내에 개인 실손으로 전환하는 제도도 활용할 수 있습니다.
따라서 회사 단체보험만 믿기보다는 자신의 상황에 맞는 개인 보험과의 연계성을 미리 파악하고 대비하는 현명한 자세가 필요합니다.
실손보험은 중복 보상이 불가하지만, 암 진단비 같은 정액형 보장은 여러 보험에서 각각 받을 수 있어 보장 종류 확인이 중요합니다. 회사 복지로 제공되는 회사 단체보험은 많은 직장인에게 익숙하지만, 정작 자신의 보장 내용을 정확히 아는 경우는 드뭅니다.
특히 30~40대 직장인이라면 "회사 보험이 있는데 개인 보험이 또 필요할까?"라는 고민을 한 번쯤 해봤을 것입니다. 단순히 보험이 몇 개냐보다, 어떤 보장을 언제까지 받을 수 있는지가 훨씬 중요합니다.
회사 단체보험은 임직원의 사고나 질병에 대비해 회사가 가입하는 보험으로, 그 종류와 보장 범위는 회사마다 천차만별입니다.
따라서 가장 먼저 인사팀이나 복지 담당 부서를 통해 질병·상해 입원 및 통원, 실손의료비, 암·뇌·심장 등 진단 관련 보장 여부, 사망·후유장해 보장 내용, 그리고 보장 금액과 기간을 꼼꼼히 확인해야 합니다.
실손보험처럼 실제 발생한 의료비를 보상하는 비례보상형은 중복 가입 시 보험금을 초과하여 받을 수 없지만, 암 진단비와 같은 정액형 보장은 각각의 계약에서 지급 요건을 충족하면 중복 수령이 가능합니다. 가장 중요한 부분은 바로 퇴사 후의 보장 여부입니다.
회사 단체보험은 대부분 퇴사나 이직 시 피보험자 자격을 상실하면서 보장도 함께 종료됩니다. 이는 퇴직 후 예기치 않은 의료비 발생 시 큰 재정적 부담으로 이어질 수 있습니다.
만약 개인 실손보험을 중지해두었다면, 단체보험 종료 후 1개월 이내에 재개 신청을 해야 별도의 인수 심사 없이 다시 보장을 받을 수 있습니다. 개인 실손보험이 없었다면 조건 충족 시 1개월 이내에 개인 실손으로 전환하는 제도도 활용할 수 있습니다.
따라서 회사 단체보험만 믿기보다는 자신의 상황에 맞는 개인 보험과의 연계성을 미리 파악하고 대비하는 현명한 자세가 필요합니다.