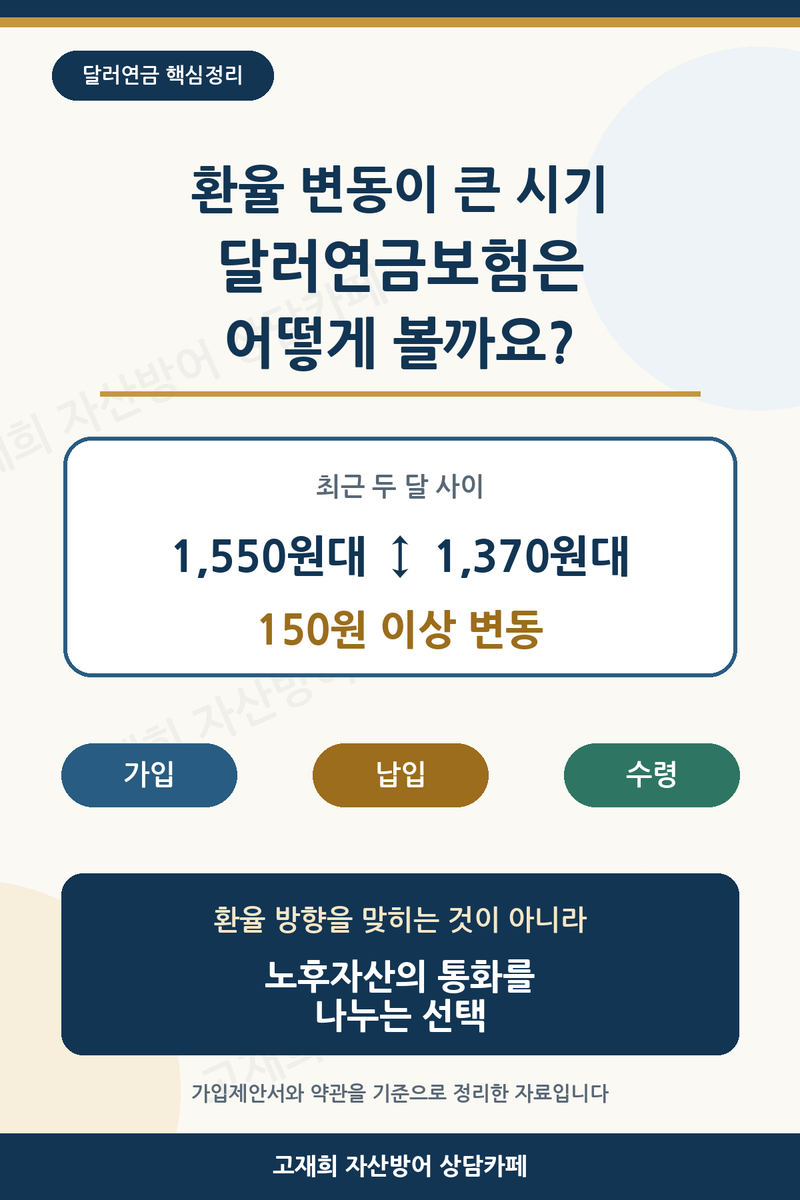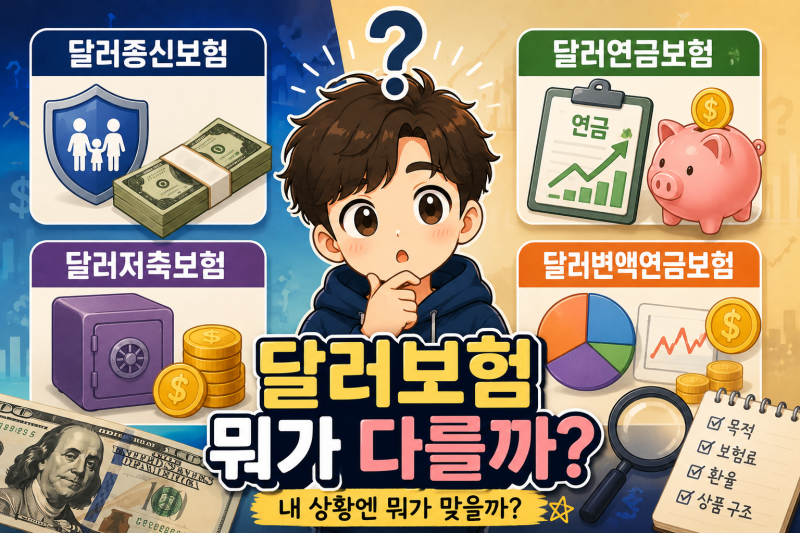

달러보험은 보험료 납부부터 보험금 지급까지 미 달러로 이루어지는 외화 전용 보험 상품입니다. 환차익 비과세와 미국 금리 경쟁력으로 인기가 높지만, 환율 변동에 따른 위험 요소를 반드시 고려해야 합니다.
특히 납입 중 환율이 오르면 보험료 부담이 커지고 중도 해지 시 손실이 발생할 수 있어 가입 전 약관 확인이 중요합니다. 최근 고환율과 금융시장 변동성 속에서 달러보험 판매량이 급증하며 많은 이들의 관심을 받고 있습니다.
달러 자산 분산과 환차익 비과세 혜택 등 매력적인 장점들이 부각되지만, 가입 전 반드시 알아야 할 달러보험 단점 또한 명확합니다. 단순히 달러라는 이유만으로 접근하기보다는 그 이면에 숨겨진 위험 요소를 정확히 파악하는 것이 중요합니다.
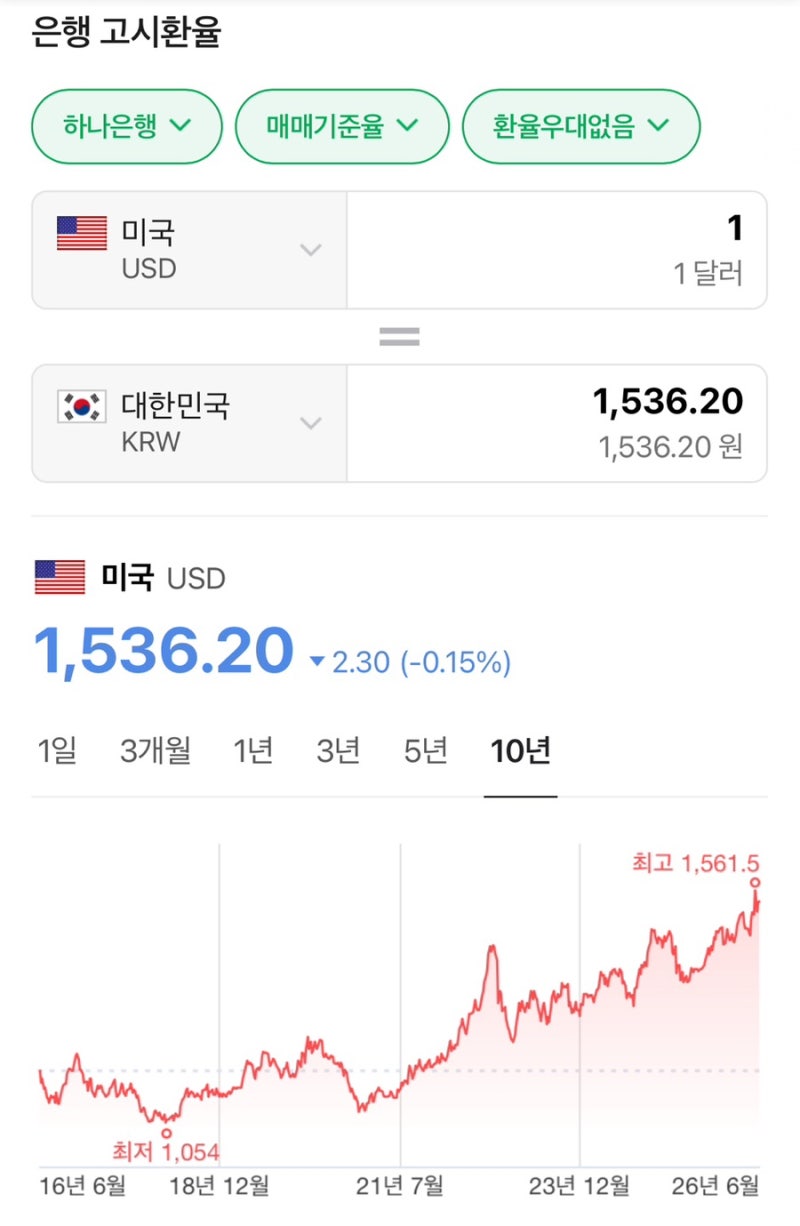
달러보험의 가장 큰 단점 중 하나는 환율 변동성입니다. 보험금 수령 시 환율이 오르면 유리할 수 있지만, 납입 기간 중 환율이 상승하면 매달 내야 하는 보험료 부담이 예상보다 커질 수 있습니다.
또한, 일반 원화 보험과 마찬가지로 사업비 차감 구조를 가지고 있어 중도 해지 시 원금 손실이 발생할 가능성이 매우 높습니다. 장기 유지를 전제로 설계된 상품이므로 단기적인 목적으로 가입할 경우 큰 손해를 볼 수 있습니다.
따라서 달러보험 가입을 고려한다면 자신의 재정 상황과 투자 목적에 부합하는지 신중하게 검토해야 합니다. 환율 변동에 대한 충분한 이해와 함께 상품설명서 및 약관을 꼼꼼히 확인하여 예상치 못한 위험에 대비하는 지혜가 필요합니다.
달러보험은 자산 분산의 좋은 수단이 될 수 있지만, 그 단점을 명확히 인지하고 접근해야 성공적인 재테크가 가능할 것입니다.
특히 납입 중 환율이 오르면 보험료 부담이 커지고 중도 해지 시 손실이 발생할 수 있어 가입 전 약관 확인이 중요합니다. 최근 고환율과 금융시장 변동성 속에서 달러보험 판매량이 급증하며 많은 이들의 관심을 받고 있습니다.
달러 자산 분산과 환차익 비과세 혜택 등 매력적인 장점들이 부각되지만, 가입 전 반드시 알아야 할 달러보험 단점 또한 명확합니다. 단순히 달러라는 이유만으로 접근하기보다는 그 이면에 숨겨진 위험 요소를 정확히 파악하는 것이 중요합니다.
달러보험의 가장 큰 단점 중 하나는 환율 변동성입니다. 보험금 수령 시 환율이 오르면 유리할 수 있지만, 납입 기간 중 환율이 상승하면 매달 내야 하는 보험료 부담이 예상보다 커질 수 있습니다.
또한, 일반 원화 보험과 마찬가지로 사업비 차감 구조를 가지고 있어 중도 해지 시 원금 손실이 발생할 가능성이 매우 높습니다. 장기 유지를 전제로 설계된 상품이므로 단기적인 목적으로 가입할 경우 큰 손해를 볼 수 있습니다.
따라서 달러보험 가입을 고려한다면 자신의 재정 상황과 투자 목적에 부합하는지 신중하게 검토해야 합니다. 환율 변동에 대한 충분한 이해와 함께 상품설명서 및 약관을 꼼꼼히 확인하여 예상치 못한 위험에 대비하는 지혜가 필요합니다.
달러보험은 자산 분산의 좋은 수단이 될 수 있지만, 그 단점을 명확히 인지하고 접근해야 성공적인 재테크가 가능할 것입니다.