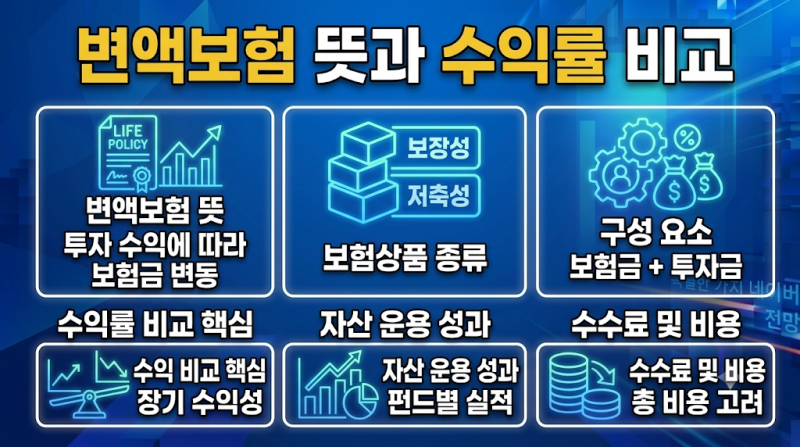
변액보험은 납입 보험료 중 위험보험료와 사업비를 제외한 나머지를 펀드에 투자하여 운용 실적에 따라 환급금과 보험금이 변동되는 상품입니다.
매달 납입금의 7~15%가 사업비로 선차감되어 5년 내 해지 시 심각한 원금 손실이 발생하며, 특히 20대 사회초년생의 자금 흐름과 맞지 않아 주의가 필요합니다.
펀드 수익률이 높더라도 사업비, 위험보험료 등으로 인해 실제 계약 수익률은 다를 수 있으므로 가입 전 목적과 구조를 정확히 이해해야 합니다. 사회생활을 막 시작한 20대에게 ‘보장, 투자, 비과세’라는 달콤한 유혹으로 다가오는 금융상품이 있습니다.
바로 변액보험입니다. 하지만 금융감독원 민원의 단골 주인공이자, 수많은 20대가 ‘사회생활 최대의 후회’로 꼽는 금융상품 1위가 바로 변액보험이라는 사실을 아는 사람은 많지 않습니다.
변액보험은 보험료의 일부를 주식이나 채권형 펀드에 투자하여 그 운용 성과에 따라 해지환급금과 보험금이 변동되는 상품입니다. 문제는 내가 낸 보험료 전액이 투자되는 것이 아니라는 점입니다.
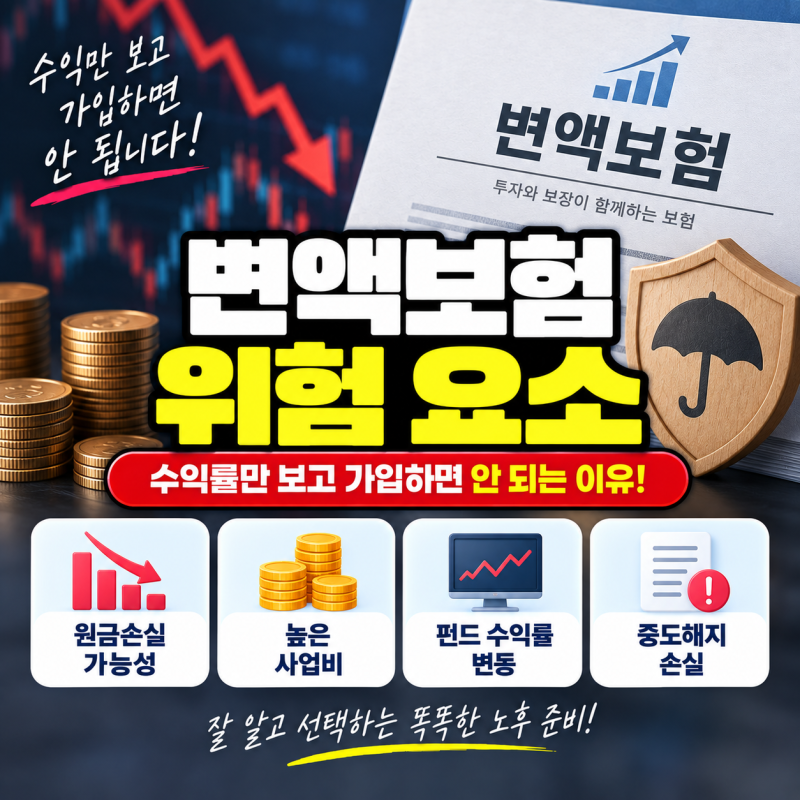
매달 납입하는 보험료에서 위험보험료와 사업비(운영수수료)가 먼저 차감되고 남은 금액만 펀드에 투자됩니다. 이 사업비는 납입금의 7~15%에 달하며, 이 때문에 가입 초기에는 원금 손실이 크게 발생할 수 있습니다.
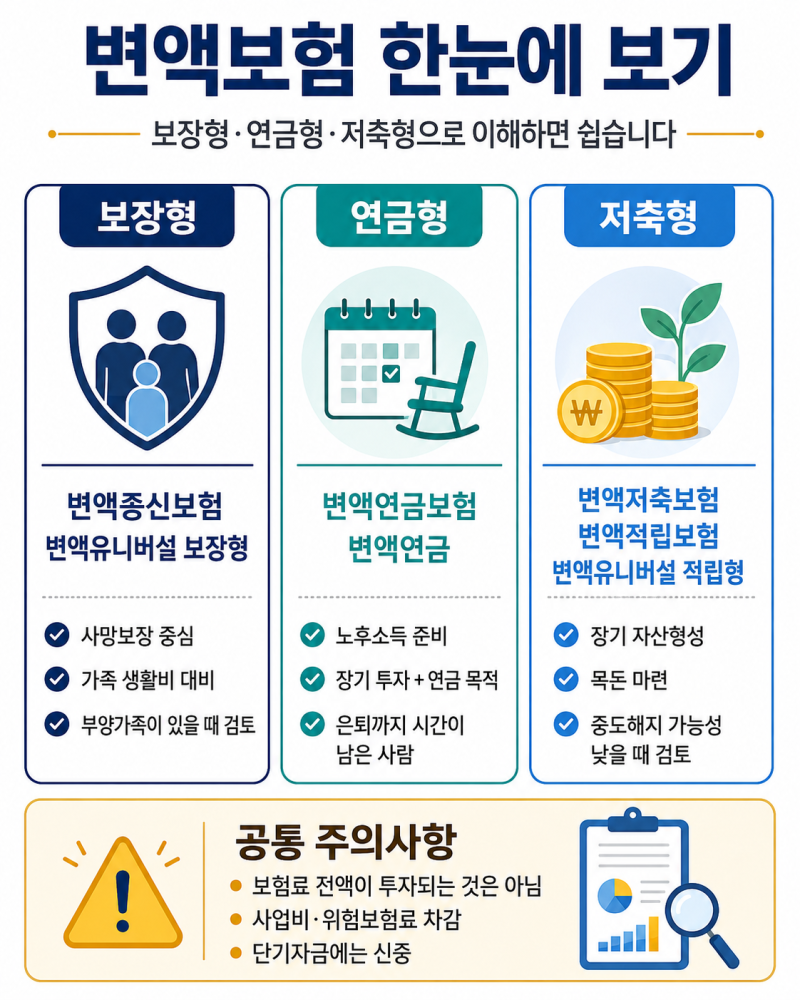
특히 취업, 결혼, 독립 등으로 3~5년 내 목돈이 필요한 20대의 자금 흐름과는 정면으로 충돌하여 중도 해지 시 큰 손해를 볼 가능성이 높습니다. 또한, 변액보험의 종류에 따라 가입 목적이 명확히 구분되어야 합니다.
변액종신보험은 사망 보장이 주된 목적이며 사업비가 가장 높아 저축이나 연금 목적으로는 절대 적합하지 않습니다.
펀드 수익률이 아무리 좋아도 사업비, 위험보험료, 가입 시점 등에 따라 실제 내 변액보험 계약의 수익률은 다를 수 있으므로, 펀드 수익률만 보고 섣불리 판단해서는 안 됩니다.
보험은 순수 보장형으로 가볍게 유지하고, 투자는 ISA나 연금저축 ETF 등 목적에 맞는 상품으로 분리하여 운용하는 것이 훨씬 유리한 재테크 원칙입니다.
매달 납입금의 7~15%가 사업비로 선차감되어 5년 내 해지 시 심각한 원금 손실이 발생하며, 특히 20대 사회초년생의 자금 흐름과 맞지 않아 주의가 필요합니다.
펀드 수익률이 높더라도 사업비, 위험보험료 등으로 인해 실제 계약 수익률은 다를 수 있으므로 가입 전 목적과 구조를 정확히 이해해야 합니다. 사회생활을 막 시작한 20대에게 ‘보장, 투자, 비과세’라는 달콤한 유혹으로 다가오는 금융상품이 있습니다.
바로 변액보험입니다. 하지만 금융감독원 민원의 단골 주인공이자, 수많은 20대가 ‘사회생활 최대의 후회’로 꼽는 금융상품 1위가 바로 변액보험이라는 사실을 아는 사람은 많지 않습니다.
변액보험은 보험료의 일부를 주식이나 채권형 펀드에 투자하여 그 운용 성과에 따라 해지환급금과 보험금이 변동되는 상품입니다. 문제는 내가 낸 보험료 전액이 투자되는 것이 아니라는 점입니다.
매달 납입하는 보험료에서 위험보험료와 사업비(운영수수료)가 먼저 차감되고 남은 금액만 펀드에 투자됩니다. 이 사업비는 납입금의 7~15%에 달하며, 이 때문에 가입 초기에는 원금 손실이 크게 발생할 수 있습니다.
특히 취업, 결혼, 독립 등으로 3~5년 내 목돈이 필요한 20대의 자금 흐름과는 정면으로 충돌하여 중도 해지 시 큰 손해를 볼 가능성이 높습니다. 또한, 변액보험의 종류에 따라 가입 목적이 명확히 구분되어야 합니다.
변액종신보험은 사망 보장이 주된 목적이며 사업비가 가장 높아 저축이나 연금 목적으로는 절대 적합하지 않습니다.
펀드 수익률이 아무리 좋아도 사업비, 위험보험료, 가입 시점 등에 따라 실제 내 변액보험 계약의 수익률은 다를 수 있으므로, 펀드 수익률만 보고 섣불리 판단해서는 안 됩니다.
보험은 순수 보장형으로 가볍게 유지하고, 투자는 ISA나 연금저축 ETF 등 목적에 맞는 상품으로 분리하여 운용하는 것이 훨씬 유리한 재테크 원칙입니다.