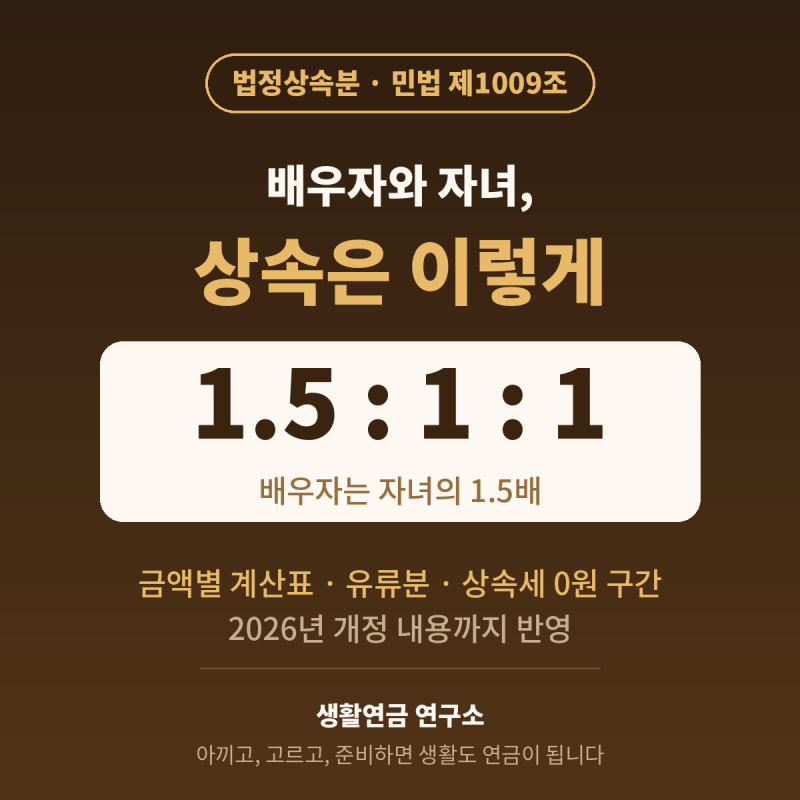
배우자와 자녀 간의 상속비율은 민법에 따라 정해진 중요한 법적 기준입니다. 특히 배우자가 직계비속 또는 직계존속과 함께 상속할 경우, 다른 상속인 1명의 상속분보다 50%를 가산하여 상속분을 받도록 규정되어 있습니다. 이로 인해 흔히 '배우자 1.5 : 자녀 1'이라는 비율로 알려져 있으며, 이는 상속재산 분할의 기본 원칙이 됩니다. 이러한 법정상속분은 상속인들 간의 재산 분할 협의나 유언이 없을 때 적용되는 기준입니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 배우자와 자녀 2명이 함께 상속인이 될 경우의 상속비율 계산에 대해 궁금해합니다. 이 경우 배우자 1.5, 자녀 1, 자녀 1의 비율이 되어 전체를 3.5로 보고 배우자는 3/7, 각 자녀는 2/7씩 상속받게 됩니다. 또한, 법정상속지분과 상속세 계산에 적용되는 배우자상속공제는 서로 연관되어 있지만 같은 개념은 아니므로 이를 구분하여 이해하는 것이 중요하다고 강조합니다.
상속재산을 분할할 때는 법정상속분을 기준으로 하되, 공동상속인 전원의 협의를 통해 가족 상황과 재산 종류를 고려하여 다른 비율로 나누는 것도 가능합니다. 특히 상속재산 분할 결과에 따라 상속세가 달라질 수 있으므로, 배우자상속공제 등 세금 관련 사항을 미리 검토하는 것이 현명합니다. 상속재산분할협의서 작성 전에는 세무 전문가와 상담하여 미래 세금까지 고려한 신중한 결정을 내리는 것이 좋습니다.