
대한민국은 2024년 65세 이상 인구가 20%를 넘어서는 초고령사회에 진입했으며, 65세 이상 치매 유병률은 약 9.25%로 10명 중 1명꼴입니다.
치매 환자 1인당 연간 관리비용은 지역사회 거주 시 1,733만원, 요양병원 입소 시 3,138만원에 달하며, 요양병원 간병인 비용은 월 370만원이 추가 지출됩니다.
기존 뇌보험은 뇌출혈 등 진단비에 집중되어 치매나 장기요양 간병비 보장이 부족한 경우가 많으므로, 라이나치매보험은 뇌 건강 전반을 고려한 생활자금 및 간병비 보장을 제공합니다.
대한민국은 2024년 65세 이상 인구가 20%를 넘어서며 초고령사회에 진입했고, 65세 이상 치매 유병률은 약 9.25%로 10명 중 1명꼴에 달합니다. 이처럼 치매 환자가 급증하면서 노후 간병에 대한 사회적, 개인적 부담이 커지고 있습니다.
많은 분들이 뇌 관련 질환에 대비해 뇌보험에 가입하지만, 실제 치매나 장기요양으로 인한 간병비와 생활자금 보장이 부족한 경우가 많아 예상치 못한 재정적 어려움에 직면하기도 합니다.
실제로 치매 환자 1인당 연간 관리비용은 지역사회 거주 시 1,733만원, 요양병원 입소 시 3,138만원에 달하며, 요양병원 간병인 비용만 월 370만원이 추가로 지출될 수 있습니다.
이러한 막대한 비용은 가구소득의 절반에 가까운 수준으로, 가족에게 큰 경제적 부담이 됩니다.
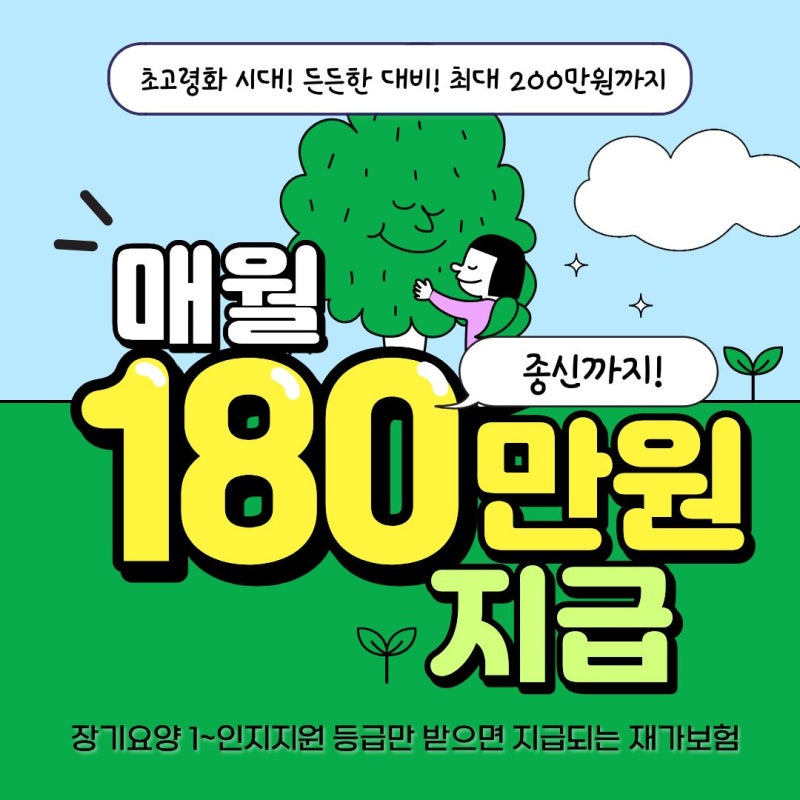
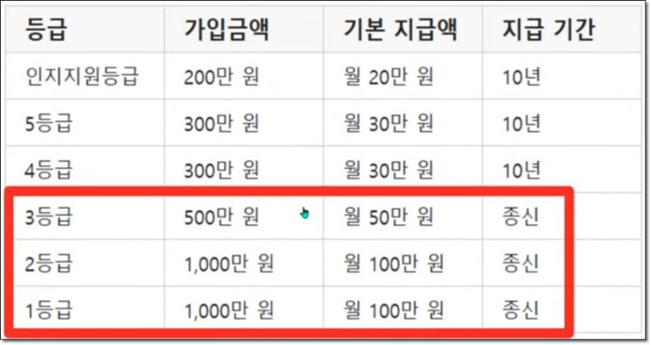
라이나치매보험은 이러한 현실을 반영하여 단순 진단비 지급을 넘어, 장기요양등급 판정 시 매월 생활자금을 지급하고 장소나 서비스 이용에 관계없이 보장하는 등 실질적인 간병비 지원에 초점을 맞추고 있습니다.
특히 장기요양등급 인정률이 89.5%에 달하는 만큼, 등급 판정만으로도 보장을 받을 수 있는 점은 큰 장점입니다.
이제 치매보험은 단순히 질병 발생 후 보상하는 것을 넘어, 초기 치매와 경도인지장애의 증가에 맞춰 예방과 조기 관리를 지원하는 방향으로 진화하고 있습니다.
따라서 기존 뇌보험만으로는 충분하지 않을 수 있는 치매 간병비와 생활자금 보장을 라이나치매보험과 같은 전문 상품을 통해 면밀히 검토하고 준비하는 것이 중요합니다. 건강한 노후를 위한 재정적 안정망을 구축하는 현명한 선택이 필요합니다.
치매 환자 1인당 연간 관리비용은 지역사회 거주 시 1,733만원, 요양병원 입소 시 3,138만원에 달하며, 요양병원 간병인 비용은 월 370만원이 추가 지출됩니다.
기존 뇌보험은 뇌출혈 등 진단비에 집중되어 치매나 장기요양 간병비 보장이 부족한 경우가 많으므로, 라이나치매보험은 뇌 건강 전반을 고려한 생활자금 및 간병비 보장을 제공합니다.
대한민국은 2024년 65세 이상 인구가 20%를 넘어서며 초고령사회에 진입했고, 65세 이상 치매 유병률은 약 9.25%로 10명 중 1명꼴에 달합니다. 이처럼 치매 환자가 급증하면서 노후 간병에 대한 사회적, 개인적 부담이 커지고 있습니다.
많은 분들이 뇌 관련 질환에 대비해 뇌보험에 가입하지만, 실제 치매나 장기요양으로 인한 간병비와 생활자금 보장이 부족한 경우가 많아 예상치 못한 재정적 어려움에 직면하기도 합니다.
실제로 치매 환자 1인당 연간 관리비용은 지역사회 거주 시 1,733만원, 요양병원 입소 시 3,138만원에 달하며, 요양병원 간병인 비용만 월 370만원이 추가로 지출될 수 있습니다.
이러한 막대한 비용은 가구소득의 절반에 가까운 수준으로, 가족에게 큰 경제적 부담이 됩니다.
라이나치매보험은 이러한 현실을 반영하여 단순 진단비 지급을 넘어, 장기요양등급 판정 시 매월 생활자금을 지급하고 장소나 서비스 이용에 관계없이 보장하는 등 실질적인 간병비 지원에 초점을 맞추고 있습니다.
특히 장기요양등급 인정률이 89.5%에 달하는 만큼, 등급 판정만으로도 보장을 받을 수 있는 점은 큰 장점입니다.
이제 치매보험은 단순히 질병 발생 후 보상하는 것을 넘어, 초기 치매와 경도인지장애의 증가에 맞춰 예방과 조기 관리를 지원하는 방향으로 진화하고 있습니다.
따라서 기존 뇌보험만으로는 충분하지 않을 수 있는 치매 간병비와 생활자금 보장을 라이나치매보험과 같은 전문 상품을 통해 면밀히 검토하고 준비하는 것이 중요합니다. 건강한 노후를 위한 재정적 안정망을 구축하는 현명한 선택이 필요합니다.