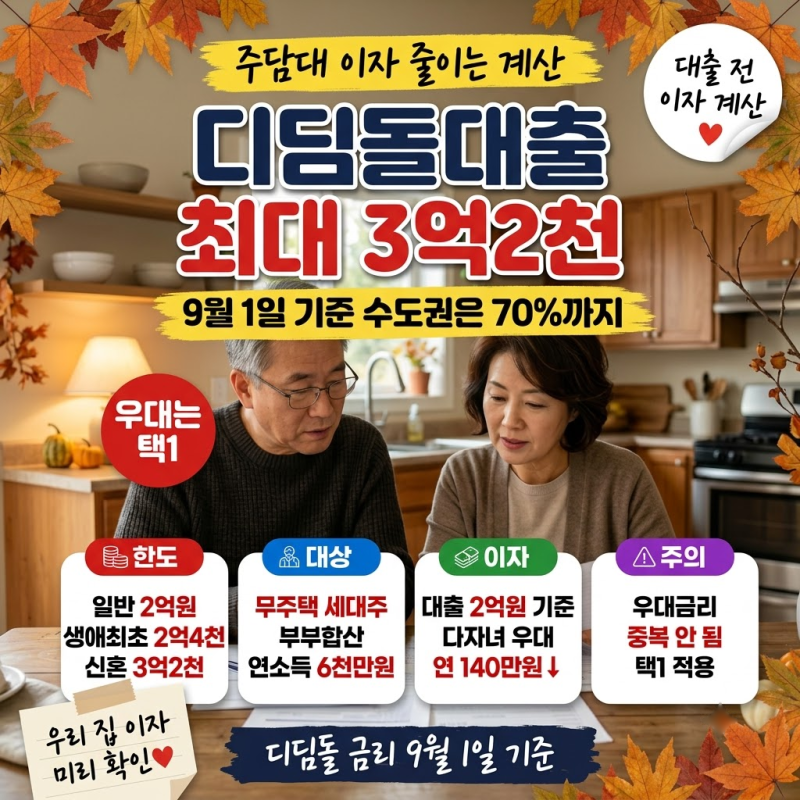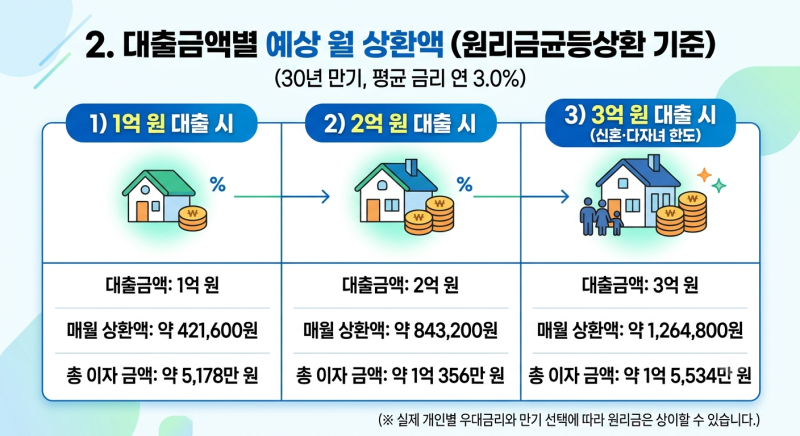

디딤돌 대출은 2026년 9월 1일 기준 연 2.85~4.15%의 금리가 적용되며, 소득수준과 만기에 따라 금리가 결정됩니다. 특히 무주택 세대주, 부부합산 연소득 6천만원 이하(생애최초·2자녀 이상 7천만원, 신혼가구 8,500만원 이하) 및 순자산 5.11억원 이하 등의 소득·자산 기준을 충족해야 신청할 수 있습니다. 여러 우대금리 조건에 해당하더라도 디딤돌 대출에서는 단 하나만 적용되므로, 최저금리만으로 계산하면 실제 월 상환액과 큰 차이가 발생할 수 있어 주의가 필요합니다.
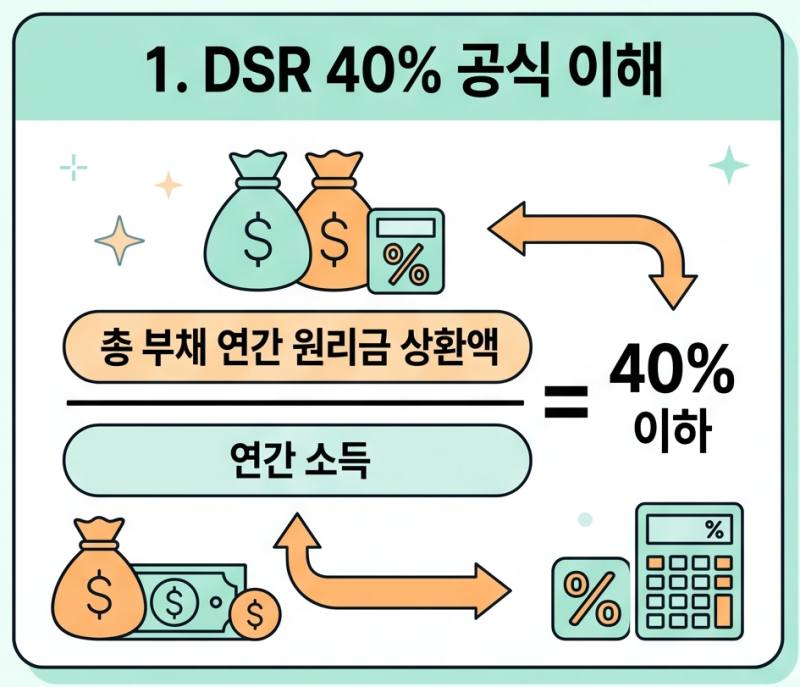
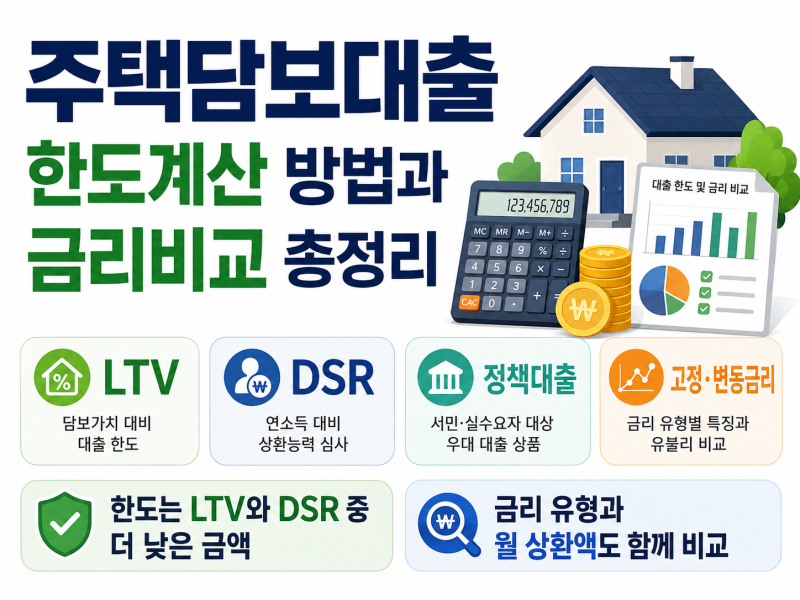
실제 블로그 후기들을 살펴보면, 디딤돌 대출은 시중은행 대비 낮은 금리로 내 집 마련의 기회를 제공하지만, 소득 및 자산 기준, 주택 가격 및 면적 제한 등 까다로운 조건이 존재합니다. 특히 수도권 주택의 경우 스트레스 DSR 2단계 적용으로 대출 한도가 크게 감액될 수 있으며, 시중은행 상품과 비교 시 LTV 한도나 심사 소요 기간에서 차이가 발생합니다. 생애최초 주담대 금리 격차가 0.5%p 이상 벌어지기도 하지만, 시중은행은 주택 가액 제한이 완만하고 LTV 80%까지 적용 가능하여 자금 조달에 유리한 측면도 있습니다.
디딤돌 대출을 고려한다면, 단순히 최저금리에 현혹되기보다 본인의 소득 구간과 만기에 따른 실제 금리를 정확히 파악하는 것이 중요합니다. 또한, 우대금리 적용 방식과 수도권 가산금리, DSR 규제 등 복합적인 요소를 고려하여 대출 한도를 산정해야 합니다. 디딤돌 대출은 일반 가구 2억원, 생애최초 2.4억원, 신혼·2자녀 이상 3.2억원까지 한도가 적용되며, 주택 평가액의 70%(생애최초 80%) 담보 비율과 전용면적 85㎡ 이하, 주택 평가액 5억원 이하(신혼·2자녀 가구 6억원 이하) 등의 주택 요건도 면밀히 확인해야 합니다.