현재 , 내 집 마련을 꿈꾸는 무주택 실수요자들에게 디딤돌대출은 중요한 저금리 정책금융 상품으로 주목받고 있습니다. 시중은행의 높은 주택담보대출 금리 속에서 국토교통부와 주택도시기금이 제공하는 이 대출은 서민의 주거 안정을 목표로 합니다.
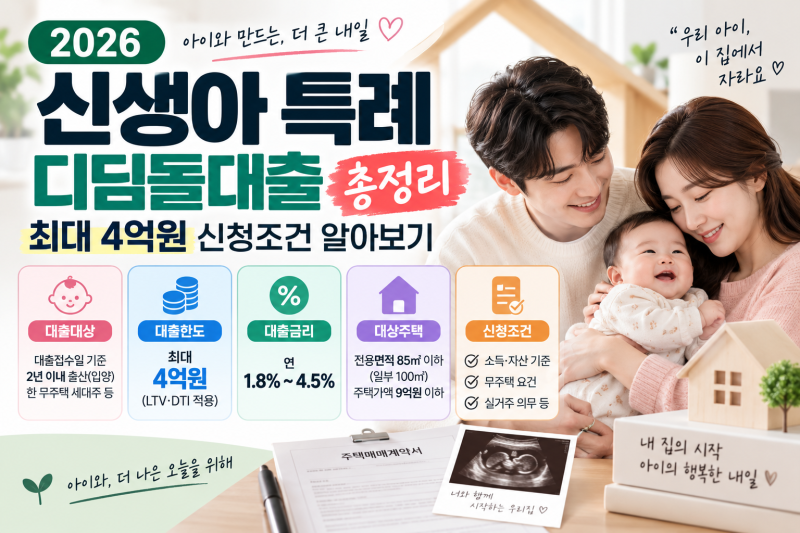
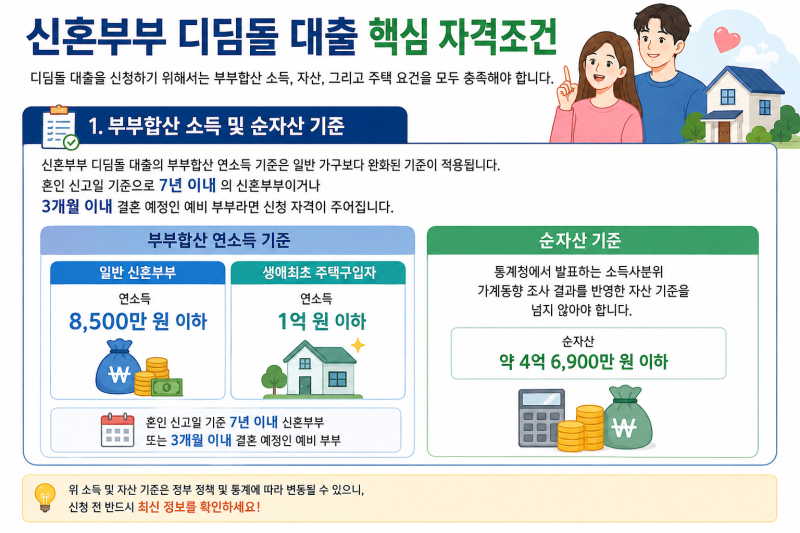
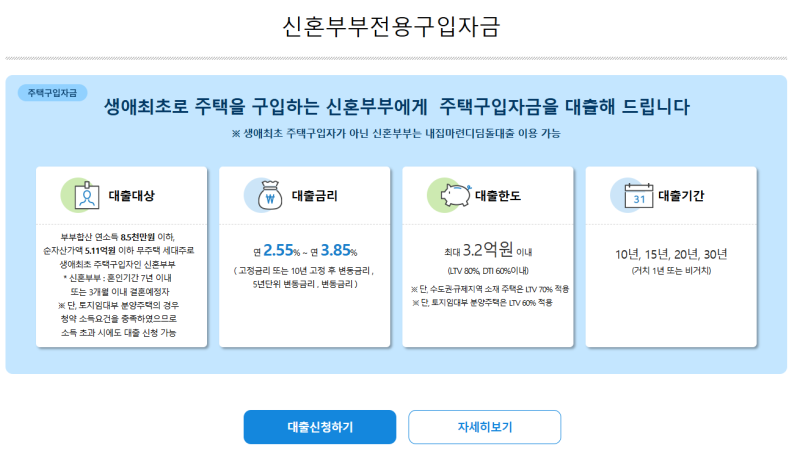
금리 변동성이 큰 시기일수록 자격 조건과 우대 혜택을 사전에 철저히 검토해야 합니다. 실사용자들은 디딤돌대출이 부부합산 소득 6천만 원(특례 시 최대 2억 원) 이하, 순자산 5억 1,100만 원 이하 등 까다로운 자격 조건을 요구한다고 말합니다.
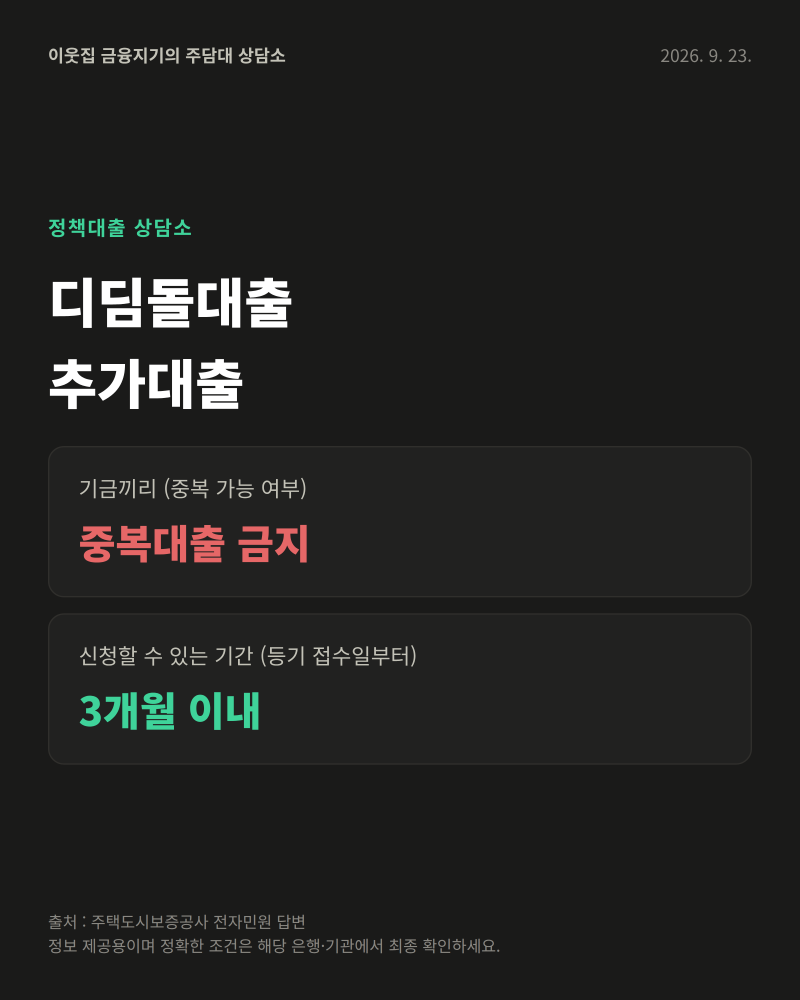
특히 신청 시기는 소유권이전등기 접수일로부터 3개월 이내로 매우 제한적이므로, 이 시기를 놓치면 신청 자체가 불가능하다는 점을 유의해야 합니다. 디딤돌대출은 기금 대출 간 중복이 원칙적으로 금지되며, 추가 대출도 어렵습니다.
2026년 하반기에는 신생아 특례 디딤돌대출의 소득 요건이 완화되어 맞벌이 가구의 혜택 폭이 넓어졌습니다. 신청 전 주택도시기금이나 거래 은행을 통해 최신 기준과 본인에게 적용될 정확한 조건을 반드시 확인하는 것이 현명합니다.