
근로장려금은 저소득층의 생활 안정을 지원하기 위한 정부 제도로, 매년 많은 분이 신청하고 있습니다. 하지만 , 신청 당시 예상했던 금액보다 적게 받거나 아예 지급 제외되는 사례가 빈번하게 발생하고 있습니다.
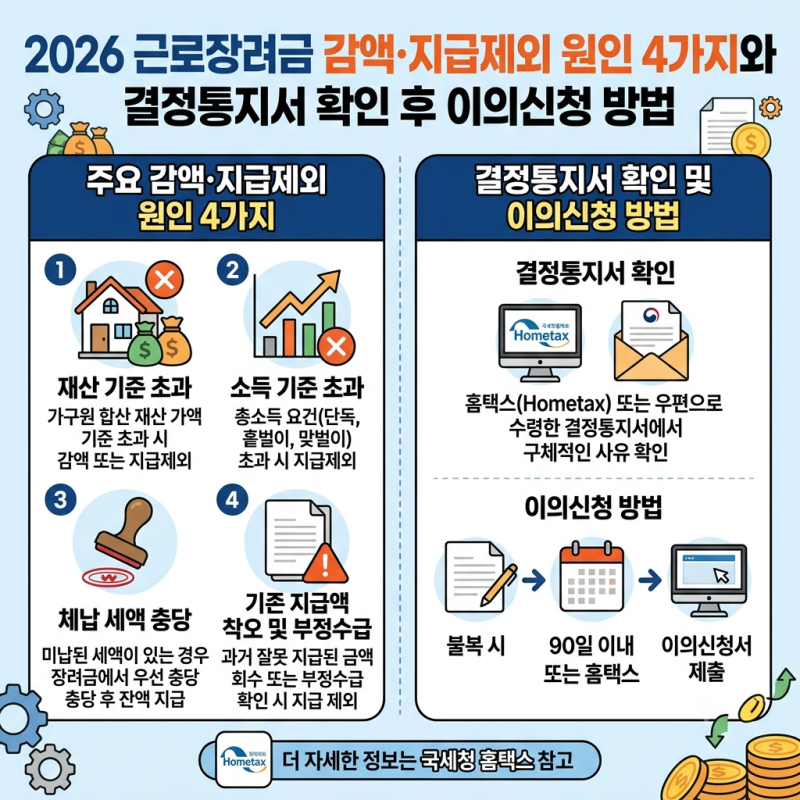
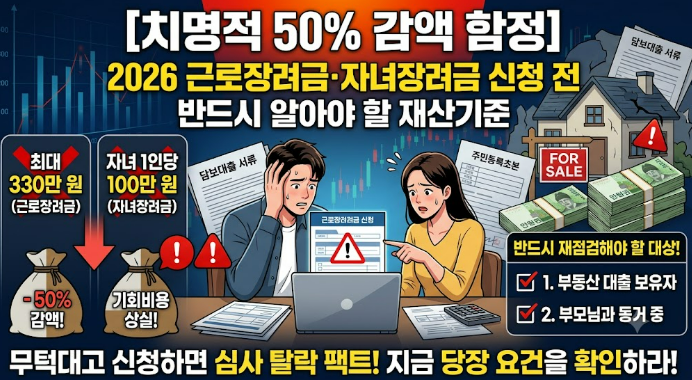
이는 국세청이 금융재산, 부동산, 차량 등 공적 소득자료를 바탕으로 엄격하게 재심사하여 최종 지급액을 결정하기 때문이며, 특히 재산 산정 기준에 대한 오해가 주요 원인으로 지목됩니다.
실제 블로그 후기들을 살펴보면, 많은 신청자가 전세 대출이나 주택 담보 대출이 있음에도 불구하고 재산이 초과되어 감액되거나 탈락하는 상황에 직면합니다.
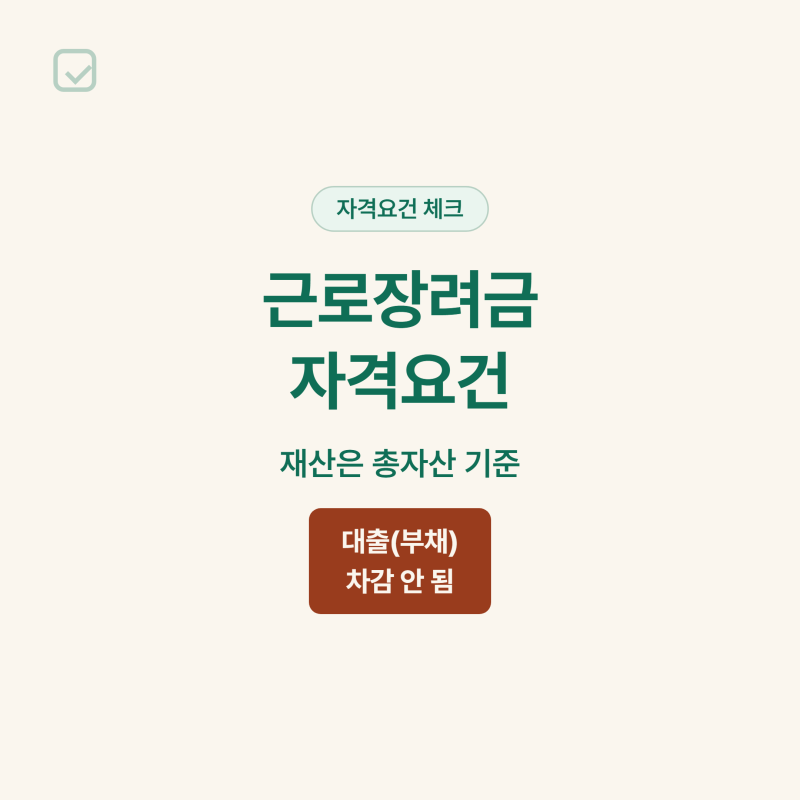
국세청은 부채(대출금)를 재산 가액에서 차감하지 않으며, 본인뿐만 아니라 주민등록상 동일 세대 가구원 전체의 재산을 합산하여 평가합니다.
또한, 임차 주택의 경우 실제 보증금과 무관하게 기준시가의 55%를 간주전세금으로 반영하는 경우도 있어 예상치 못한 재산 초과가 발생하기도 합니다.
이러한 감액 및 지급 제외를 피하기 위해서는 근로장려금 신청 전 재산 기준일(매년 6월 1일)과 가구원 기준일(매년 12월 31일)을 명확히 확인해야 합니다.
특히 대출금이 재산에서 차감되지 않는다는 사실을 인지하고, 가구원 재산 합산 규정을 꼼꼼히 살펴보는 것이 중요합니다.
5월 정기 신청 기간을 놓쳐 기한 후 신청할 경우 10% 감액이 적용되므로, 정해진 기간 내에 정확한 정보를 바탕으로 신청하여 최대 혜택을 놓치지 않도록 주의해야 합니다.