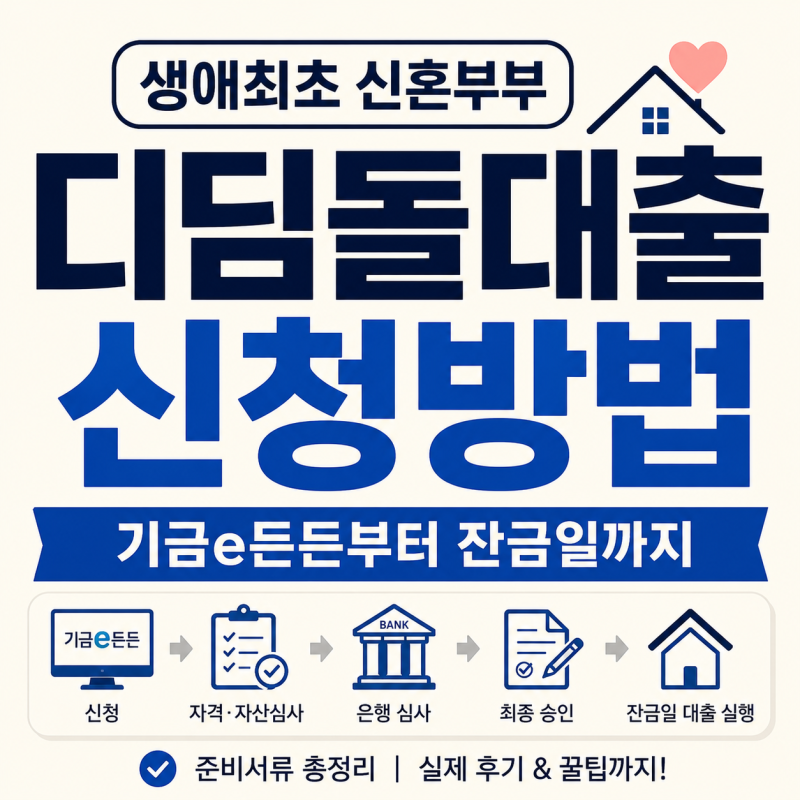
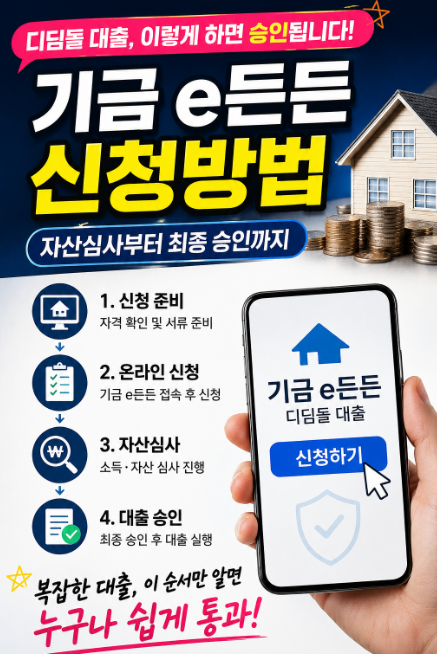

디딤돌대출은 무주택 서민의 내 집 마련을 돕는 정부 정책자금 대출로, 주택도시기금 기금e든든 홈페이지를 통해 온라인으로 신청하는 것이 필수적입니다. 최근 변경되는 대출 조건을 필수로 확인해야 하며, 신청 전 혼인신고 여부, 매매계약 실행 등 철저한 준비가 필요합니다. 특히 매매 계약 체결 및 계약금 지급 후 잔금일 최소 50일 이전에 신청하는 것이 권장됩니다.
많은 신청자들이 기금e든든 사전자산심사 적격 판정을 받으면 대출이 확정된 것으로 오해하지만, 실제로는 은행의 대출 심사와 사후 자산심사라는 두 번의 중요한 관문이 더 남아있습니다. 사전자산심사는 HUG 주관으로 국세청 및 금융기관 데이터를 바탕으로 1차 순자산을 검증하며, 현재 기준 부부합산 순자산 5억 1,100만 원 이하일 때만 통과할 수 있습니다. 은행 심사에서는 LTV, DTI, 개인 신용도, 대상 주택의 권리 침해 여부 등을 정밀 평가합니다.
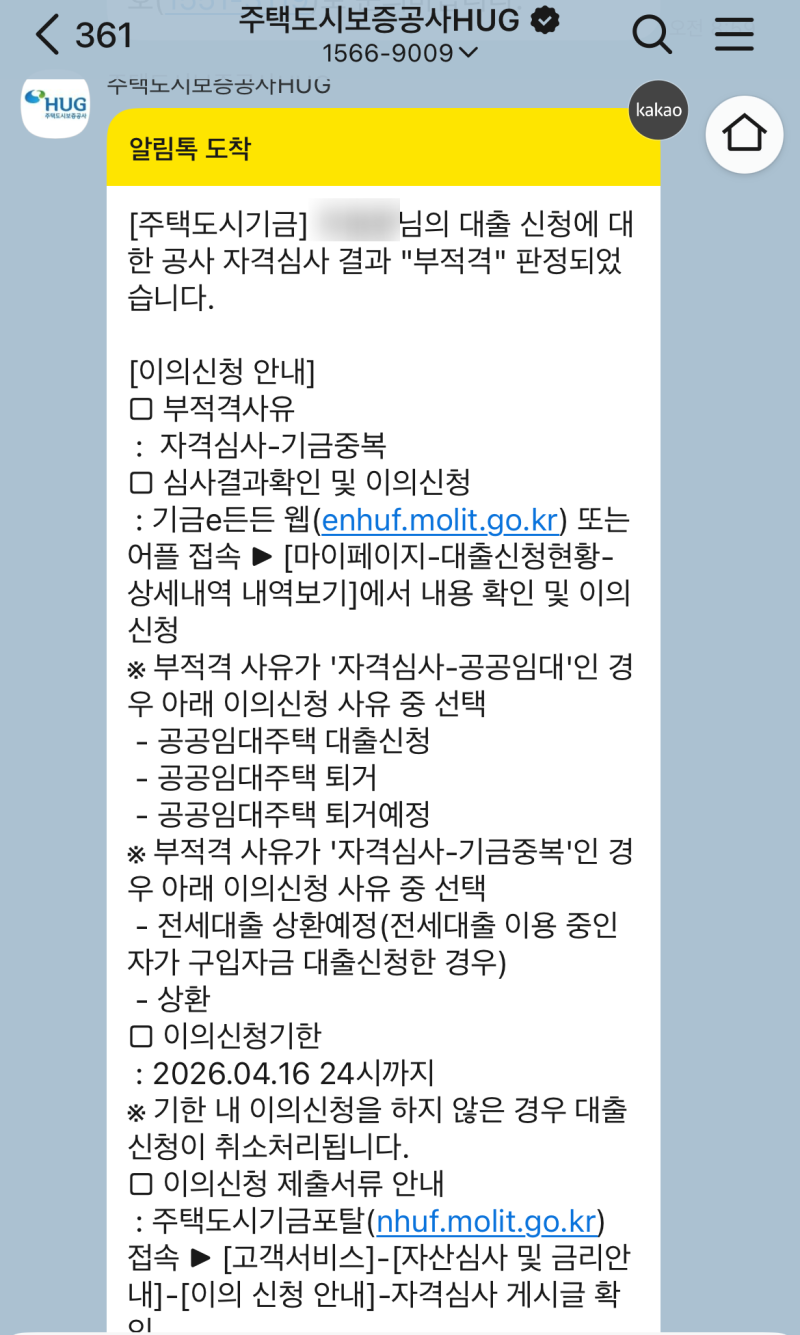
기금e든든 적격 판정 후에도 은행에서 디딤돌대출이 거절되는 경우가 발생할 수 있습니다. 이는 신청 내용과 은행 제출 서류가 다르거나, 배우자의 정보제공 동의가 완료되지 않은 경우, 또는 소득·신용·담보주택에 문제가 확인될 때입니다. 따라서 사전자산심사 통과 후에도 은행 심사 단계에서 요구하는 서류와 조건을 꼼꼼히 확인하고 준비하는 것이 최종 대출 승인을 위한 핵심입니다.