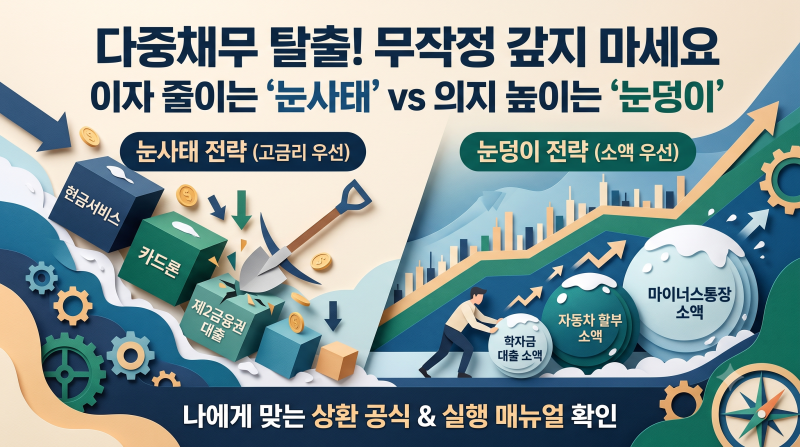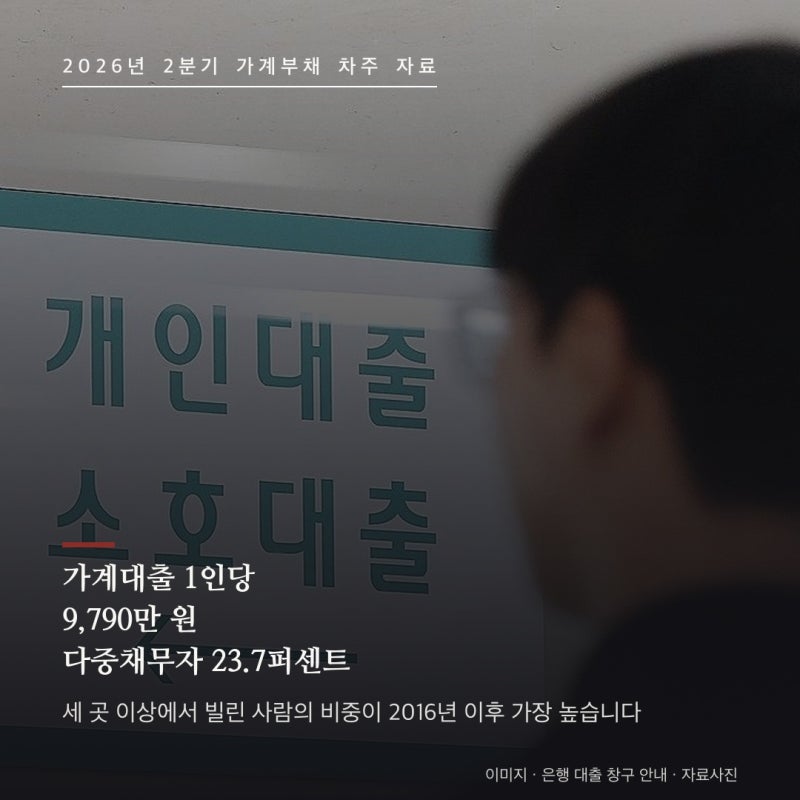
2026년 2분기 기준 다중채무자 비중이 23.7%로 2016년 이후 최고치를 기록했습니다. 1인당 가계대출액은 9,790만 원으로 증가세를 보였습니다. 여러 금융기관에서 대출을 받은 다중채무자들은 높은 DSR과 연체율로 재정적 어려움에 직면합니다.
최근 심사 기준 강화로 추가 대출이 더욱 어려워지는 추세입니다. 실제 다중채무자들은 기존 대출 과다로 시중은행 대출이 거절되는 경험을 합니다. 이들은 정부지원 서민금융 상품이나 2금융권 대출을 통해 급전을 해결하려는 경향을 보였습니다.
여러 대출을 하나로 묶는 통합 대출은 이자 절감과 상환일 관리의 이점을 제공하지만, 신용도에 따라 이용 가능한 상품군이 달라집니다. 다중채무를 효과적으로 관리하려면 자신의 모든 빚을 파악하고 신용점수와 소득을 확인하는 것이 중요합니다.
대환대출 플랫폼을 활용하여 자신에게 맞는 상품을 비교하고, 정책서민금융 상품을 적극 고려해야 합니다. 불법 사금융 광고에 현혹되지 않고 제도권 금융을 통해 통합을 모색하는 것이 현명합니다.