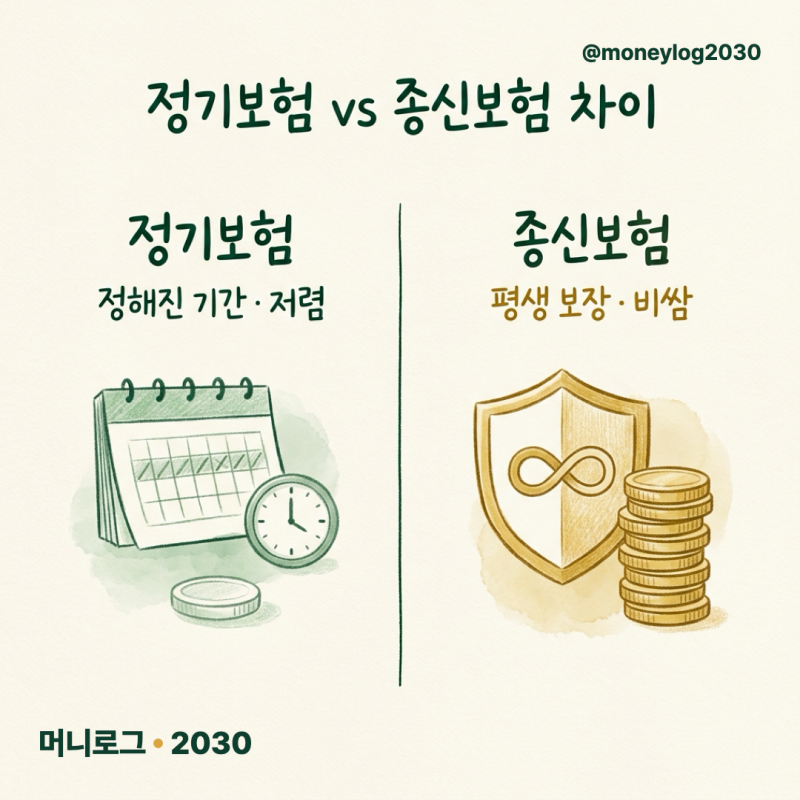
건강체 할인 특약을 활용하면 다이렉트정기보험 등 보험료를 5~20% 절감할 수 있으며, 비흡연, 정상 혈압, 정상 BMI 등 3가지 조건을 충족해야 합니다. 종신보험의 부족한 사망 보장을 보완하기 위해 온라인 다이렉트 정기보험을 선택하는 경우가 늘고 있습니다.
종신보험은 설계사에게 월 납입 보험료의 최대 2300%에 달하는 높은 수수료를 지급하지만, 정기보험은 그보다 훨씬 저렴합니다. 많은 분들이 사망 보장을 위해 종신보험과 정기보험 사이에서 고민합니다. 특히 보험료 부담은 늘 큰 숙제인데요.
과연 어떤 보험이 나에게 더 합리적인 선택일까요? 보험 가입 시 설계사 수수료와 건강체 할인 등 숨겨진 비용과 절약 팁을 알면 현명한 다이렉트정기보험 선택에 큰 도움이 될 수 있습니다.
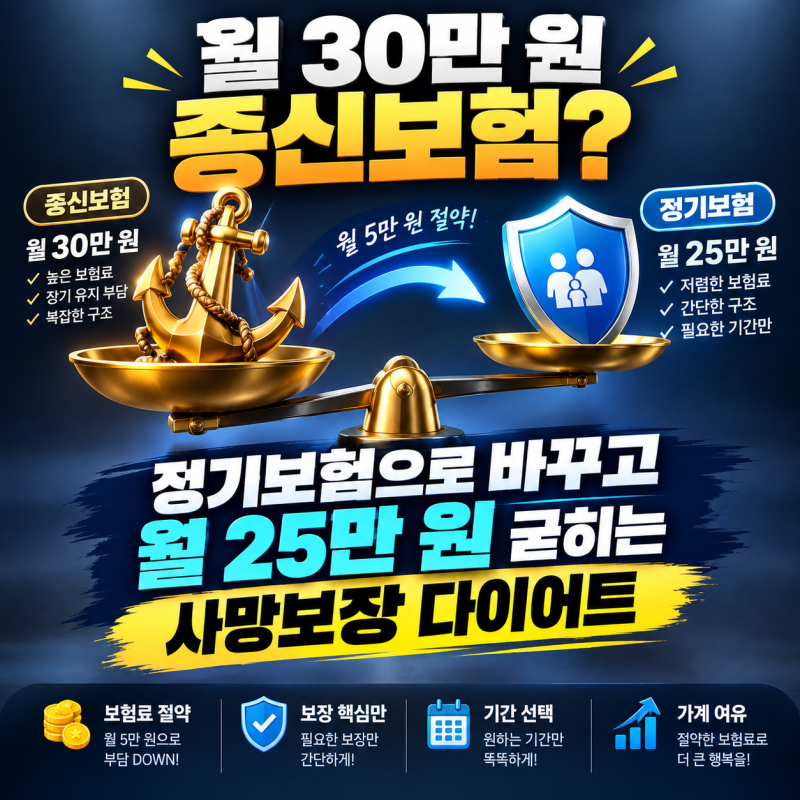
실제로 종신보험은 설계사에게 월 납입 보험료의 최대 2300%에 달하는 높은 수수료를 지급하는 경우가 많습니다. 예를 들어 월 30만원짜리 종신보험 계약 시 설계사는 약 690만원을 받기도 합니다.
반면 다이렉트정기보험을 포함한 정기보험의 수수료는 종신보험의 1/5에서 1/10 수준에 불과합니다. 같은 보장이라도 정기보험은 월 3만원대로 가입 가능한 경우가 있어, 종신보험보다 훨씬 저렴하게 사망 보장을 준비할 수 있습니다.
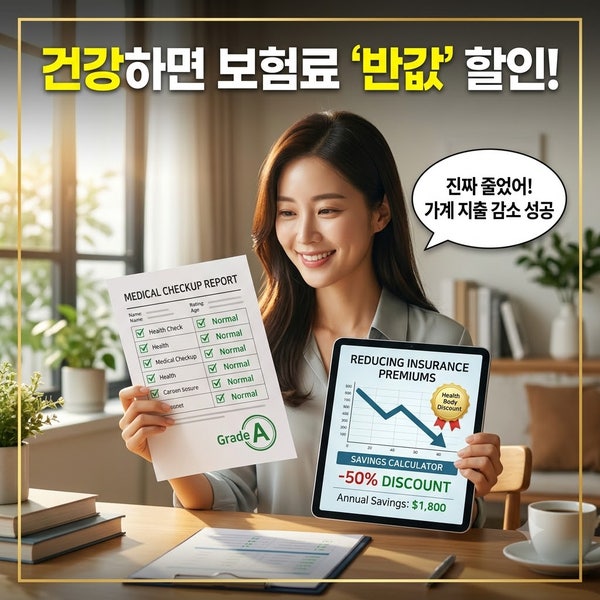
또한, 비흡연, 정상 혈압, 정상 BMI 등 건강체 조건을 충족하면 다이렉트정기보험 등에서 5~20%의 보험료 할인을 받아 최대 720만원까지 절약할 수 있습니다.
따라서 기존 종신보험의 부족한 사망 보장을 보완하거나, 합리적인 비용으로 사망 보장을 준비하고 싶다면 다이렉트정기보험을 신중하게 고려해볼 필요가 있습니다.
설계사의 높은 수수료 구조를 이해하고, 건강체 할인과 같은 절약 팁을 적극 활용하여 나에게 꼭 맞는 보험을 선택하는 것이 중요합니다. 단순히 설계사의 권유에 따르기보다, 여러 상품을 비교하고 자신의 상황에 맞는 최적의 선택을 하시기 바랍니다.
종신보험은 설계사에게 월 납입 보험료의 최대 2300%에 달하는 높은 수수료를 지급하지만, 정기보험은 그보다 훨씬 저렴합니다. 많은 분들이 사망 보장을 위해 종신보험과 정기보험 사이에서 고민합니다. 특히 보험료 부담은 늘 큰 숙제인데요.
과연 어떤 보험이 나에게 더 합리적인 선택일까요? 보험 가입 시 설계사 수수료와 건강체 할인 등 숨겨진 비용과 절약 팁을 알면 현명한 다이렉트정기보험 선택에 큰 도움이 될 수 있습니다.
실제로 종신보험은 설계사에게 월 납입 보험료의 최대 2300%에 달하는 높은 수수료를 지급하는 경우가 많습니다. 예를 들어 월 30만원짜리 종신보험 계약 시 설계사는 약 690만원을 받기도 합니다.
반면 다이렉트정기보험을 포함한 정기보험의 수수료는 종신보험의 1/5에서 1/10 수준에 불과합니다. 같은 보장이라도 정기보험은 월 3만원대로 가입 가능한 경우가 있어, 종신보험보다 훨씬 저렴하게 사망 보장을 준비할 수 있습니다.
또한, 비흡연, 정상 혈압, 정상 BMI 등 건강체 조건을 충족하면 다이렉트정기보험 등에서 5~20%의 보험료 할인을 받아 최대 720만원까지 절약할 수 있습니다.
따라서 기존 종신보험의 부족한 사망 보장을 보완하거나, 합리적인 비용으로 사망 보장을 준비하고 싶다면 다이렉트정기보험을 신중하게 고려해볼 필요가 있습니다.
설계사의 높은 수수료 구조를 이해하고, 건강체 할인과 같은 절약 팁을 적극 활용하여 나에게 꼭 맞는 보험을 선택하는 것이 중요합니다. 단순히 설계사의 권유에 따르기보다, 여러 상품을 비교하고 자신의 상황에 맞는 최적의 선택을 하시기 바랍니다.