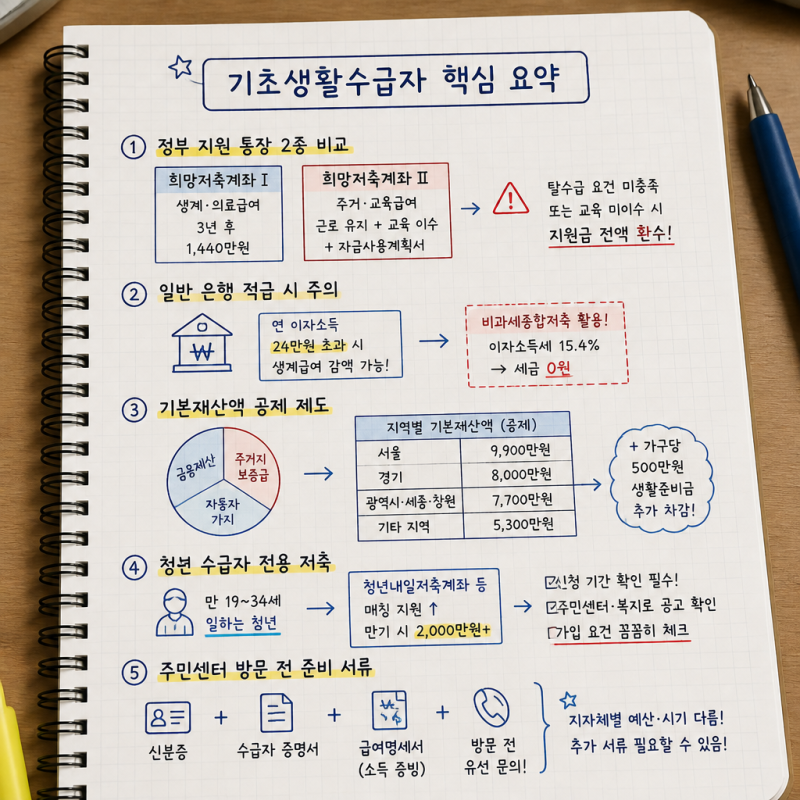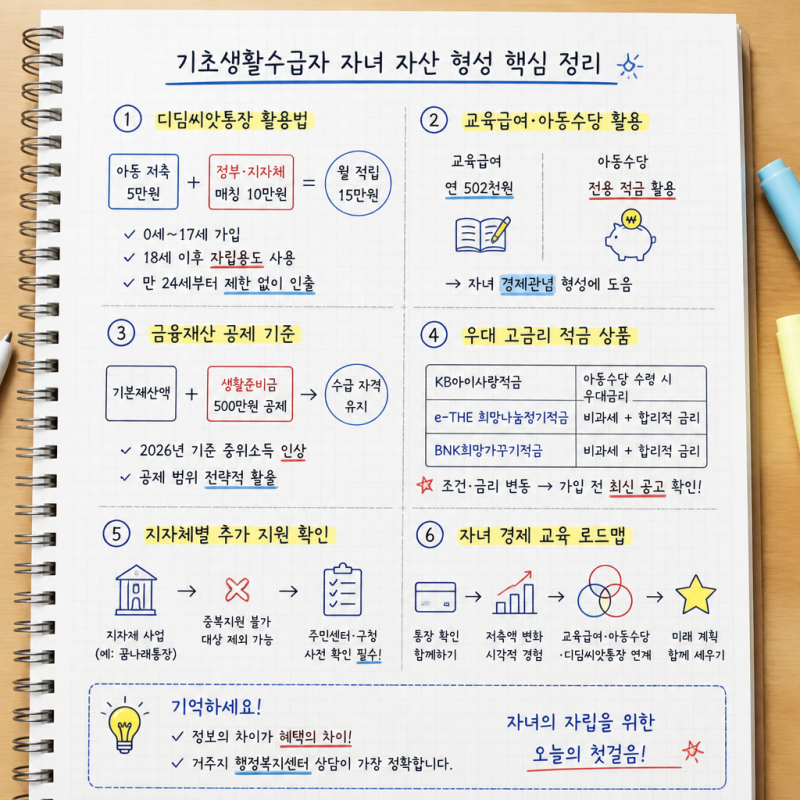
기초생활수급자는 저축이 어렵다는 오해가 있지만, 실제로는 적금 가입이 가능하며 일부 은행에서는 이들을 위한 고금리 적금 상품을 운영하고 있습니다.
최대 연 6%대에 달하는 이 상품들은 금융취약계층의 자산 형성을 적극적으로 지원하며, 물가 상승으로 인한 경제적 부담을 덜어주는 중요한 금융 지원책으로 주목받고 있습니다. 이러한 적금은 안정적인 미래를 계획하는 데 큰 도움이 될 수 있습니다.
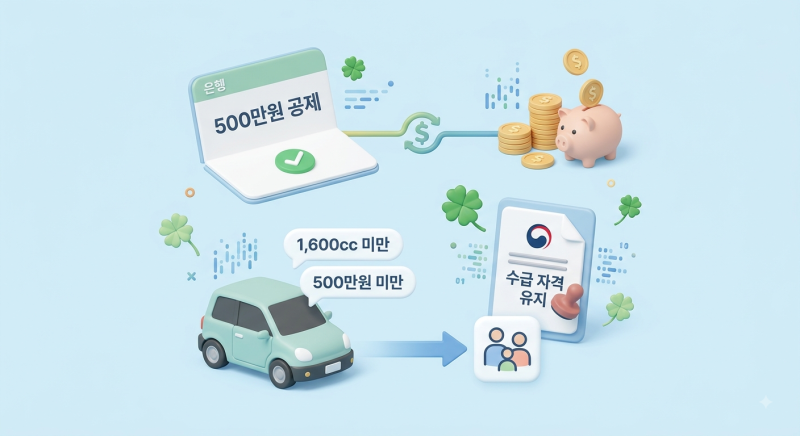
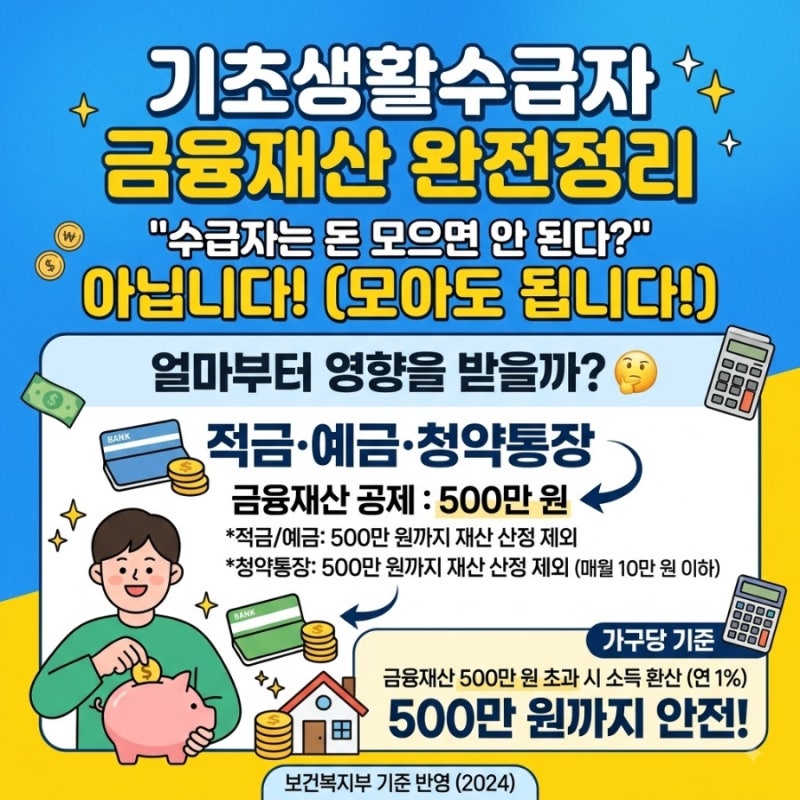
실제 수급자들은 적금 가입 시 수급 자격 유지 여부와 급여 감소 가능성을 가장 우려하는 것으로 나타났습니다. 저축 자체는 허용되지만, 통장에 쌓인 돈이 금융재산으로 평가되어 소득인정액에 영향을 줄 수 있기 때문입니다.
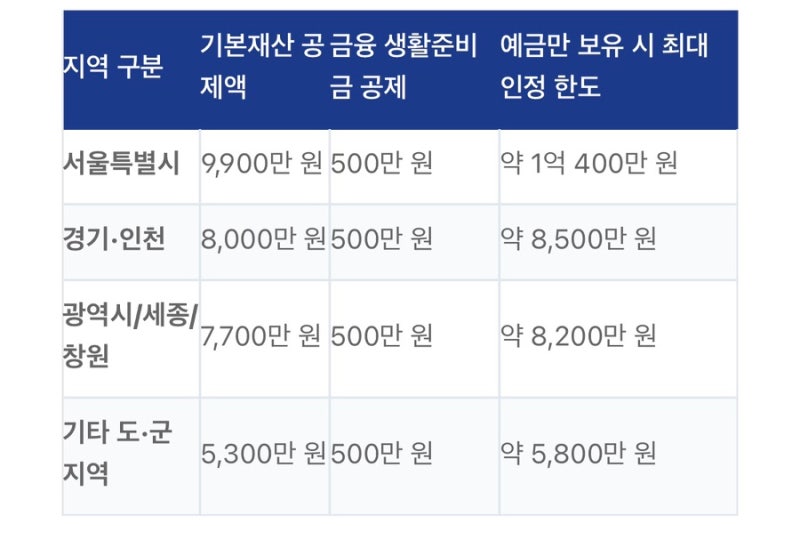
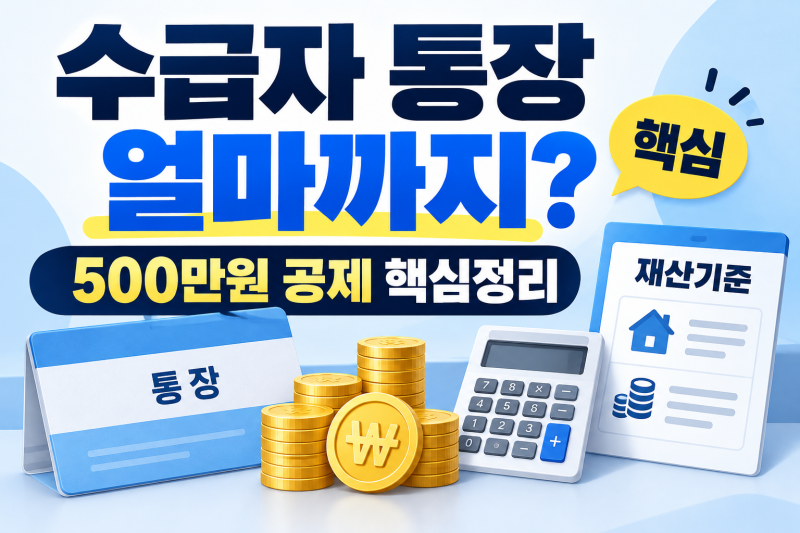
그러나 보건복지부 기준에 따라 금융재산 중 500만원은 생활준비금으로 공제되는 등, 일정 금액은 재산 산정에서 제외되는 특징이 있습니다. 적금 가입 전에는 가구의 전체 재산과 소득인정액을 종합적으로 고려하여 신중하게 접근해야 합니다.
NH 희망채움적금, KB국민행복적금, 제주은행 세희망체험적금 등 다양한 상품이 있으며, 근로장려금 수급자는 관련 증빙서류가 필요할 수 있습니다.
또한, 3년 이상 장기 저축액에 대한 추가 공제 혜택도 있으니, 주민센터에 문의하여 본인에게 맞는 정확한 정보를 확인하는 것이 중요합니다.