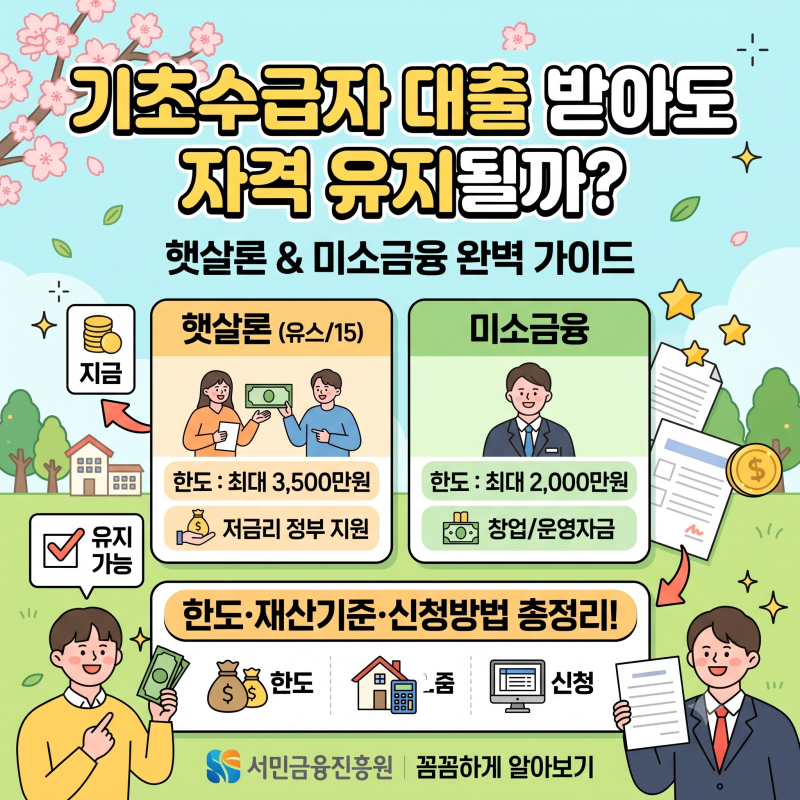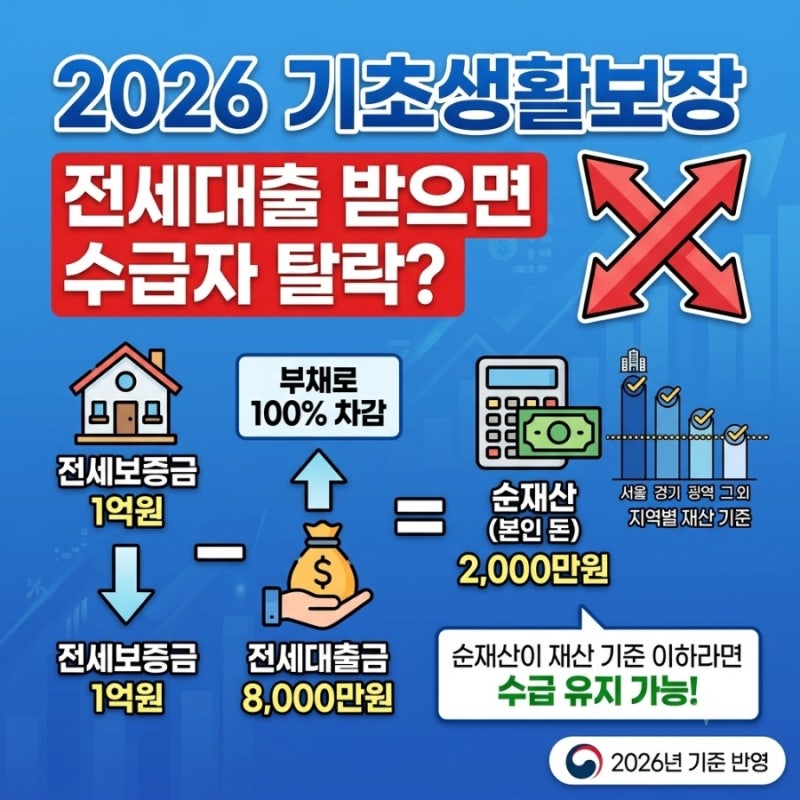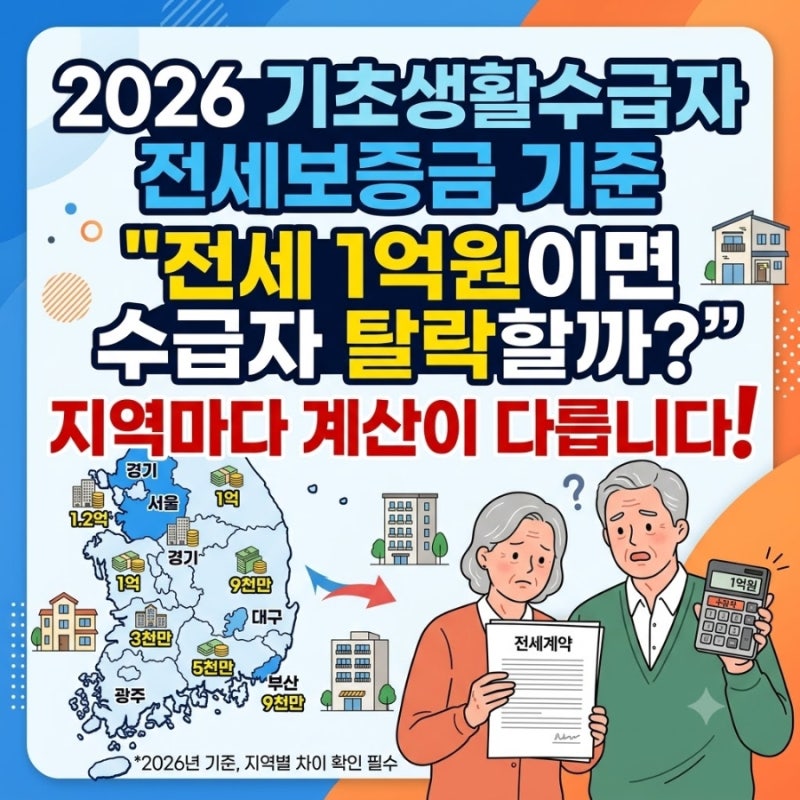
기초생활수급자 보증금 대출은 주거 안정을 위한 중요한 요소로, 많은 분들이 보증금 보유 시 수급 자격 유지 여부에 대해 궁금해하십니다. 임차보증금은 재산으로 분류되지만, 일반 금융재산과 달리 주거용 재산으로 인정되어 완화된 기준이 적용됩니다.
단순히 보증금 액수만으로 자격이 결정되는 것이 아니라, 지역별 기본재산액과 소득인정액 환산 체계를 통해 종합적으로 평가됩니다. 실제 블로그에서는 보증금이 일정 금액을 초과하면 즉시 수급 자격이 박탈된다는 오해가 많다고 지적합니다.
그러나 거주 지역별 기본재산액 공제 한도와 인정되는 부채를 반영한 소득환산율이 적용되므로, 보증금 액수 하나만으로 판단해서는 안 됩니다. 특히 전세대출과 같은 부채는 재산 산정 시 중요한 고려 요소가 됩니다.
기초생활수급자 자격 유지를 위해서는 자신의 거주 지역별 기본재산액과 주거용 재산 인정 한도를 정확히 파악하는 것이 중요합니다. 전세보증금이나 월세보증금 외에 다른 재산 유무와 금융기관 대출 여부도 함께 고려해야 합니다.
복잡한 재산 산정 기준을 면밀히 확인하여 수급 자격 유지에 불이익이 없도록 주의해야 합니다.