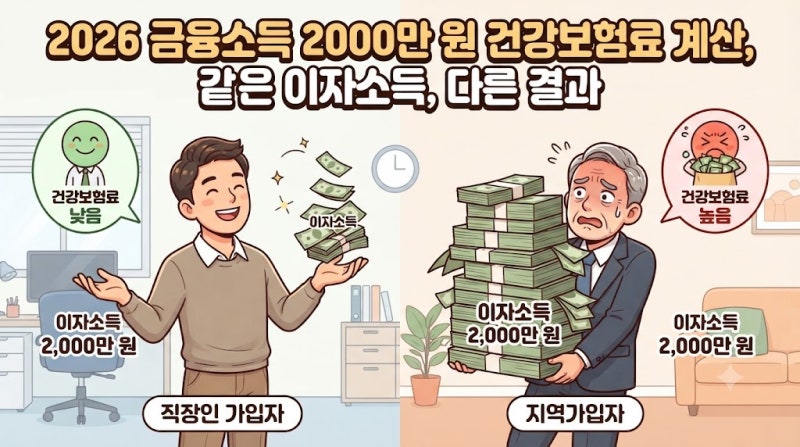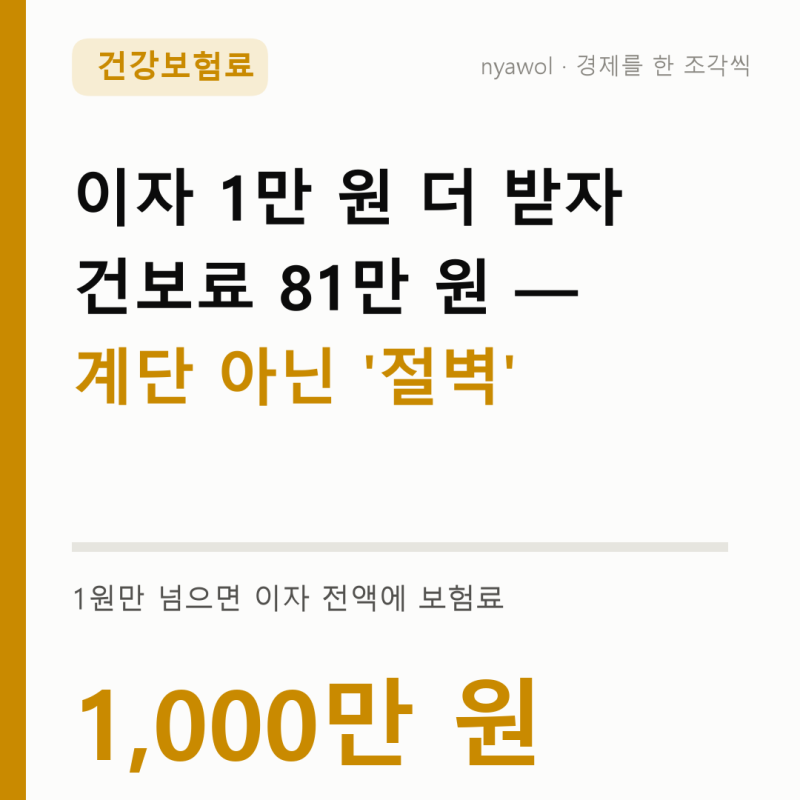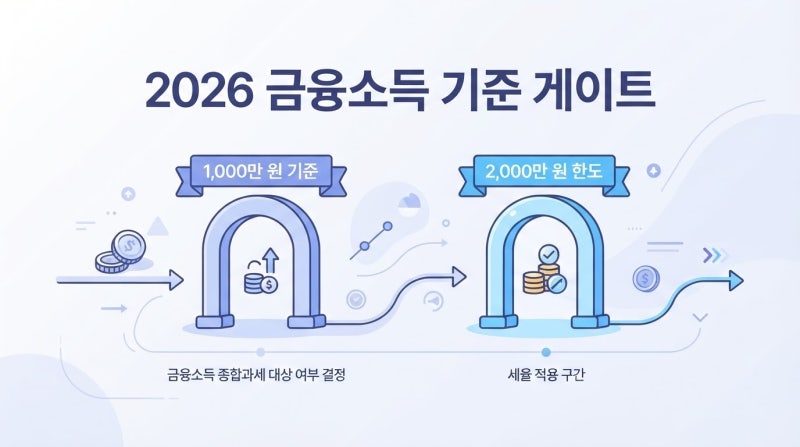
금융소득종합과세 기준은 연 2천만원 초과이지만, 건강보험료는 연 1천만원 초과부터 소득으로 잡혀 부과될 수 있습니다. 특히 금융소득을 포함한 연간 합산소득이 2천만원을 넘으면 건강보험 피부양자 자격을 잃고 지역가입자로 전환되어 보험료 부담이 크게 늘어날 수 있습니다.
예금 이자만으로도 금융소득종합과세 대상이 될 수 있으며, 금리 상승 시 대상이 되는 원금 기준이 낮아지므로 개인별 소득 관리가 중요합니다. 금융소득종합과세는 많은 분들이 연 2천만원을 기준으로 생각하지만, 건강보험료 부과 기준은 이와 달라 주의가 필요합니다.
최근 예금 금리가 높아지면서 이자 소득이 늘어나자, 예상치 못한 건강보험료 폭탄을 맞을 수 있다는 우려가 커지고 있습니다. 특히 은퇴 후 금융소득에 의존하는 경우나 부모님을 피부양자로 둔 자녀라면 더욱 면밀한 확인이 필요합니다.
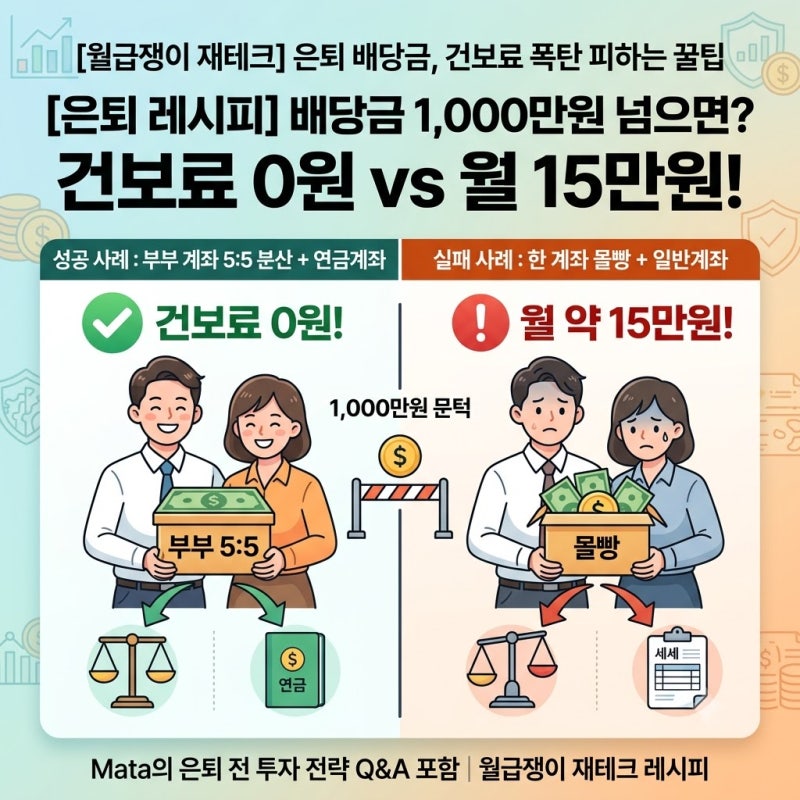
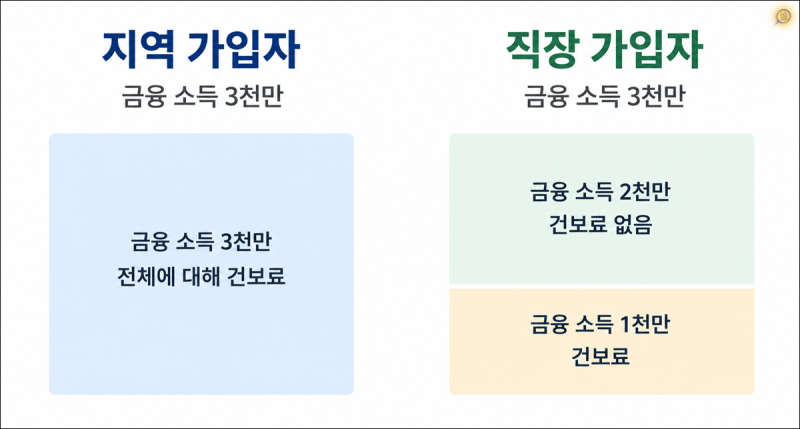
실제로 금융소득종합과세는 연 이자 및 배당 소득 합계가 2천만원을 초과할 때 적용되지만, 건강보험료는 연 1천만원을 초과하는 금융소득부터 소득으로 산정됩니다.
이 기준을 넘어서면 직장가입자의 경우 추가 보험료가 부과될 수 있으며, 가장 큰 문제는 피부양자 자격 상실입니다. 피부양자였다가 지역가입자로 전환되면, 그동안 내지 않던 건강보험료를 매달 상당 금액 납부해야 하는 상황에 직면할 수 있습니다.
따라서 금융소득이 발생하는 분들은 연간 소득을 꾸준히 점검하고, 특히 9월에서 12월 사이에 예상 소득을 미리 파악하여 대비하는 것이 중요합니다.
부부간 소득 분산이나 비과세 상품 활용 등 다양한 절세 및 절감 방안을 모색하여 불필요한 건강보험료 부담을 줄이는 현명한 재테크 전략이 요구됩니다.
예금 이자만으로도 금융소득종합과세 대상이 될 수 있으며, 금리 상승 시 대상이 되는 원금 기준이 낮아지므로 개인별 소득 관리가 중요합니다. 금융소득종합과세는 많은 분들이 연 2천만원을 기준으로 생각하지만, 건강보험료 부과 기준은 이와 달라 주의가 필요합니다.
최근 예금 금리가 높아지면서 이자 소득이 늘어나자, 예상치 못한 건강보험료 폭탄을 맞을 수 있다는 우려가 커지고 있습니다. 특히 은퇴 후 금융소득에 의존하는 경우나 부모님을 피부양자로 둔 자녀라면 더욱 면밀한 확인이 필요합니다.
실제로 금융소득종합과세는 연 이자 및 배당 소득 합계가 2천만원을 초과할 때 적용되지만, 건강보험료는 연 1천만원을 초과하는 금융소득부터 소득으로 산정됩니다.
이 기준을 넘어서면 직장가입자의 경우 추가 보험료가 부과될 수 있으며, 가장 큰 문제는 피부양자 자격 상실입니다. 피부양자였다가 지역가입자로 전환되면, 그동안 내지 않던 건강보험료를 매달 상당 금액 납부해야 하는 상황에 직면할 수 있습니다.
따라서 금융소득이 발생하는 분들은 연간 소득을 꾸준히 점검하고, 특히 9월에서 12월 사이에 예상 소득을 미리 파악하여 대비하는 것이 중요합니다.
부부간 소득 분산이나 비과세 상품 활용 등 다양한 절세 및 절감 방안을 모색하여 불필요한 건강보험료 부담을 줄이는 현명한 재테크 전략이 요구됩니다.