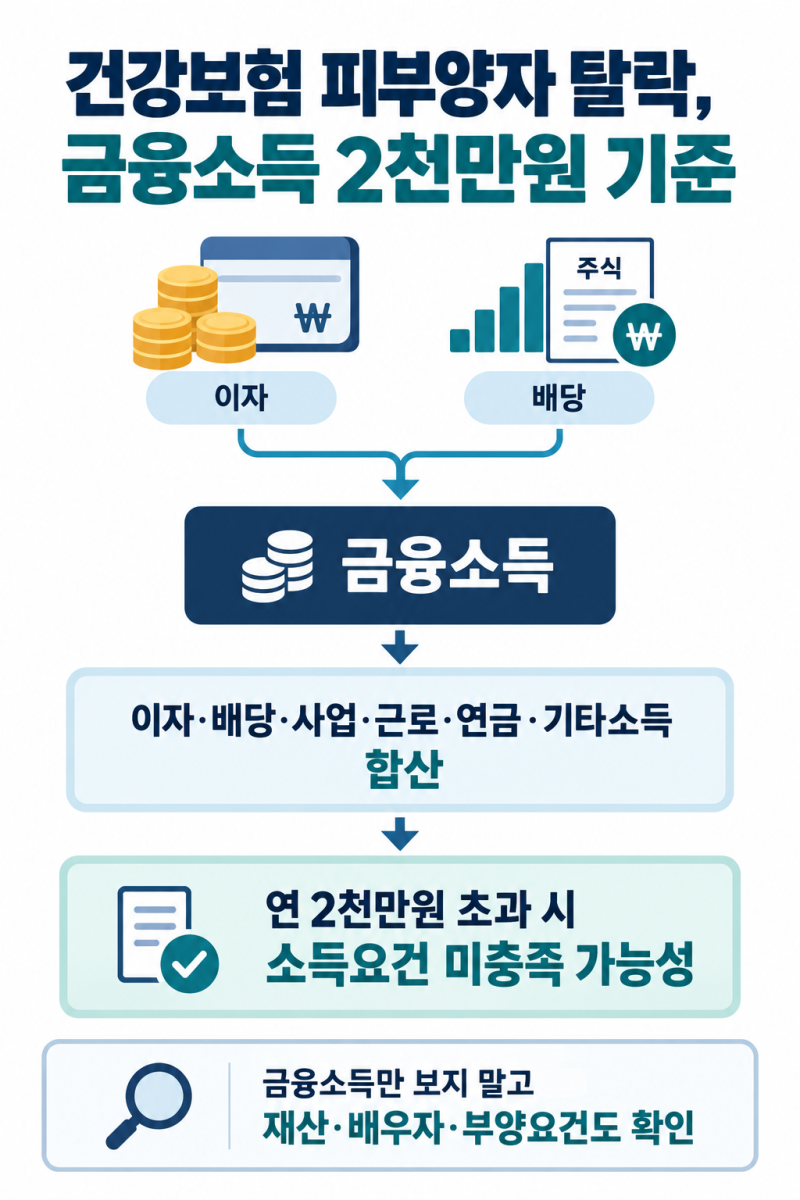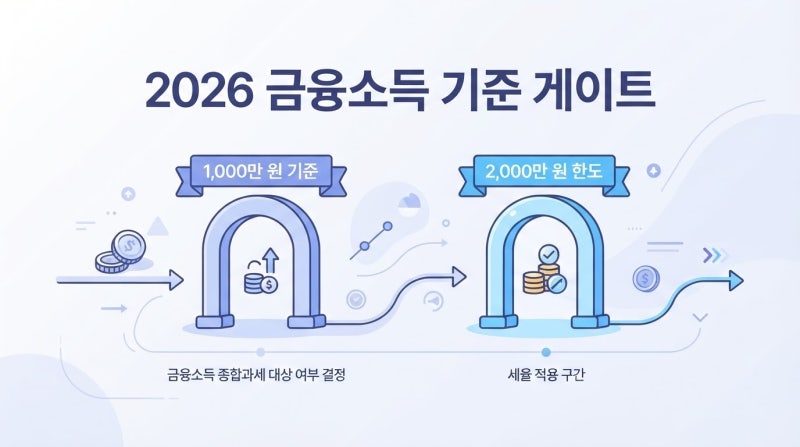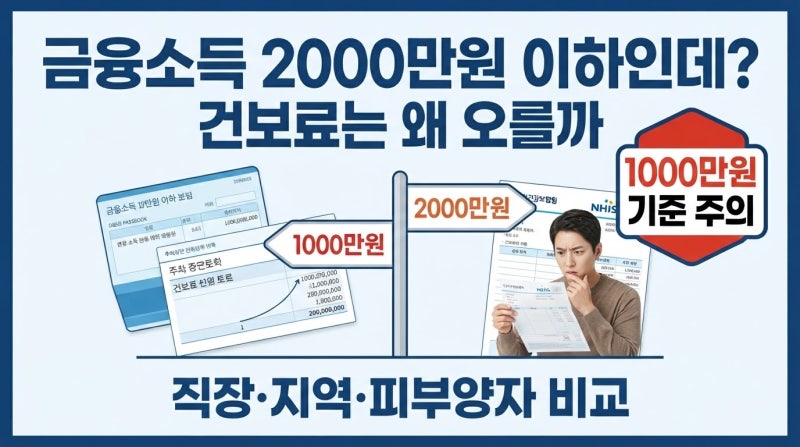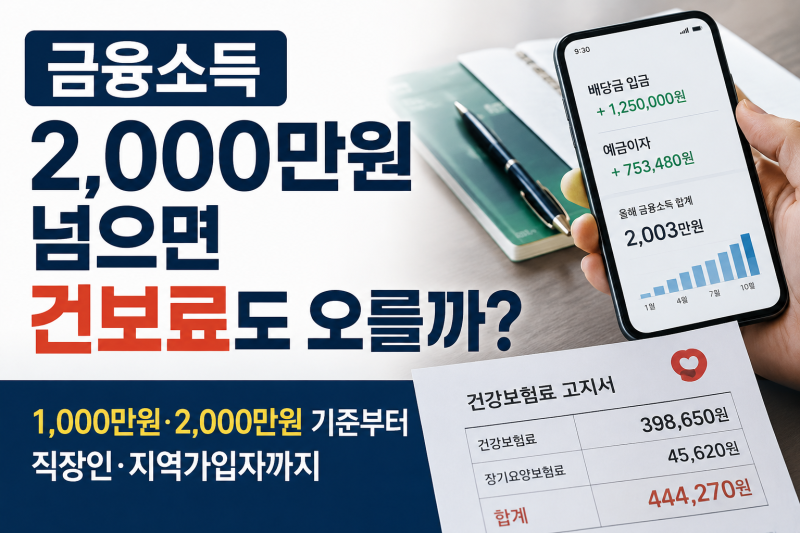


금융소득 건강보험료는 많은 투자자들이 세금과 함께 가장 민감하게 반응하는 부분입니다. 특히 이자나 배당 소득이 늘어나면서 금융소득 종합과세 기준인 2,000만원을 넘을 경우, 세금뿐만 아니라 건강보험료 인상에 대한 우려가 커지고 있습니다. 이는 금융소득에 적용되는 세금과 건강보험료의 산정 기준이 다르기 때문에 발생하는 혼란으로, 단순히 2,000만원이라는 숫자 하나만으로 판단하기 어렵습니다. 직장가입자와 지역가입자 모두에게 영향을 미치며, 은퇴를 앞둔 40대 후반에서 60대 투자자들에게 더욱 중요한 문제로 부각되고 있습니다.
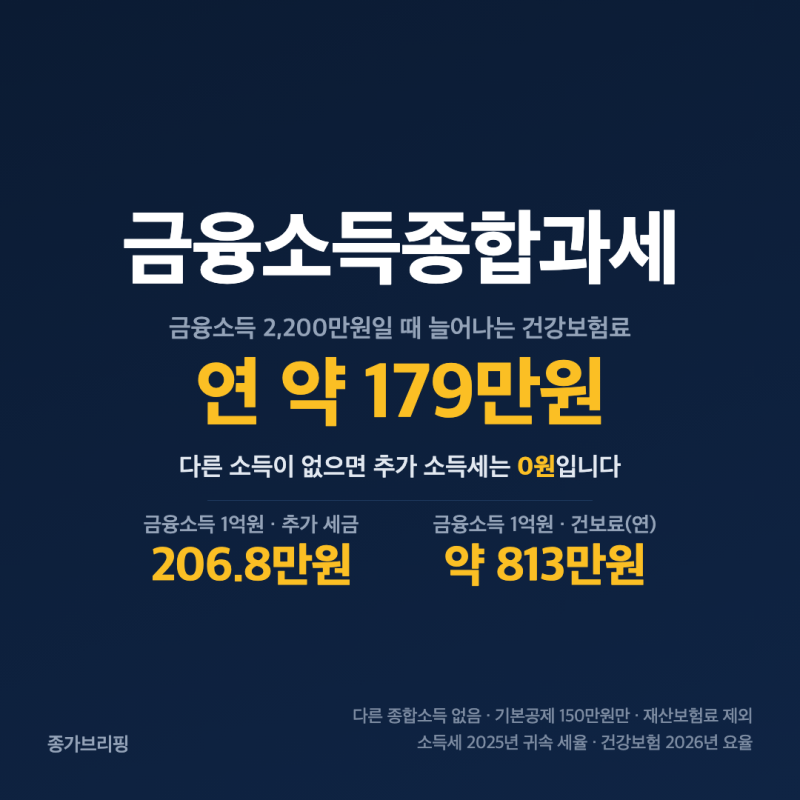
실제 블로그 후기들을 살펴보면, 금융소득 2,000만원 초과 시 세금 자체는 생각보다 완만하게 늘어나는 반면, 건강보험료 부담이 예상보다 크다는 의견이 많습니다. 특히 피부양자 자격을 유지하던 사람이 금융소득 증가로 인해 지역가입자로 전환될 경우, 소득분 건강보험료가 크게 늘어날 수 있습니다. 2026년 9월 13일 기준으로 금융소득 2,200만원일 때 추가 소득세는 없지만, 피부양자에서 지역가입자로 바뀌면 연 약 179만원의 건강보험료가 산정될 수 있다는 분석도 있습니다. 이는 금융소득 종합과세와 건강보험료 산정 기준이 다르기 때문입니다.
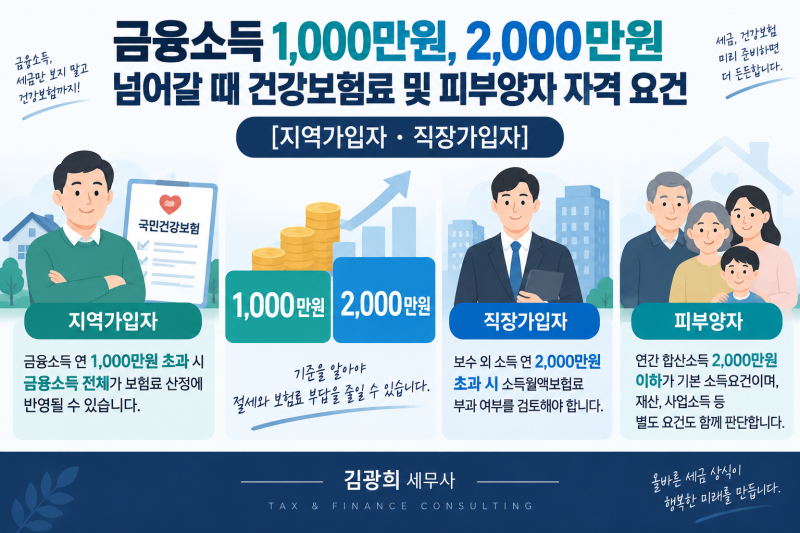
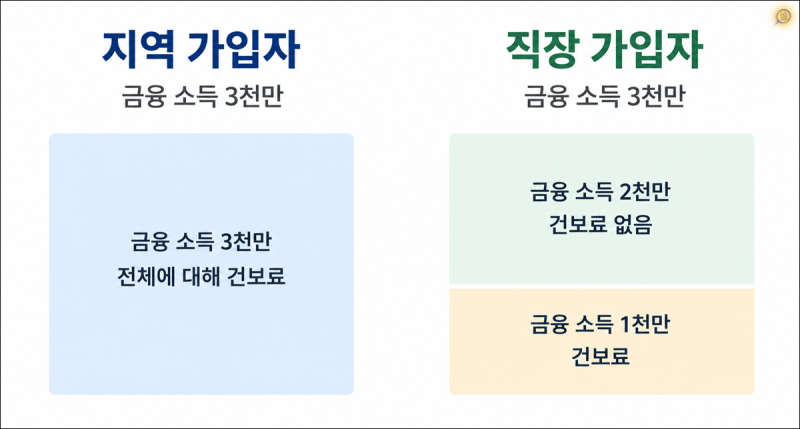
금융소득 건강보험료 부담을 줄이기 위해서는 금융소득 종합과세와 건강보험료 산정 기준을 정확히 이해하는 것이 중요합니다. 특히 직장가입자의 보수 외 소득 2,000만원 초과 시 소득월액 보험료가 부과되고, 지역가입자의 경우 금융소득 연 1,000만원 초과 여부가 건강보험료 산정에 영향을 미칠 수 있습니다. ISA 분리과세와 같은 절세 전략을 활용하거나, 국민건강보험공단의 기준을 면밀히 확인하여 자신의 상황에 맞는 최적의 금융소득 관리 방안을 모색하는 것이 현명합니다.