

금리인하요구권은 대출자의 신용상태가 개선되었을 때 금융회사에 대출금리 인하를 요구할 수 있는 법적 권리입니다. 최근 기준금리 상승으로 대출 이자 부담이 커지면서 많은 대출자가 이 제도에 주목하고 있습니다.
2018년 법제화된 이후 적용 범위가 상호금융과 새마을금고까지 확대되어 다양한 금융기관 대출에 적용됩니다. 하지만 금리인하요구권 신청이 곧바로 금리 인하로 이어지는 것은 아닙니다.
수용률이 19%로 낮게 발표되어 오해를 낳기도 했으나, 이는 신청 자격 미달 사례를 포함한 수치로 해석됩니다. 금융회사는 대출자의 신용상태 개선 여부를 심사하여 인하 폭을 결정하므로, 신용도 향상 증빙이 중요합니다.
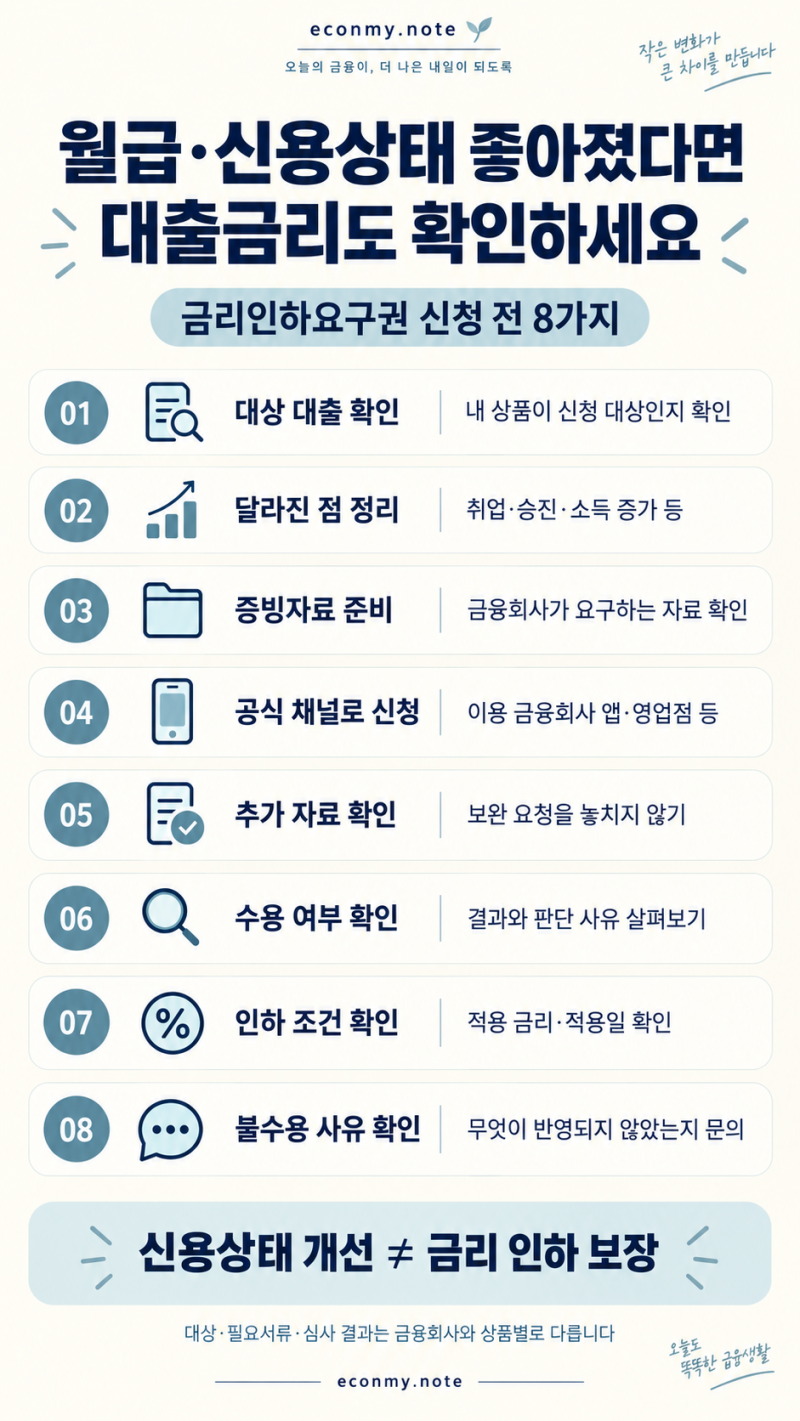
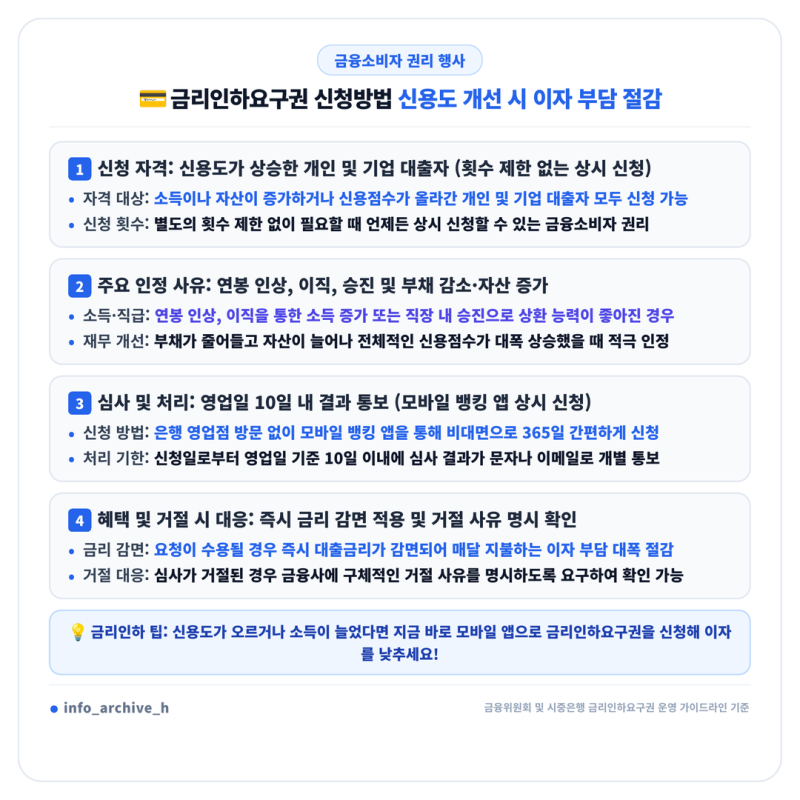
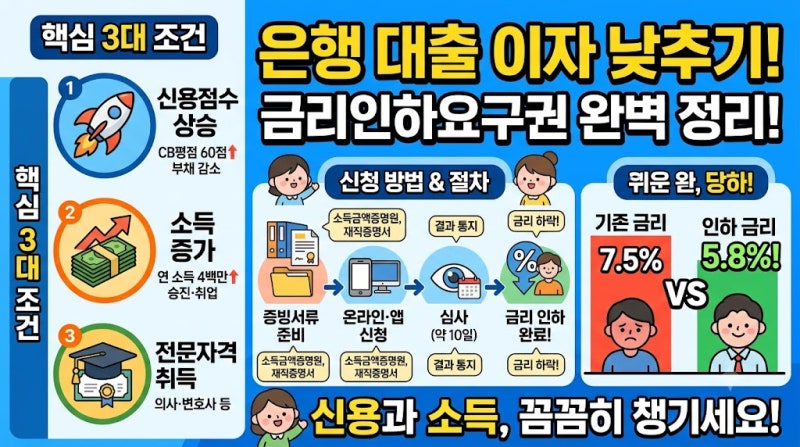
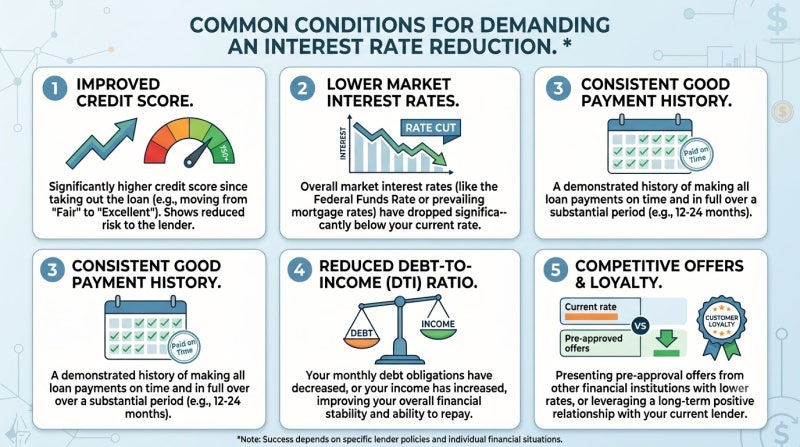
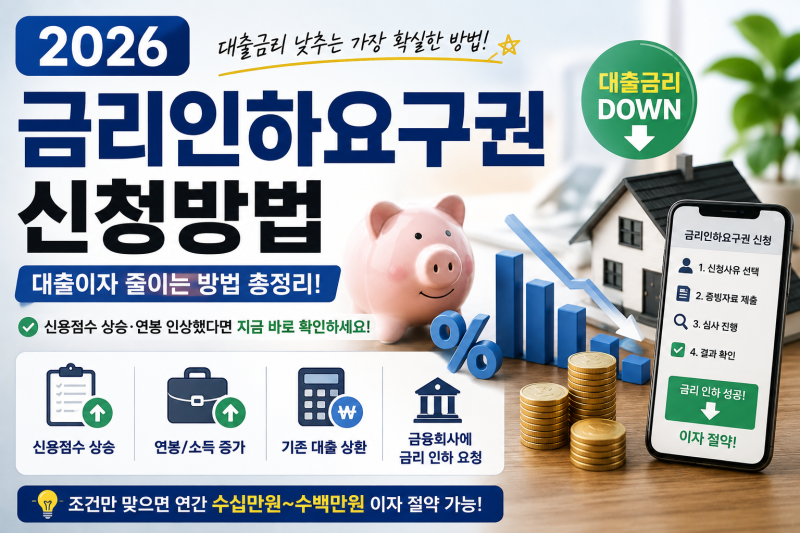
취업, 승진, 연봉 상승, 신용점수 향상, 재산 증가 등이 주요 신청 사유가 됩니다. 한국은행 기준금리 인하와는 별개의 제도로, 개인의 신용 개선이 핵심입니다. 신청 시에는 관련 증빙 서류를 철저히 준비하고, 금융회사별 심사 기준을 확인하는 것이 유리합니다.