고금리 시대가 지속되면서 저신용자들의 대출 이자 부담이 가중되고 있습니다. 이에 따라 기존의 고금리 채무를 저금리 상품으로 전환하는 저신용자 대환대출에 대한 관심이 높아지고 있습니다.
정부는 서민층의 금융 부담을 덜기 위해 서민금융 공급 규모를 확대하며 이자 부담 경감과 신용 점수 회복을 돕고 있습니다. 실제 대환대출을 통해 연 15~20%대 고금리 채무를 연 5~10%대 정책 금리로 전환하여 이자 비용을 절반 이상 절감한 사례가 많습니다.
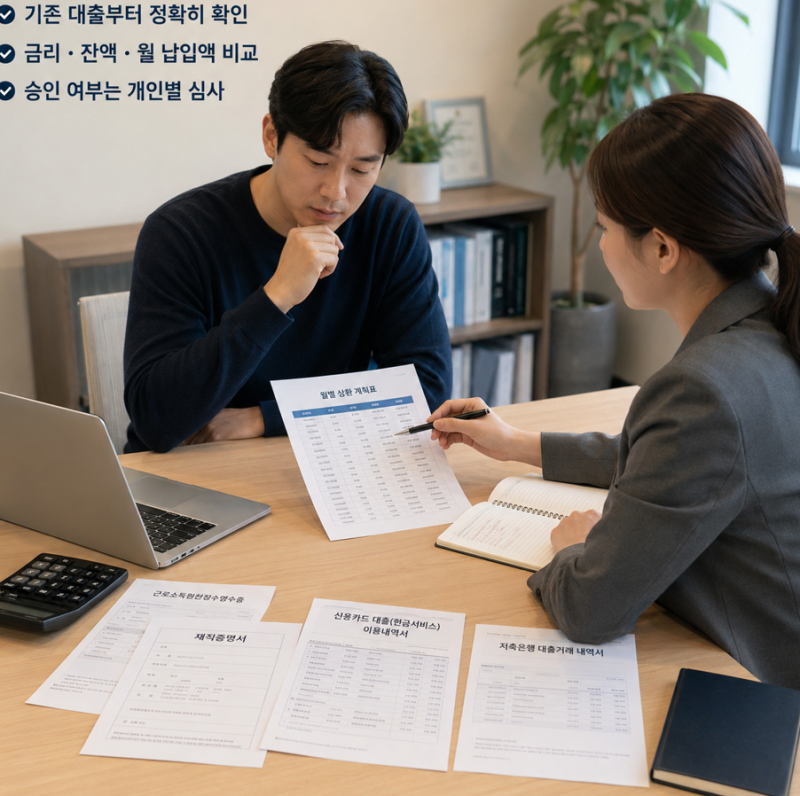
또한, 채무 통합으로 신용 점수가 추가 상승하는 긍정적인 효과도 기대할 수 있습니다. 그러나 소득, 재직 기간, 기존 부채 현황, 연체 여부 등 까다로운 승인 조건을 충족해야 하며, 무조건적인 승인을 보장하지는 않습니다.
저신용자 대환대출 승인 가능성을 높이려면 통신비, 건강보험료 등 비금융 정보를 신용평가사에 제출하여 신용 점수를 관리하는 것이 중요합니다. 또한, 소액이라도 연체 없이 꾸준히 상환하고, 고금리 대출 사용을 자제해야 합니다.
현재 연체 중이라면 신규 대환대출보다 채무조정 상담을 먼저 검토하는 것이 현명하며, 승인 보장이나 작업 대출 광고는 반드시 피해야 합니다.