
2026년 근로장려금 신청 시 주식 보유 여부와 그 평가 방식에 대한 관심이 높아지고 있습니다. 근로장려금은 저소득 근로자 가구의 생활 안정을 지원하는 제도로, 소득 요건뿐만 아니라 재산 요건도 충족해야 합니다. 특히 주식은 재산 항목에 포함되므로, 증권계좌에 보유한 국내 상장주식, ETF, 펀드, 채권 등 유가증권과 매수하지 않고 남겨둔 예수금까지 모두 확인해야 합니다. 국세청은 재산 기준일 현재 한국거래소의 최종시세가액을 기준으로 주식 가액을 평가하며, 매수 가격은 평가에 반영되지 않습니다.
실제 블로그 후기들을 살펴보면, 많은 신청자가 주식의 재산 포함 여부와 평가 방식에 대해 혼란을 겪는 것으로 나타났습니다. 주식 평가액은 본인이 매수한 가격이 아닌 재산 기준일의 최종 시세가액을 기준으로 산정되므로, 매입 시점과 관계없이 기준일의 주가 변동에 따라 재산 가액이 달라질 수 있습니다. 또한, 증권계좌 자체를 한 건으로 계산하는 것이 아니라 계좌 내 보유 자산 각각을 확인해야 하며, 여러 증권사에 계좌가 있다면 모두 확인하는 것이 중요합니다.
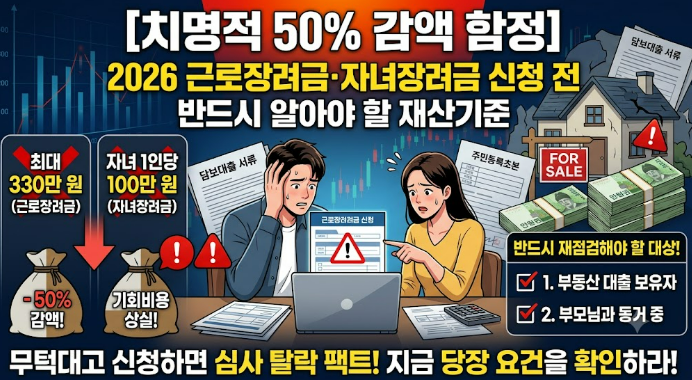
근로장려금 신청 전 주식 보유자는 재산 기준일에 보유한 주식 수, 해당 일자의 주가, 그리고 증권계좌 내 예수금이나 다른 금융상품 유무를 반드시 확인해야 합니다. 재산 기준일에 주식시장이 휴일이었다면 직전 거래일의 최종시세가액이 적용됩니다. 이러한 세부적인 재산 평가 기준을 정확히 이해하고 준비해야 불필요한 탈락을 방지하고 근로장려금을 원활하게 수령할 수 있습니다.