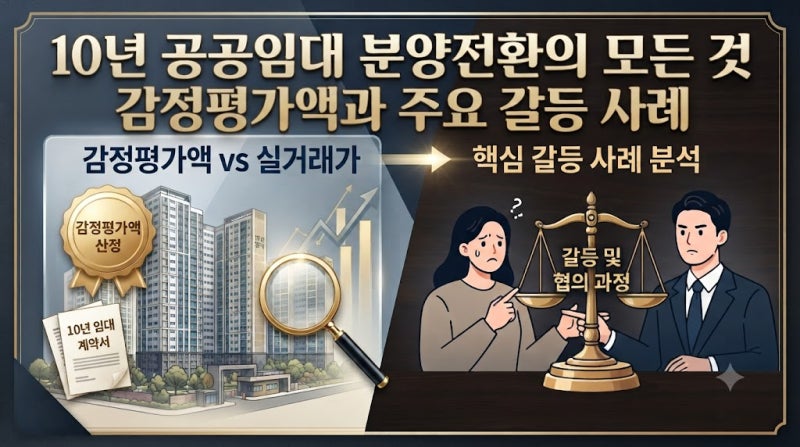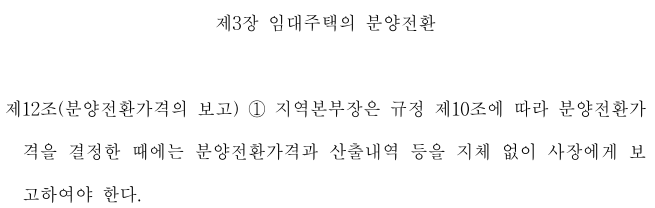

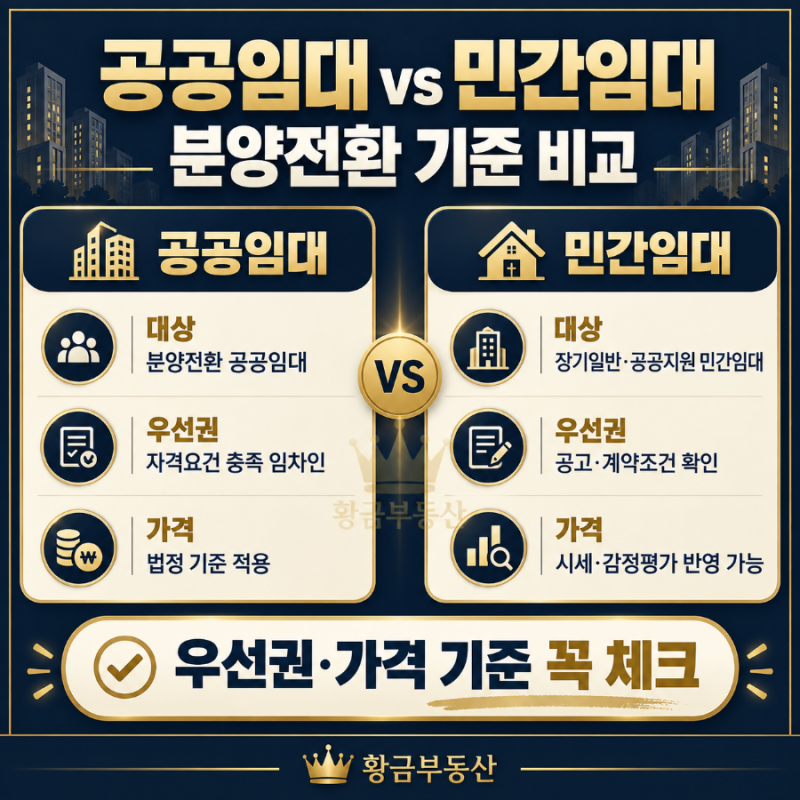
공공임대 분양전환 제도는 임차인이 일정 기간 거주 후 주택을 우선적으로 분양받을 수 있는 기회를 제공하며, 특히 10년 공공임대는 시세보다 낮은 임대료로 거주하다 내 집 마련을 할 수 있다는 점에서 주목받았습니다. 그러나 분양전환 시점의 감정평가금액을 기준으로 분양가가 산정되면서, 집값 상승기에는 분양가가 크게 뛰어 입주민들의 자금 부담이 가중되는 문제가 발생하고 있습니다. 이는 5년 공공임대가 건설원가와 감정평가금액을 절반씩 반영하는 방식과 대비되어 형평성 논란을 낳기도 했습니다.
실제 블로그 후기들을 살펴보면, 10년 공공임대의 경우 집값 상승기에 분양가가 수억 원대로 치솟아 입주민들이 소송을 준비하는 사례까지 발생했습니다. 반면 5년 공공임대는 상대적으로 분양가 상승 압력이 완만하여 '5년은 로또, 10년은 빚덩어리'라는 표현이 나올 정도로 상반된 반응을 보였습니다. 이처럼 분양전환 방식에 따른 가격 산정 기준의 차이가 실질적인 자금 부담과 직결되어 입주민들의 만족도에 큰 영향을 미치고 있습니다.
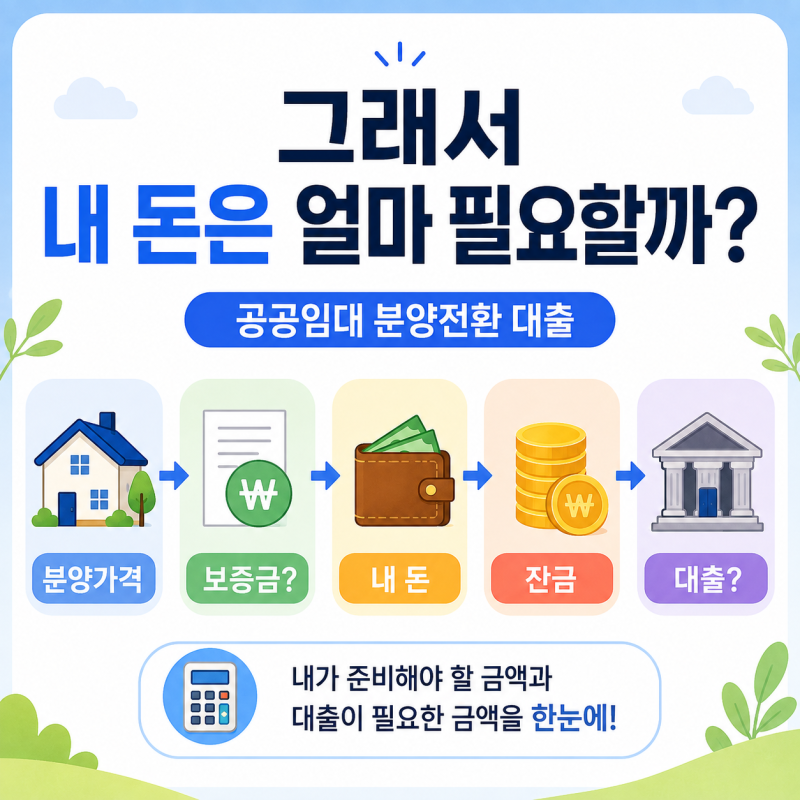
공공임대 분양전환을 고려한다면, 거주 중인 주택의 유형(5년, 6년, 10년 등)과 분양전환 가격 산정 방식을 정확히 확인하는 것이 중요합니다. 특히 뉴:홈 선택형과 같이 일정 기간 거주 후 분양 여부를 선택할 수 있는 제도는 당시의 집값, 금리, 개인의 자금 여력 등을 종합적으로 고려하여 신중하게 결정해야 합니다. 분양전환 대출 한도가 부족할 경우를 대비하여 다양한 금융 상품을 미리 알아보는 것도 현명한 방법입니다.