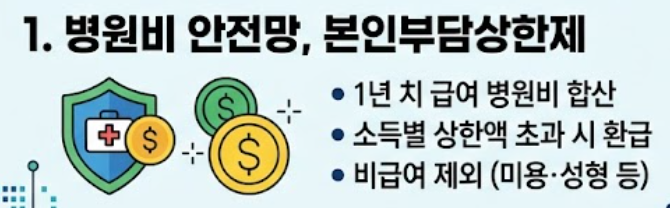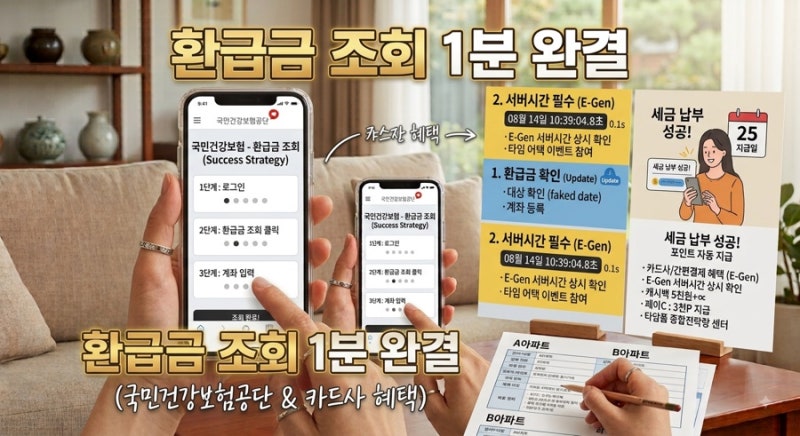

2026년 국민건강보험공단이 본인부담상한제 환급 절차를 시작하며, 의료비 부담을 덜어주는 국가 제도가 주목받고 있습니다. 이 제도는 연간 건강보험 급여 본인부담금이 개인별 상한액을 초과할 경우, 그 초과액을 돌려주는 방식으로 운영됩니다.
특히 실비보험과의 중복 보상 여부가 중요한 쟁점으로 떠오르며 많은 이들의 관심을 모으고 있습니다. 실제 블로그 후기에서는 환급금을 받은 후 실비보험금 반환 여부에 대한 혼란과 보험사의 선공제 방식에 대한 의문이 공통적으로 제기됩니다.
소득분위에 따라 환급액이 크게 달라지는 점 또한 형평성 논란을 낳고 있으며, 비급여 항목은 상한제 계산에서 제외되는 점도 중요한 특징으로 분석됩니다. 전문가들은 환급 사실을 보험사에 알리고 약관에 따른 정산 여부를 확인하는 것이 중요하다고 조언합니다.
특히 2024년 대법원 판결은 건강보험 환급금과 실손보험의 중복 보상이 어렵다는 점을 명확히 판시하였으므로, 관련 내용을 숙지하고 대응하는 것이 현명합니다. 문자나 낯선 계좌로의 반환 요구는 반드시 공식 채널을 통해 확인해야 합니다.