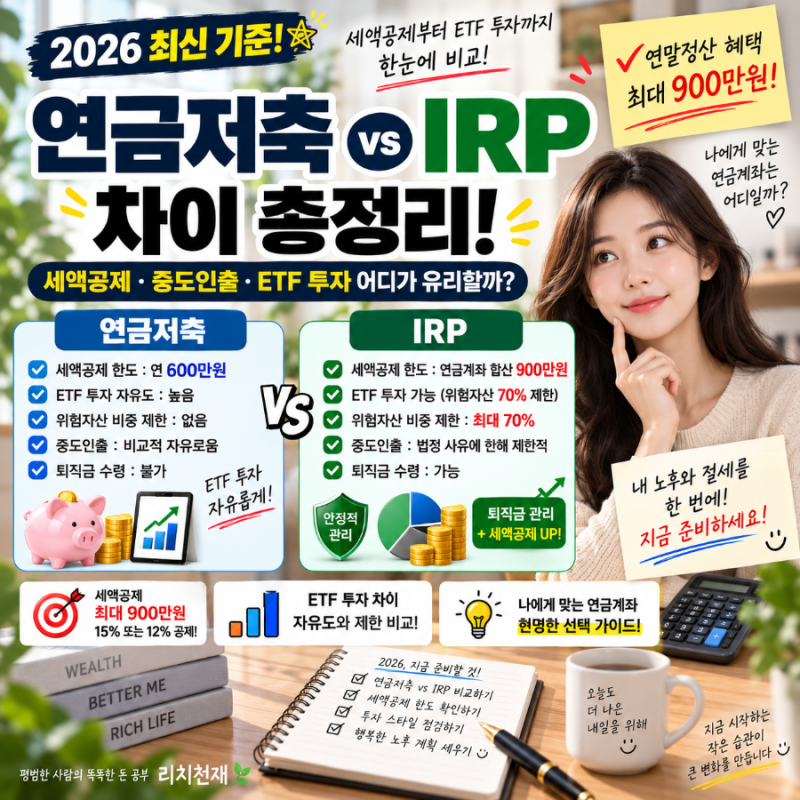


개인연금저축은 노후 대비를 위한 대표적인 절세 상품으로 많은 분이 가입하고 있습니다. 하지만 연금저축에 납입한 금액은 55세까지 인출이 불가능하다고 오해하는 경우가 많습니다. 실제로는 개인연금저축도 필요에 따라 중도인출이 가능하며, 특히 현재 자녀 결혼, 주택 자금, 의료비 등 목돈이 필요한 50대 이후에 중도인출 규정을 미리 알아두는 것이 중요하게 부각되고 있습니다.
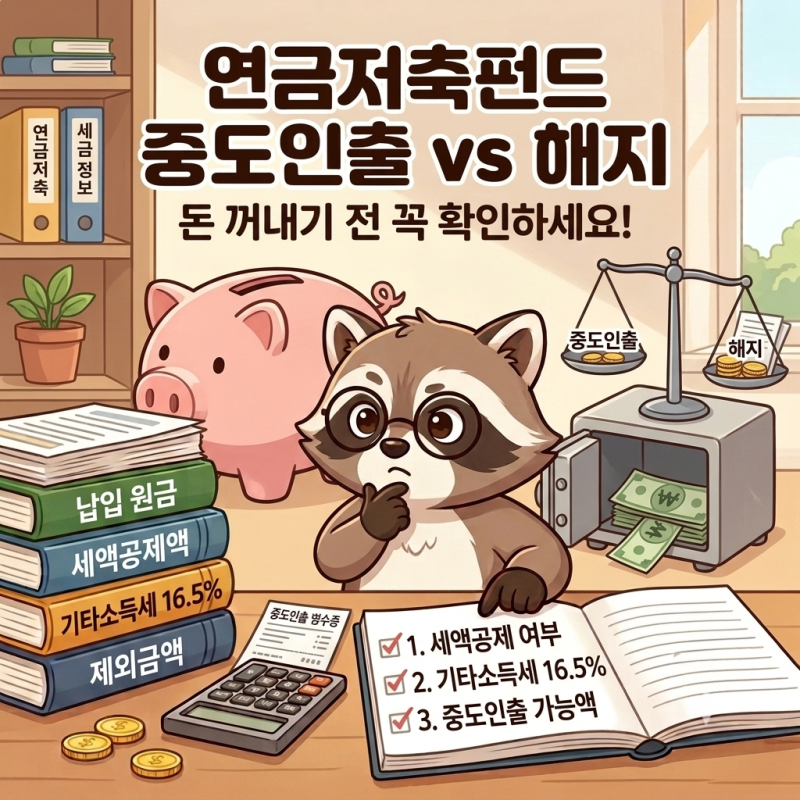
실사용자들은 연금저축이 IRP와 달리 법정 사유 없이도 필요한 금액을 일부 인출할 수 있다는 점을 큰 장점으로 꼽습니다. 다만, 중도인출 시 세액공제를 받은 납입금과 운용수익에 대해 16.5%의 기타소득세가 부과될 수 있어 주의가 필요합니다. 하지만 세액공제를 받지 않은 납입원금은 과세 대상에서 제외될 수 있어, 모든 인출 금액에 일률적으로 16.5% 세금이 적용되는 것은 아닙니다.
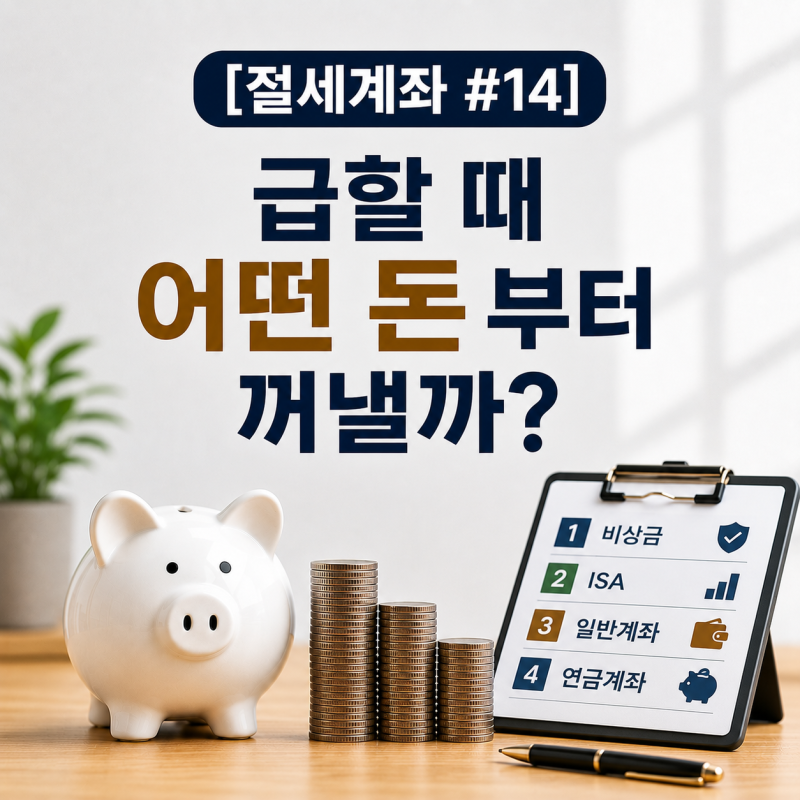
블로거들은 연금저축 중도인출 시 세금 폭탄을 피하기 위해 인출하는 돈의 성격(세액공제 여부)과 인출 사유를 명확히 구분해야 한다고 조언합니다. 계좌 전체를 해지하기보다는 필요한 금액만 일부 인출하여 나머지 금액은 계속 운용하는 전략도 가능합니다. 따라서 중도인출을 고려하고 있다면, 인출 전 반드시 금융회사나 국세청을 통해 최신 세법과 규정을 확인하는 것이 현명한 선택입니다.