
많은 직장인이 연말정산 세액공제 혜택만 보고 개인연금저축 계좌를 방치하며, 국내 연금저축의 70% 이상이 저수익 원리금 보장형에 묶여 있습니다.
연평균 수익률이 단 몇 퍼센트만 차이 나도 30년 후 은퇴 자금은 수억 원 단위로 벌어지며, 이는 노후의 경제적 격차를 결정짓는 핵심 요인입니다.
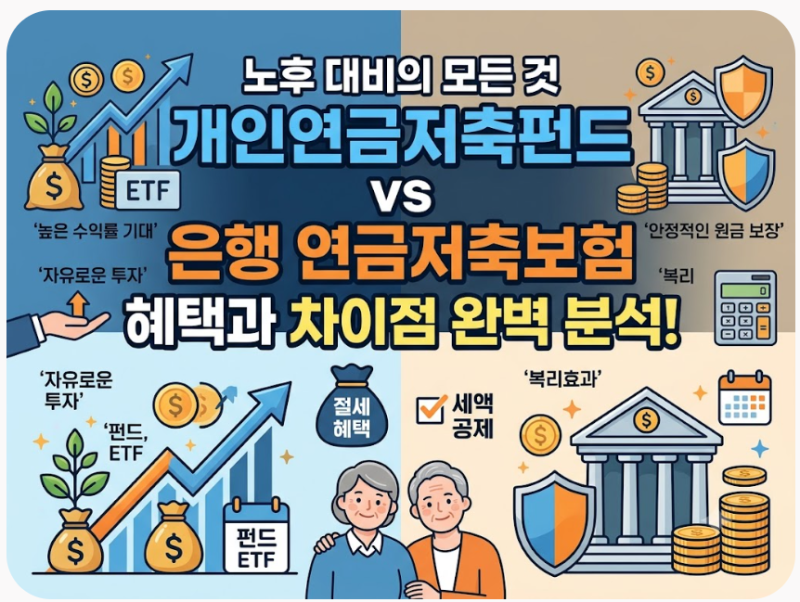
개인연금저축펀드는 세액공제와 과세이연 혜택은 물론, 주식형, 채권형, ETF 등 다양한 자산 배분으로 물가상승률을 넘어서는 장기 자산 증식에 유리합니다. 많은 직장인이 연말정산 세액공제 혜택을 위해 개인연금저축 계좌를 개설하지만, 이후 방치하는 경우가 많습니다.
금융감독원 통계에 따르면 국내 연금저축의 70% 이상이 원리금 보장형이나 극히 낮은 수익률에 머물러 있어, 매년 인플레이션에 자산 가치를 잠식당하고 있습니다.
원금 보장이라는 환상에 갇혀 적극적인 자산 관리를 하지 않으면, 노후 자금은 물가상승률을 따라잡지 못해 실질적인 손실로 이어질 수 있습니다. 장기 투자가 필수적인 개인연금저축 계좌에서 자산 배분 전략은 노후 자산의 규모를 결정하는 핵심입니다.
월 50만 원 납입 기준으로 연평균 수익률이 2%에서 8%로 단 6%포인트만 높아져도 30년 후 최종 평가액은 2억 4,600만 원에서 7억 4,500만 원으로 약 5억 원 가까이 차이가 납니다.
개인연금저축펀드는 주식형, 채권형, ETF 등 다양한 자산에 투자하여 장기적인 자산 증식을 가능하게 하며, 시장 상황에 맞춰 자유롭게 포트폴리오를 변경할 수 있는 유연성을 제공합니다.
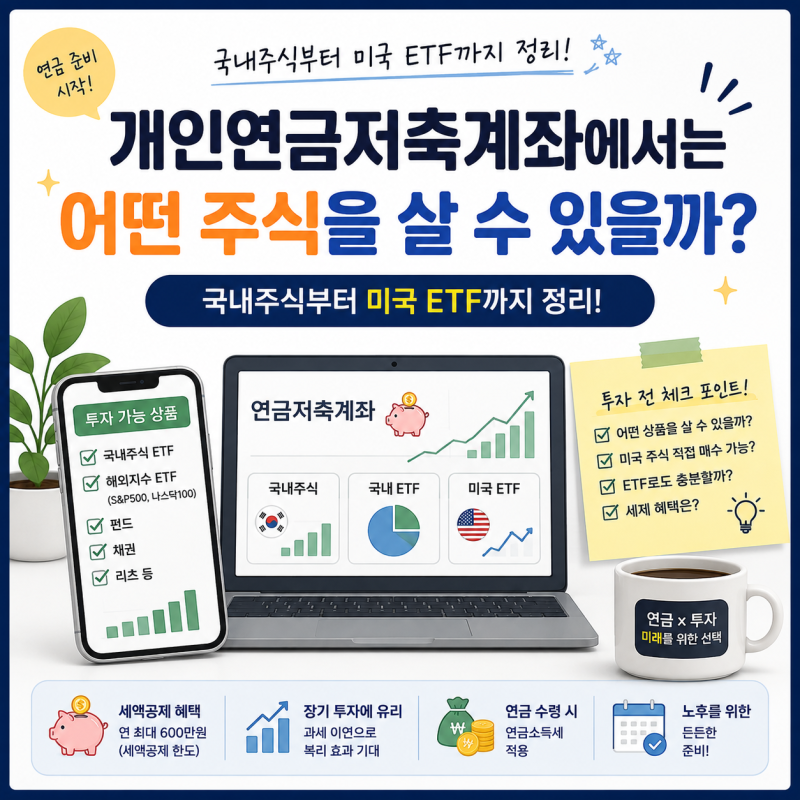
개인연금저축펀드는 연간 최대 600만 원까지 세액공제 혜택을 제공하며, 총급여에 따라 최대 99만 원을 환급받을 수 있습니다. 또한, 일반 계좌와 달리 배당금이나 매매차익에 대한 세금을 즉시 원천징수하지 않고 재투자되어 복리 효과를 극대화합니다.
연금 수령 시에도 3.3%~5.5%의 낮은 연금소득세만 부과되므로, 이러한 세제 혜택을 적극적으로 활용하여 물가상승률을 뛰어넘는 노후 자금을 확보하는 것이 중요합니다.
연평균 수익률이 단 몇 퍼센트만 차이 나도 30년 후 은퇴 자금은 수억 원 단위로 벌어지며, 이는 노후의 경제적 격차를 결정짓는 핵심 요인입니다.
개인연금저축펀드는 세액공제와 과세이연 혜택은 물론, 주식형, 채권형, ETF 등 다양한 자산 배분으로 물가상승률을 넘어서는 장기 자산 증식에 유리합니다. 많은 직장인이 연말정산 세액공제 혜택을 위해 개인연금저축 계좌를 개설하지만, 이후 방치하는 경우가 많습니다.
금융감독원 통계에 따르면 국내 연금저축의 70% 이상이 원리금 보장형이나 극히 낮은 수익률에 머물러 있어, 매년 인플레이션에 자산 가치를 잠식당하고 있습니다.
원금 보장이라는 환상에 갇혀 적극적인 자산 관리를 하지 않으면, 노후 자금은 물가상승률을 따라잡지 못해 실질적인 손실로 이어질 수 있습니다. 장기 투자가 필수적인 개인연금저축 계좌에서 자산 배분 전략은 노후 자산의 규모를 결정하는 핵심입니다.
월 50만 원 납입 기준으로 연평균 수익률이 2%에서 8%로 단 6%포인트만 높아져도 30년 후 최종 평가액은 2억 4,600만 원에서 7억 4,500만 원으로 약 5억 원 가까이 차이가 납니다.
개인연금저축펀드는 주식형, 채권형, ETF 등 다양한 자산에 투자하여 장기적인 자산 증식을 가능하게 하며, 시장 상황에 맞춰 자유롭게 포트폴리오를 변경할 수 있는 유연성을 제공합니다.
개인연금저축펀드는 연간 최대 600만 원까지 세액공제 혜택을 제공하며, 총급여에 따라 최대 99만 원을 환급받을 수 있습니다. 또한, 일반 계좌와 달리 배당금이나 매매차익에 대한 세금을 즉시 원천징수하지 않고 재투자되어 복리 효과를 극대화합니다.
연금 수령 시에도 3.3%~5.5%의 낮은 연금소득세만 부과되므로, 이러한 세제 혜택을 적극적으로 활용하여 물가상승률을 뛰어넘는 노후 자금을 확보하는 것이 중요합니다.