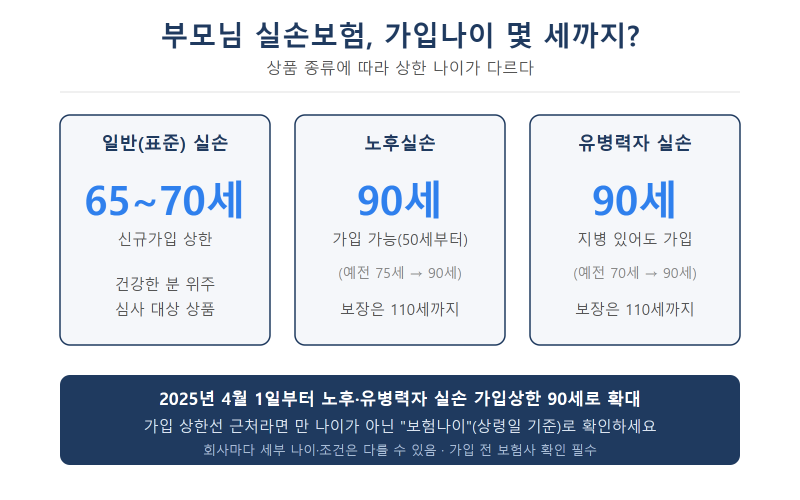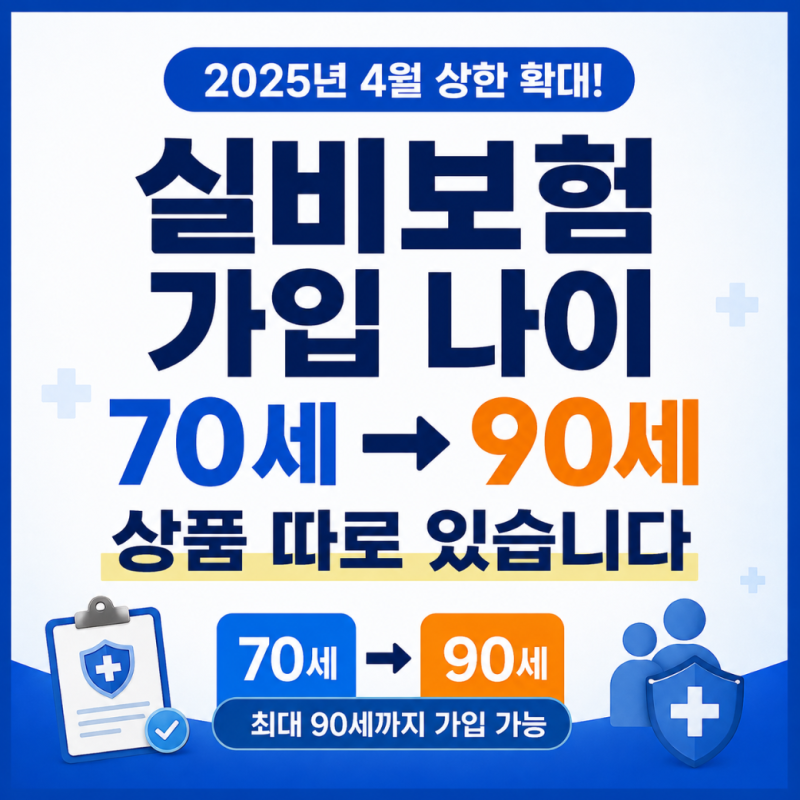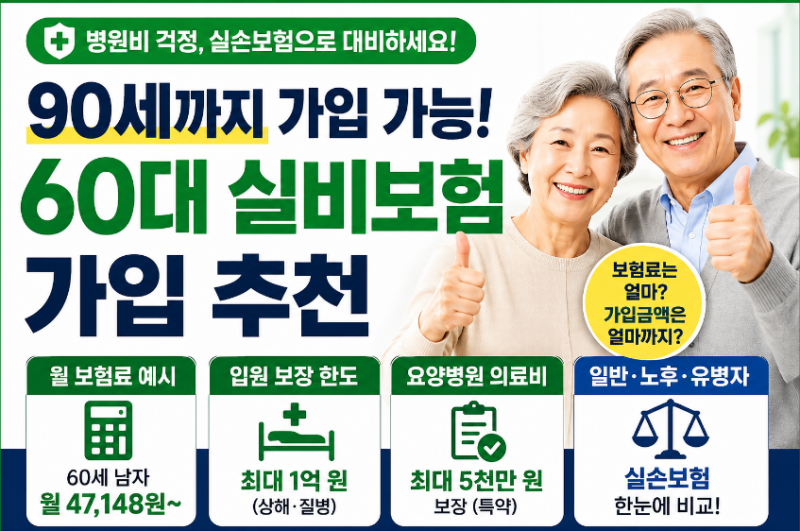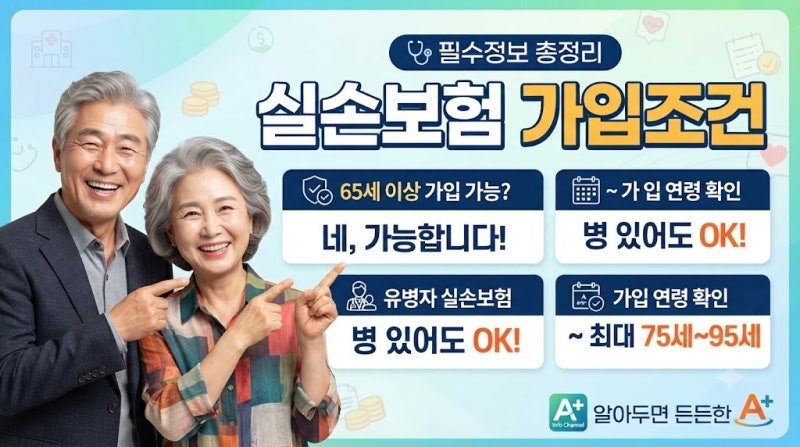
많은 분들이 실비보험 가입 상한이 70세 또는 75세라고 생각하지만, 노후실손 및 유병력자 실손 상품은 2025년 4월 1일부터 최대 90세까지 가입 가능합니다.
또한, 보장 만기도 100세에서 110세로 확대되었으며, 2026년 5월 6일부터는 5세대 실손보험이 출시되어 가입 기준이 한 번 더 변경되었습니다.
실제 가입 시에는 만 나이가 아닌 보험나이를 기준으로 하므로, 생일 후 6개월이 지나면 한 살이 더해지는 보험나이 계산법을 반드시 확인해야 합니다. 많은 분들이 실비보험 가입 나이 상한을 70세 또는 75세로 알고 계십니다.
하지만 이는 최신 정보와는 다소 차이가 있어 혼란을 겪는 경우가 많습니다. 특히 부모님 실비보험을 알아보는 자녀분들이라면 더욱 정확한 정보를 파악하는 것이 중요합니다.
최근 실비보험 가입 제도가 여러 차례 변경되면서, 과거 정보에만 의존할 경우 중요한 기회를 놓칠 수 있기 때문입니다. 실비보험은 크게 일반 실손, 노후실손, 유병력자 실손 세 가지로 나뉩니다.
일반 실손은 통상 65세에서 70세 전후로 가입 상한이 정해져 있지만, 노후실손과 유병력자 실손은 상황이 다릅니다.
2025년 4월 1일부터 노후실손 및 유병력자 실손의 가입 상한 나이가 90세로 대폭 확대되었으며, 보장 만기 또한 100세에서 110세까지 늘어났습니다. 따라서 75세가 넘었다고 해서 실비보험 가입이 불가능하다고 단정할 필요는 없습니다.
또한, 2026년 5월 6일부터는 5세대 실손보험이 출시되어 신규 가입 기준이 한 번 더 바뀌었습니다. 이처럼 제도가 계속 변화하고 있으므로, 인터넷에 떠도는 오래된 정보보다는 최신 공시 자료를 확인하는 것이 필수적입니다.
특히 주의해야 할 점은 보험사에서 사용하는 '보험나이' 개념입니다. 많은 분들이 만 나이를 기준으로 가입 가능 여부를 판단하지만, 보험사는 계약일 기준 만 나이에서 마지막 생일 후 6개월이 지나면 한 살을 더하는 보험나이를 적용합니다.
예를 들어, 만 69세라도 생일 후 6개월이 지났다면 보험나이는 이미 70세가 되어 가입 상한에 걸릴 수 있습니다.
이 '상령일'이라는 개념 때문에 가입 가능 여부가 하루 차이로 달라질 수 있으므로, 상한선 근처에 계신 분들은 반드시 보험나이를 정확히 계산해봐야 합니다.
이처럼 실비보험 가입 나이는 상품 종류와 최신 제도 변경, 그리고 보험나이 계산법에 따라 크게 달라질 수 있습니다. 일반 실손 가입이 어렵다면 노후실손이나 유병력자 실손 등 다른 선택지를 적극적으로 고려해야 합니다.
복잡하게 느껴질 수 있지만, 정확한 정보를 바탕으로 전문가와 상담하여 본인 또는 부모님에게 가장 적합한 실비보험을 찾는 것이 중요합니다. 오래된 정보에 현혹되지 않고, 변화하는 제도에 맞춰 현명하게 대비하시길 바랍니다.
또한, 보장 만기도 100세에서 110세로 확대되었으며, 2026년 5월 6일부터는 5세대 실손보험이 출시되어 가입 기준이 한 번 더 변경되었습니다.
실제 가입 시에는 만 나이가 아닌 보험나이를 기준으로 하므로, 생일 후 6개월이 지나면 한 살이 더해지는 보험나이 계산법을 반드시 확인해야 합니다. 많은 분들이 실비보험 가입 나이 상한을 70세 또는 75세로 알고 계십니다.
하지만 이는 최신 정보와는 다소 차이가 있어 혼란을 겪는 경우가 많습니다. 특히 부모님 실비보험을 알아보는 자녀분들이라면 더욱 정확한 정보를 파악하는 것이 중요합니다.
최근 실비보험 가입 제도가 여러 차례 변경되면서, 과거 정보에만 의존할 경우 중요한 기회를 놓칠 수 있기 때문입니다. 실비보험은 크게 일반 실손, 노후실손, 유병력자 실손 세 가지로 나뉩니다.
일반 실손은 통상 65세에서 70세 전후로 가입 상한이 정해져 있지만, 노후실손과 유병력자 실손은 상황이 다릅니다.
2025년 4월 1일부터 노후실손 및 유병력자 실손의 가입 상한 나이가 90세로 대폭 확대되었으며, 보장 만기 또한 100세에서 110세까지 늘어났습니다. 따라서 75세가 넘었다고 해서 실비보험 가입이 불가능하다고 단정할 필요는 없습니다.
또한, 2026년 5월 6일부터는 5세대 실손보험이 출시되어 신규 가입 기준이 한 번 더 바뀌었습니다. 이처럼 제도가 계속 변화하고 있으므로, 인터넷에 떠도는 오래된 정보보다는 최신 공시 자료를 확인하는 것이 필수적입니다.
특히 주의해야 할 점은 보험사에서 사용하는 '보험나이' 개념입니다. 많은 분들이 만 나이를 기준으로 가입 가능 여부를 판단하지만, 보험사는 계약일 기준 만 나이에서 마지막 생일 후 6개월이 지나면 한 살을 더하는 보험나이를 적용합니다.
예를 들어, 만 69세라도 생일 후 6개월이 지났다면 보험나이는 이미 70세가 되어 가입 상한에 걸릴 수 있습니다.
이 '상령일'이라는 개념 때문에 가입 가능 여부가 하루 차이로 달라질 수 있으므로, 상한선 근처에 계신 분들은 반드시 보험나이를 정확히 계산해봐야 합니다.
이처럼 실비보험 가입 나이는 상품 종류와 최신 제도 변경, 그리고 보험나이 계산법에 따라 크게 달라질 수 있습니다. 일반 실손 가입이 어렵다면 노후실손이나 유병력자 실손 등 다른 선택지를 적극적으로 고려해야 합니다.
복잡하게 느껴질 수 있지만, 정확한 정보를 바탕으로 전문가와 상담하여 본인 또는 부모님에게 가장 적합한 실비보험을 찾는 것이 중요합니다. 오래된 정보에 현혹되지 않고, 변화하는 제도에 맞춰 현명하게 대비하시길 바랍니다.