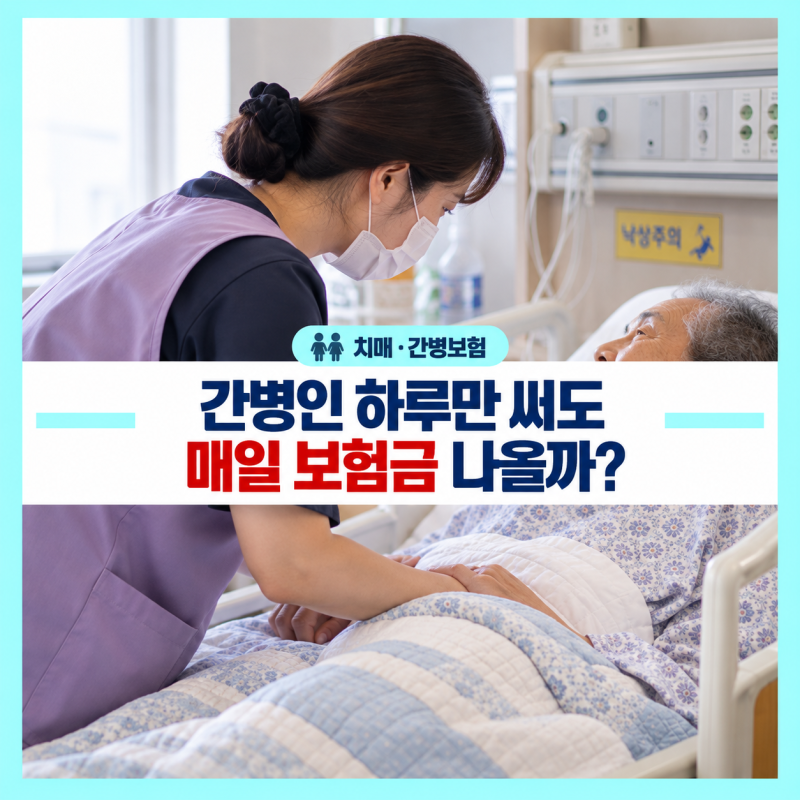
모든 치매간병인보험은 보장 방식과 지급 조건이 상품마다 다르므로 약관 확인이 필수입니다. 가족이 직접 간병하는 경우, 보험금 지급 여부는 약관에 따라 달라지며 자동 지급되지 않을 수 있습니다.
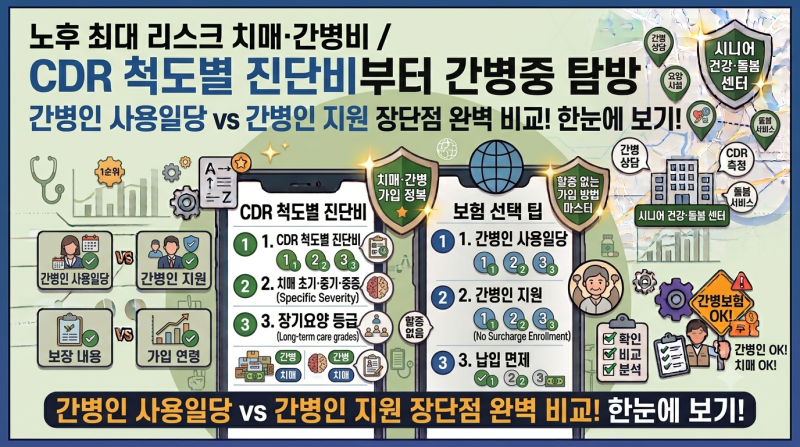
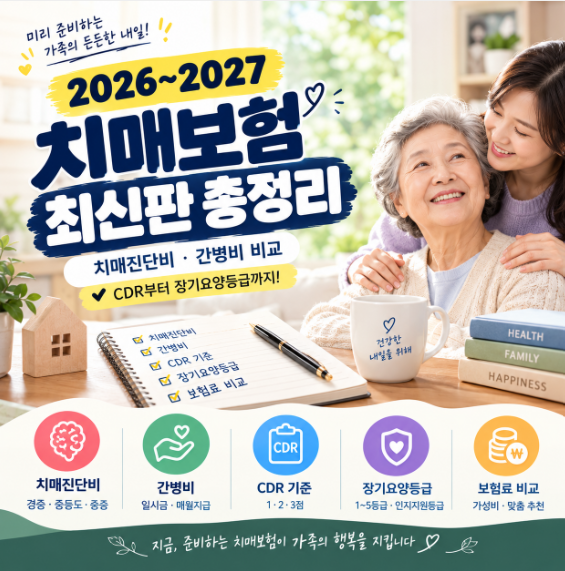
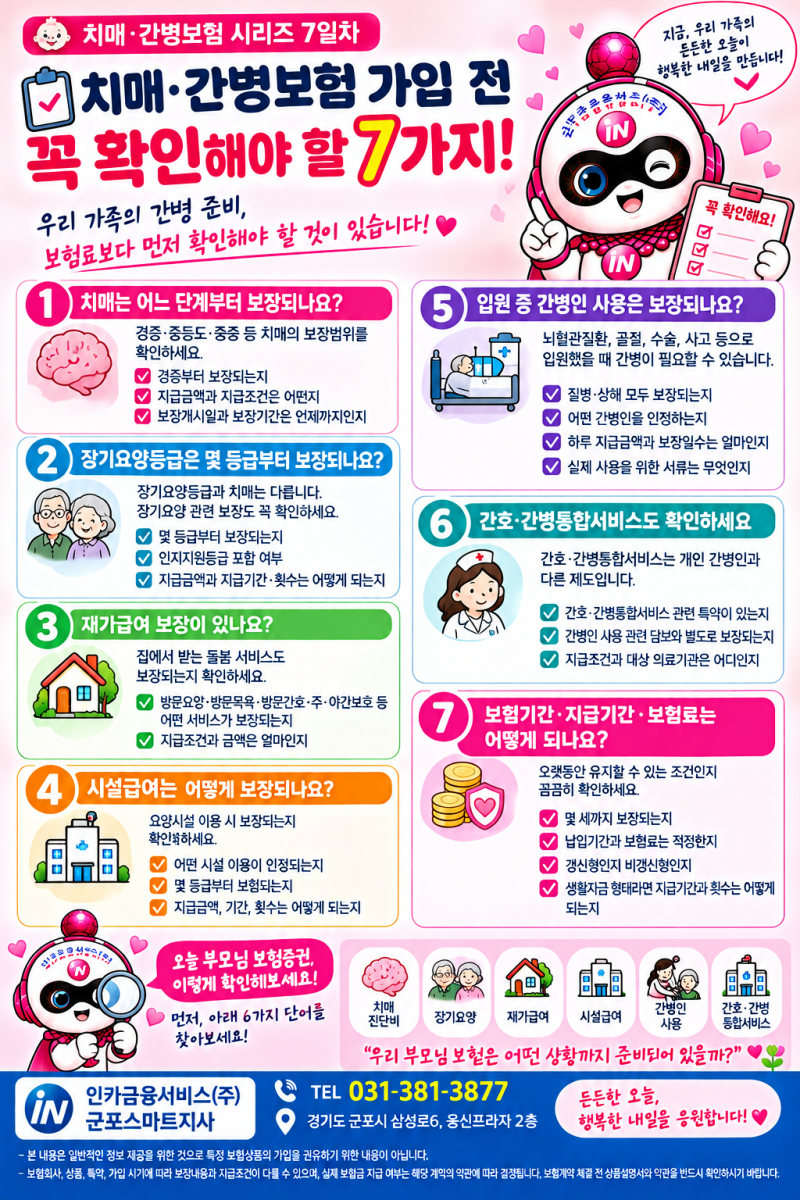
치매보험은 진단 외에 CDR 점수, 장기요양등급, 간병인 사용 방식 등 다양한 조건이 보험금 지급에 영향을 줍니다. 치매는 진단보다 장기간의 간병과 돌봄 비용이 더 큰 경제적 부담입니다.
고령화 사회에서 치매 환자 증가로 전문 간병 서비스 필요성이 커지면서, 치매간병인보험에 대한 관심이 높지만 복잡한 약관 때문에 혼란을 겪기 쉽습니다. 모든 치매간병인보험이 동일하게 보장하지 않습니다.
간병인 실제 사용 시 지급, 서비스 제공 등 상품별 보장 형태가 다양하며, '가족 간병 시 보험금 지급' 여부는 약관에 따라 달라집니다. 치매보험 역시 진단금 외에 CDR 점수, 치매 단계, 장기요양등급 등 복잡한 지급 조건을 꼼꼼히 확인해야 합니다.
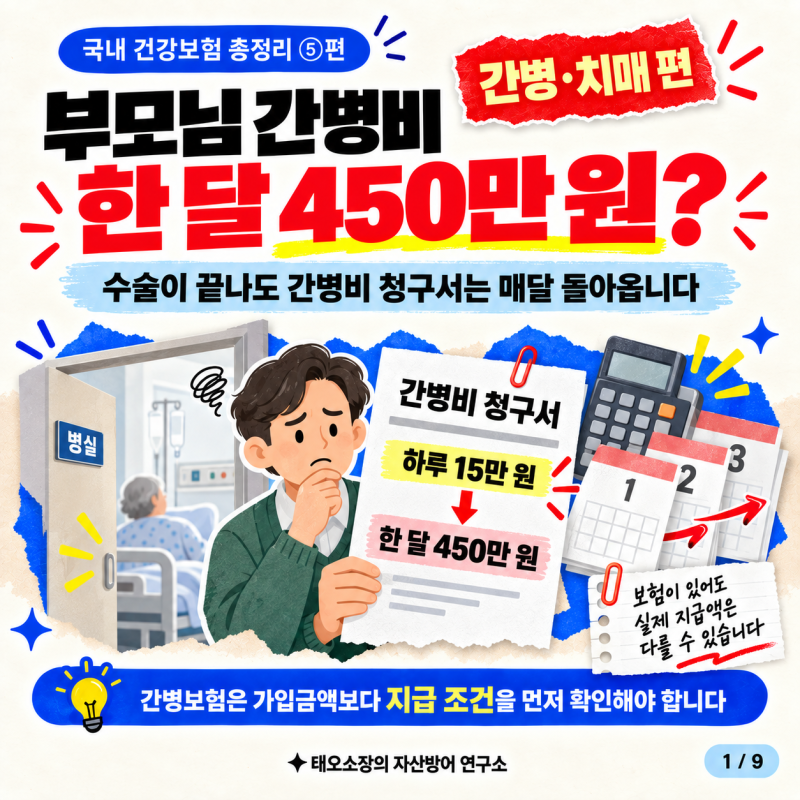
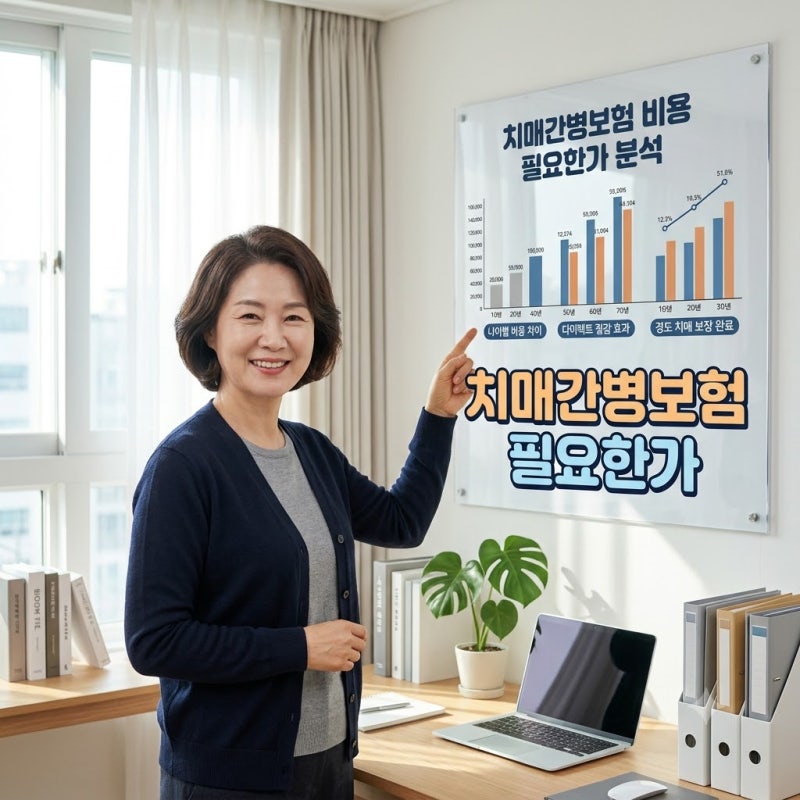
월 300만원 이상 간병비 부담을 고려할 때, 경도치매(CDR 1점)부터 보장하는 상품을 통해 경제적 충격을 완화하는 것이 중요합니다.
결론적으로 치매간병인보험 가입 시에는 보장 방식, 가족 간병 인정 여부, CDR 점수별 지급 기준 등 세부 약관을 면밀히 검토해야 합니다.
단순히 보험료나 진단금만 볼 것이 아니라, 실제 필요한 상황에서 어떤 조건으로 얼마나 보장받을 수 있는지 정확히 파악하고 전문가와 상담하여 본인에게 가장 적합한 상품을 선택하는 현명한 접근이 필요합니다.
치매보험은 진단 외에 CDR 점수, 장기요양등급, 간병인 사용 방식 등 다양한 조건이 보험금 지급에 영향을 줍니다. 치매는 진단보다 장기간의 간병과 돌봄 비용이 더 큰 경제적 부담입니다.
고령화 사회에서 치매 환자 증가로 전문 간병 서비스 필요성이 커지면서, 치매간병인보험에 대한 관심이 높지만 복잡한 약관 때문에 혼란을 겪기 쉽습니다. 모든 치매간병인보험이 동일하게 보장하지 않습니다.
간병인 실제 사용 시 지급, 서비스 제공 등 상품별 보장 형태가 다양하며, '가족 간병 시 보험금 지급' 여부는 약관에 따라 달라집니다. 치매보험 역시 진단금 외에 CDR 점수, 치매 단계, 장기요양등급 등 복잡한 지급 조건을 꼼꼼히 확인해야 합니다.
월 300만원 이상 간병비 부담을 고려할 때, 경도치매(CDR 1점)부터 보장하는 상품을 통해 경제적 충격을 완화하는 것이 중요합니다.
결론적으로 치매간병인보험 가입 시에는 보장 방식, 가족 간병 인정 여부, CDR 점수별 지급 기준 등 세부 약관을 면밀히 검토해야 합니다.
단순히 보험료나 진단금만 볼 것이 아니라, 실제 필요한 상황에서 어떤 조건으로 얼마나 보장받을 수 있는지 정확히 파악하고 전문가와 상담하여 본인에게 가장 적합한 상품을 선택하는 현명한 접근이 필요합니다.