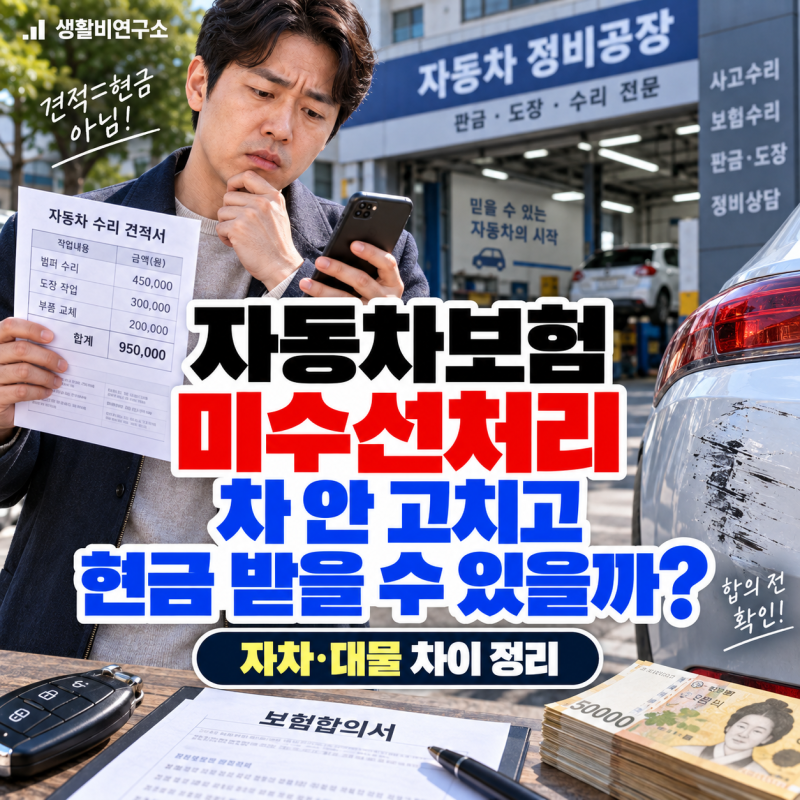

자차 보험은 운전자 과실이나 단독 사고로 인한 차량 파손 시 수리비를 보장하는 특약입니다. 자차 처리 시 자기부담금과 물적사고 할증기준금액(보통 200만원)을 고려해야 하며, 수리비가 자기부담금보다 적으면 사비 처리가 유리할 수 있습니다.
수리비가 할증기준금액을 초과하거나 단기간 사고가 누적되면 보험료가 인상될 수 있으나, 모든 자차 처리가 보험료 할증으로 이어지는 것은 아닙니다. 운전 중 차량 손상은 당황스러운 일입니다. 자차 보험 처리를 할지, 사비로 수리할지 고민이 많죠.
자차 보험은 운전자 과실이나 단독 사고 시 차량 파손 수리비를 보장하는 특약입니다. 그러나 무턱대고 처리 시 보험료 할증으로 손해 볼 수 있어 신중한 판단이 필요합니다. 자차 보험 처리 핵심은 자기부담금과 물적사고 할증기준금액(보통 200만 원)입니다.
수리비가 자기부담금보다 적으면 보험 처리 기록과 할인 혜택 상실로 사비 처리가 유리합니다. 200만 원 초과 시 보험료 할증 대상이 되며 무사고 할인도 받을 수 없습니다. 사고 규모와 기존 사고 유무에 따라 인상 폭이 달라지니 유의해야 합니다.
결론적으로, 자차 보험 처리를 결정하기 전 예상 수리 견적을 받아보고 자기부담금과 할증기준금액을 비교하여 최적의 선택을 해야 합니다. 자차 보험처리 절차를 이해하고 현명하게 대처하는 것이 재정적 손실을 최소화하는 길입니다.
수리비가 할증기준금액을 초과하거나 단기간 사고가 누적되면 보험료가 인상될 수 있으나, 모든 자차 처리가 보험료 할증으로 이어지는 것은 아닙니다. 운전 중 차량 손상은 당황스러운 일입니다. 자차 보험 처리를 할지, 사비로 수리할지 고민이 많죠.
자차 보험은 운전자 과실이나 단독 사고 시 차량 파손 수리비를 보장하는 특약입니다. 그러나 무턱대고 처리 시 보험료 할증으로 손해 볼 수 있어 신중한 판단이 필요합니다. 자차 보험 처리 핵심은 자기부담금과 물적사고 할증기준금액(보통 200만 원)입니다.
수리비가 자기부담금보다 적으면 보험 처리 기록과 할인 혜택 상실로 사비 처리가 유리합니다. 200만 원 초과 시 보험료 할증 대상이 되며 무사고 할인도 받을 수 없습니다. 사고 규모와 기존 사고 유무에 따라 인상 폭이 달라지니 유의해야 합니다.
결론적으로, 자차 보험 처리를 결정하기 전 예상 수리 견적을 받아보고 자기부담금과 할증기준금액을 비교하여 최적의 선택을 해야 합니다. 자차 보험처리 절차를 이해하고 현명하게 대처하는 것이 재정적 손실을 최소화하는 길입니다.