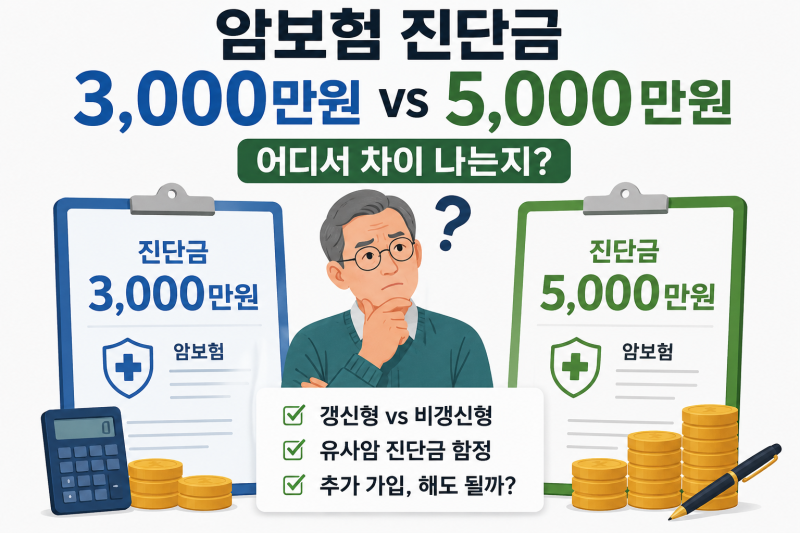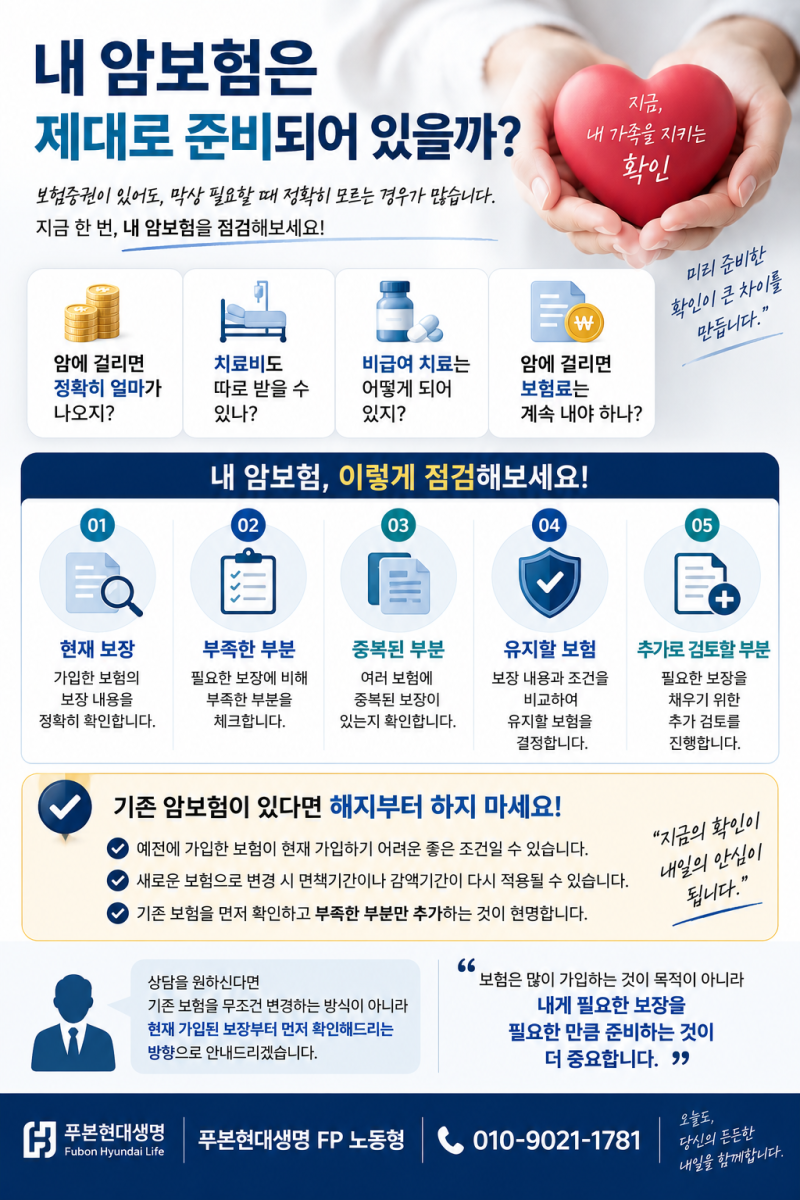
암보험 가입 시 진단금 액수 외에 치료 횟수 보장, 갱신형/비갱신형, 유사암 보장 등 다양한 요소를 함께 고려해야 합니다. 특히 암 치료가 반복될 수 있는 의료 환경 변화를 반영하여, 1회 치료부터 연 최대 5회까지 보장하는 상품도 출시되었습니다.
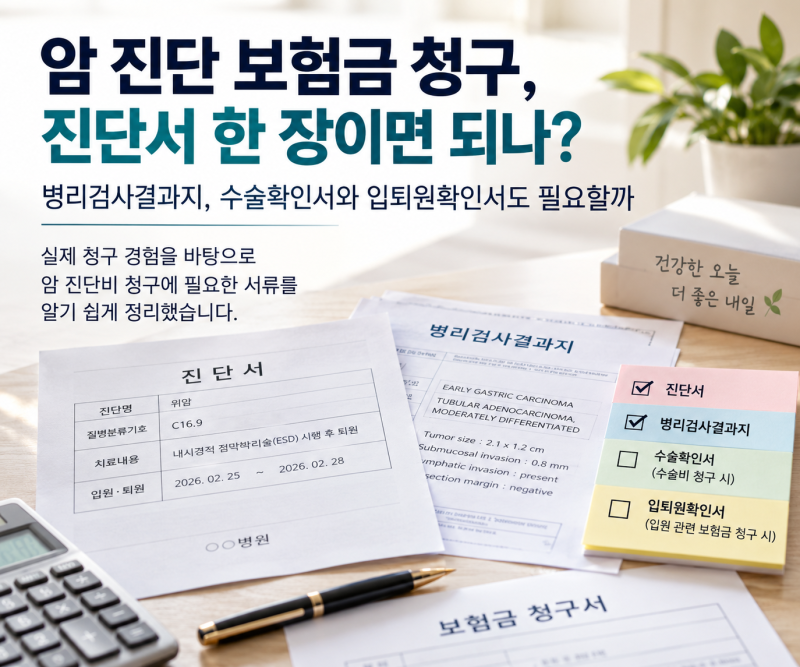
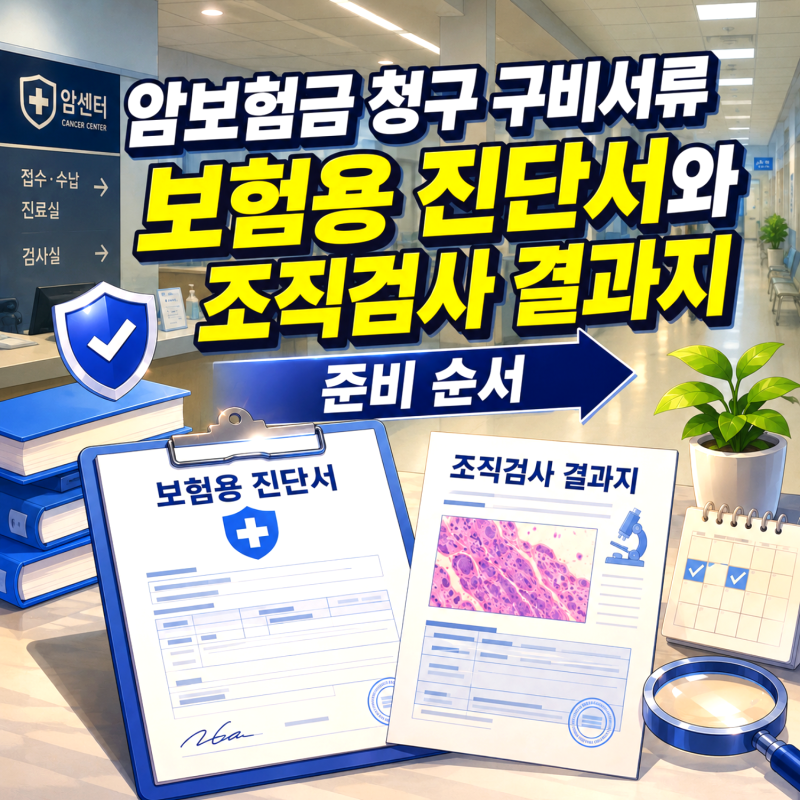
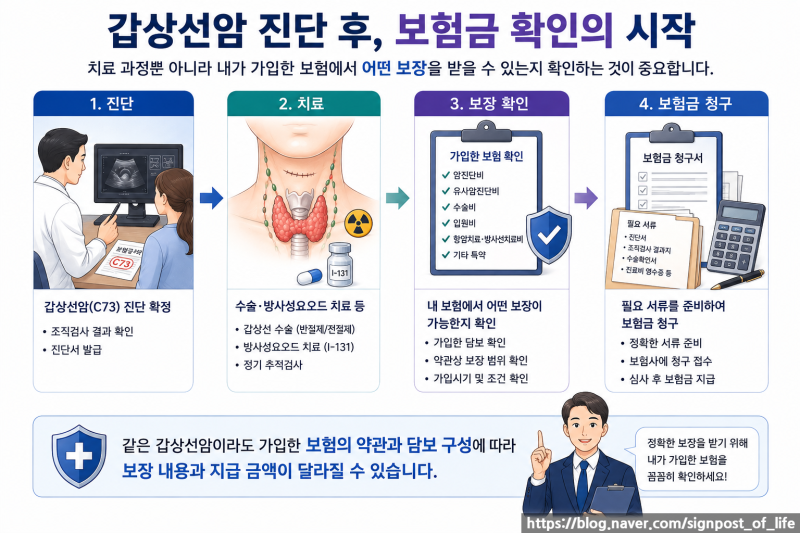
암 진단 보험금 청구 시에는 진단서와 병리(조직검사) 결과지가 핵심 서류이며, 수술확인서나 입퇴원확인서가 필수는 아닙니다. 암보험 가입 시 암보험진단금 액수만 보는 것은 충분치 않습니다.
암 치료는 반복되는 경우가 많아, 진단금 외에 치료 횟수에 따른 보장 여부가 매우 중요합니다. 갱신형과 비갱신형의 보험료 차이, 일반암과 유사암의 보장 범위 등 여러 요소를 종합적으로 고려해야 합니다.
최근에는 암 치료 환경 변화에 맞춰 1회 치료부터 연 최대 5회까지 보험금을 지급하는 상품들이 출시되고 있습니다. 이는 진단금 액수만을 따지기보다 실제 치료 과정에 필요한 보장을 강화하는 추세입니다.
따라서 본인의 상황과 예상 치료비를 고려하여 진단금과 함께 반복 보장 여부를 확인하는 것이 현명합니다. 암 진단 후 보험금을 청구할 때는 진단서와 병리(조직검사) 결과지가 핵심 서류입니다.
수술확인서나 입퇴원확인서가 필수는 아니며, 진단서에 관련 내용이 기재되어 있다면 대체 가능합니다. 암보험은 가입부터 청구까지 꼼꼼한 확인이 필요하며, 단순한 진단금 비교를 넘어선 깊이 있는 이해가 요구됩니다.
암 진단 보험금 청구 시에는 진단서와 병리(조직검사) 결과지가 핵심 서류이며, 수술확인서나 입퇴원확인서가 필수는 아닙니다. 암보험 가입 시 암보험진단금 액수만 보는 것은 충분치 않습니다.
암 치료는 반복되는 경우가 많아, 진단금 외에 치료 횟수에 따른 보장 여부가 매우 중요합니다. 갱신형과 비갱신형의 보험료 차이, 일반암과 유사암의 보장 범위 등 여러 요소를 종합적으로 고려해야 합니다.
최근에는 암 치료 환경 변화에 맞춰 1회 치료부터 연 최대 5회까지 보험금을 지급하는 상품들이 출시되고 있습니다. 이는 진단금 액수만을 따지기보다 실제 치료 과정에 필요한 보장을 강화하는 추세입니다.
따라서 본인의 상황과 예상 치료비를 고려하여 진단금과 함께 반복 보장 여부를 확인하는 것이 현명합니다. 암 진단 후 보험금을 청구할 때는 진단서와 병리(조직검사) 결과지가 핵심 서류입니다.
수술확인서나 입퇴원확인서가 필수는 아니며, 진단서에 관련 내용이 기재되어 있다면 대체 가능합니다. 암보험은 가입부터 청구까지 꼼꼼한 확인이 필요하며, 단순한 진단금 비교를 넘어선 깊이 있는 이해가 요구됩니다.