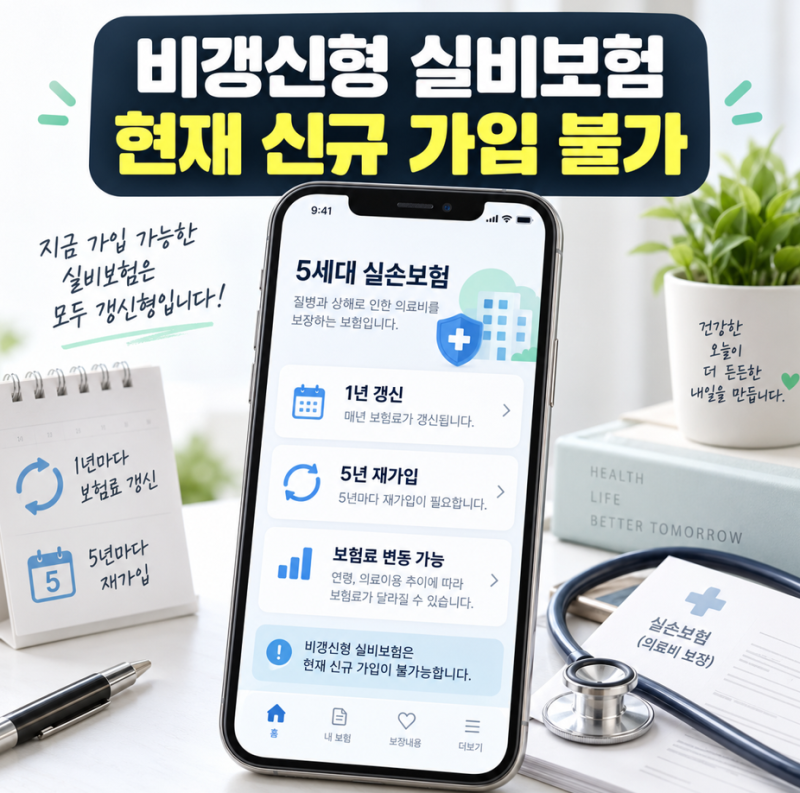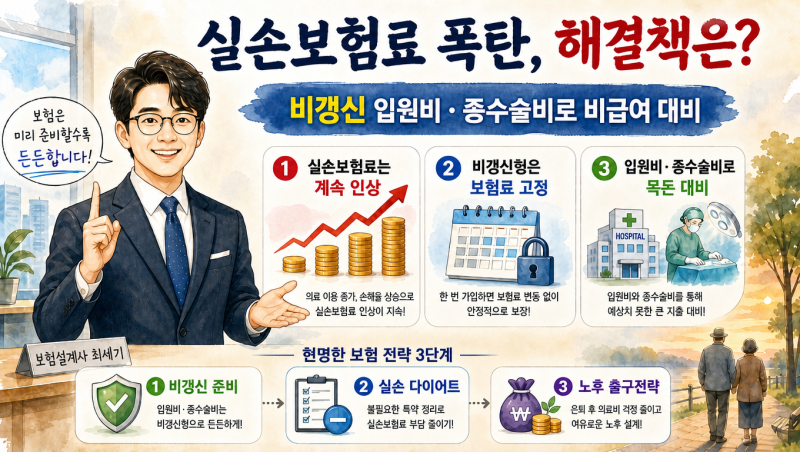
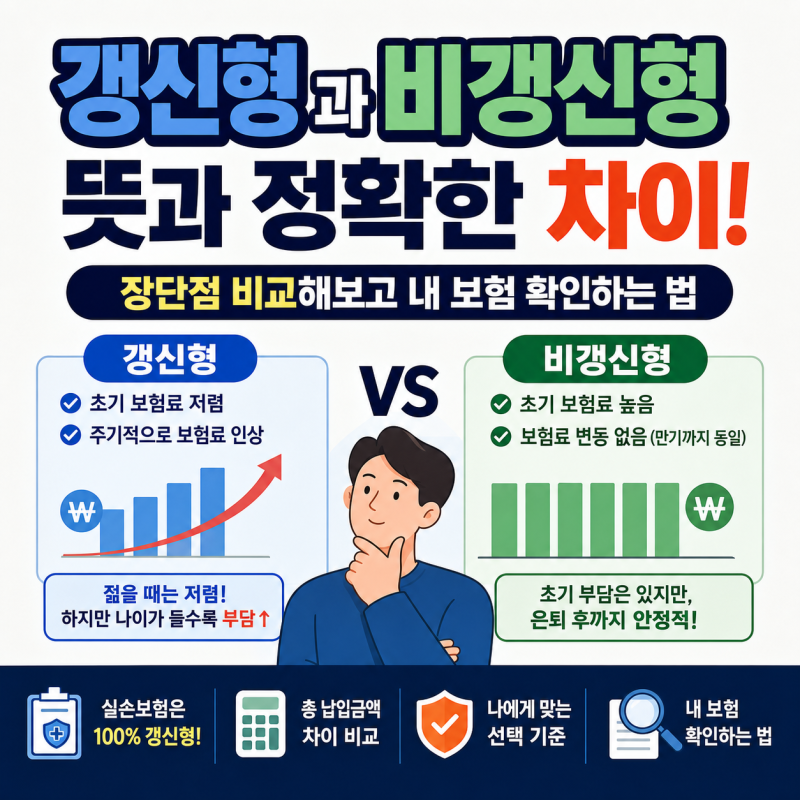
현재 신규 가입 가능한 순수 비갱신형 실비보험은 존재하지 않으며, 판매되는 실비보험은 1년 갱신 및 5년 재가입 구조입니다. 흔히 말하는 비갱신형 실비보험은 비갱신형 종합보험에 갱신형 실비 특약을 연계한 형태로, 주계약만 보험료가 고정됩니다.
갱신형 실비보험은 노후에 보험료 부담이 커질 수 있으므로, 장기적인 관점에서 비갱신형 주계약과 실비 특약 조합을 고려하는 것이 중요합니다.
많은 분들이 '비갱신실비보험'을 찾지만, 현재 신규 가입 가능한 순수 비갱신형 실비보험은 존재하지 않는다는 사실을 아는 사람은 많지 않습니다.
실비보험은 의료비 부담을 줄여주는 필수 보험이지만, 그 구조를 정확히 이해하지 못하면 예상치 못한 보험료 인상으로 노후에 큰 부담이 될 수 있습니다. 과연 우리가 생각하는 비갱신실비보험의 실체는 무엇이며, 어떻게 현명하게 대비해야 할까요?
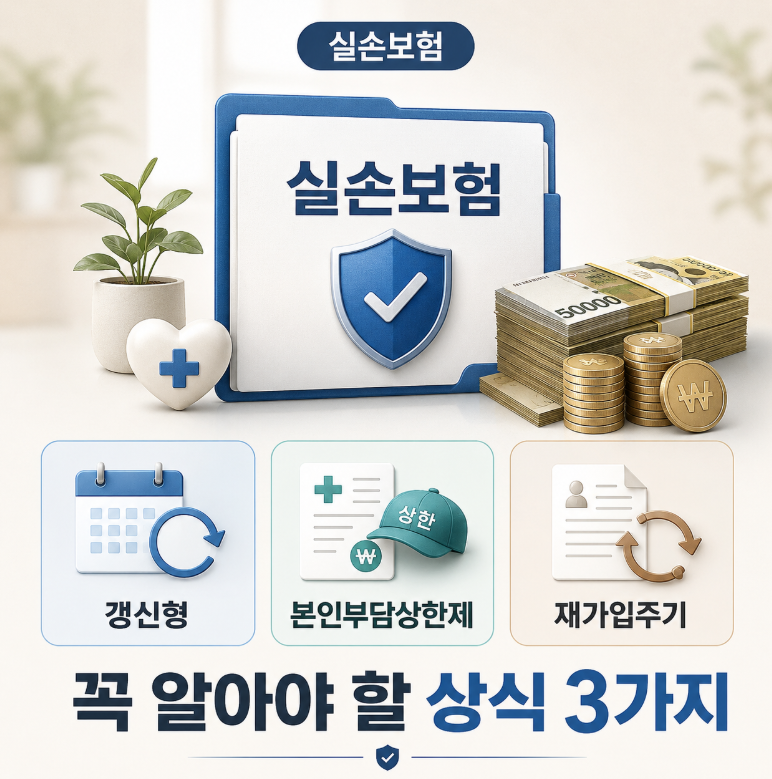
현재 판매되는 실비보험은 5세대 기준으로 1년마다 보험료가 갱신되고 5년마다 재가입하는 구조입니다. 이는 가입자의 연령, 손해율 등에 따라 보험료가 변동되며, 5년 재가입 시점에는 보장 내용까지 변경될 수 있습니다.
흔히 말하는 '비갱신형 실비보험'은 사실 비갱신형 종합건강보험이나 암보험 같은 주계약에 갱신형 실비 특약을 연계하여 가입하는 방식입니다. 즉, 주계약은 고정되지만 실비 특약은 여전히 갱신형으로 운영됩니다.
따라서 실비보험을 준비할 때는 단순히 '비갱신'이라는 단어에만 집중하기보다, 전체적인 보험 설계와 장기적인 관점에서 접근해야 합니다.
초기 보험료가 저렴한 갱신형 실비보험은 젊은 세대에게 유리할 수 있으나, 은퇴 후 소득이 줄어드는 시점에는 지속적인 보험료 인상이 부담으로 작용할 수 있습니다. 본인의 재정 상황과 미래 계획을 고려하여 최적의 실비보험 가입 전략을 세우는 것이 중요합니다.
갱신형 실비보험은 노후에 보험료 부담이 커질 수 있으므로, 장기적인 관점에서 비갱신형 주계약과 실비 특약 조합을 고려하는 것이 중요합니다.
많은 분들이 '비갱신실비보험'을 찾지만, 현재 신규 가입 가능한 순수 비갱신형 실비보험은 존재하지 않는다는 사실을 아는 사람은 많지 않습니다.
실비보험은 의료비 부담을 줄여주는 필수 보험이지만, 그 구조를 정확히 이해하지 못하면 예상치 못한 보험료 인상으로 노후에 큰 부담이 될 수 있습니다. 과연 우리가 생각하는 비갱신실비보험의 실체는 무엇이며, 어떻게 현명하게 대비해야 할까요?
현재 판매되는 실비보험은 5세대 기준으로 1년마다 보험료가 갱신되고 5년마다 재가입하는 구조입니다. 이는 가입자의 연령, 손해율 등에 따라 보험료가 변동되며, 5년 재가입 시점에는 보장 내용까지 변경될 수 있습니다.
흔히 말하는 '비갱신형 실비보험'은 사실 비갱신형 종합건강보험이나 암보험 같은 주계약에 갱신형 실비 특약을 연계하여 가입하는 방식입니다. 즉, 주계약은 고정되지만 실비 특약은 여전히 갱신형으로 운영됩니다.
따라서 실비보험을 준비할 때는 단순히 '비갱신'이라는 단어에만 집중하기보다, 전체적인 보험 설계와 장기적인 관점에서 접근해야 합니다.
초기 보험료가 저렴한 갱신형 실비보험은 젊은 세대에게 유리할 수 있으나, 은퇴 후 소득이 줄어드는 시점에는 지속적인 보험료 인상이 부담으로 작용할 수 있습니다. 본인의 재정 상황과 미래 계획을 고려하여 최적의 실비보험 가입 전략을 세우는 것이 중요합니다.