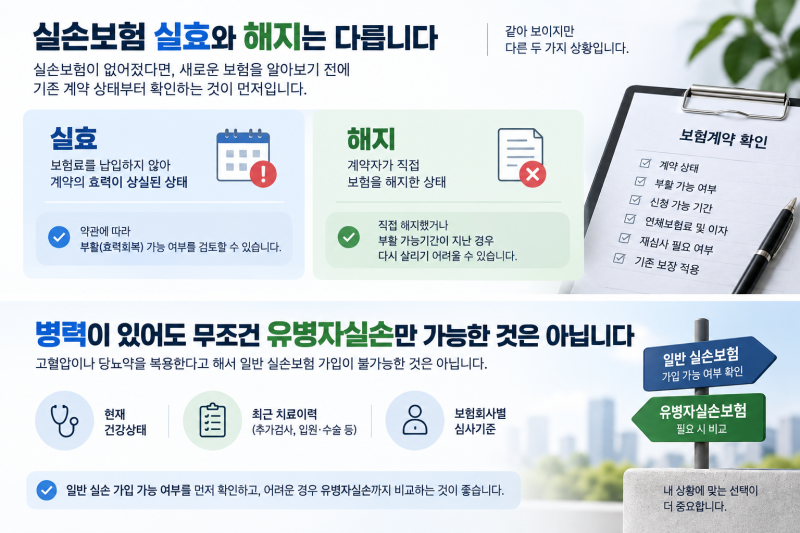

유병자 실손보험은 일반 실비보험보다 심사 항목이 적고 투약 이력을 보지 않아 지병이 있어도 가입 문턱이 낮습니다. 2026년 5월 6일 출시된 5세대 실손보험은 중증 치료 보장을 강화하고 비중증 비급여 자기부담률을 50%까지 높여 보장 구조가 크게 달라졌습니다.
실손보험은 가입 시기에 따라 세대가 구분되며, 5세대가 무조건 유리한 것은 아니므로 본인의 병원 이용 빈도와 치료 유형에 따라 유불리를 따져봐야 합니다. 실손보험 가입조건은 5세대 실손 출시와 유병자 실손 관심 증가로 더욱 복잡해졌습니다.
특정 세대가 무조건 좋다는 정보보다는 본인의 건강 상태와 의료 이용 패턴을 분석하여 최적의 가입 결정을 내리는 것이 중요합니다. 유병자 실손보험은 지병이 있어도 심사 항목이 6개로 줄고 투약 이력을 보지 않아 가입 문턱이 낮습니다.
하지만 자기부담률 30%로 보험료가 비쌉니다. 5세대 실손은 중증 치료 보장을 강화했지만, 비중증 비급여 자기부담률을 입원 시 50%까지 높여 병원 이용이 잦은 경우 불리할 수 있습니다.
가입 시에는 과거 병력과 현재 건강 상태를 정확히 확인하고 고지의무를 성실히 이행해야 합니다. 애매한 고지는 추후 불이익을 초래할 수 있으니, 여러 상품 비교와 전문가 상담을 통해 자신에게 가장 적합한 실손보험 가입조건을 찾아내는 것이 현명합니다.
실손보험은 가입 시기에 따라 세대가 구분되며, 5세대가 무조건 유리한 것은 아니므로 본인의 병원 이용 빈도와 치료 유형에 따라 유불리를 따져봐야 합니다. 실손보험 가입조건은 5세대 실손 출시와 유병자 실손 관심 증가로 더욱 복잡해졌습니다.
특정 세대가 무조건 좋다는 정보보다는 본인의 건강 상태와 의료 이용 패턴을 분석하여 최적의 가입 결정을 내리는 것이 중요합니다. 유병자 실손보험은 지병이 있어도 심사 항목이 6개로 줄고 투약 이력을 보지 않아 가입 문턱이 낮습니다.
하지만 자기부담률 30%로 보험료가 비쌉니다. 5세대 실손은 중증 치료 보장을 강화했지만, 비중증 비급여 자기부담률을 입원 시 50%까지 높여 병원 이용이 잦은 경우 불리할 수 있습니다.
가입 시에는 과거 병력과 현재 건강 상태를 정확히 확인하고 고지의무를 성실히 이행해야 합니다. 애매한 고지는 추후 불이익을 초래할 수 있으니, 여러 상품 비교와 전문가 상담을 통해 자신에게 가장 적합한 실손보험 가입조건을 찾아내는 것이 현명합니다.