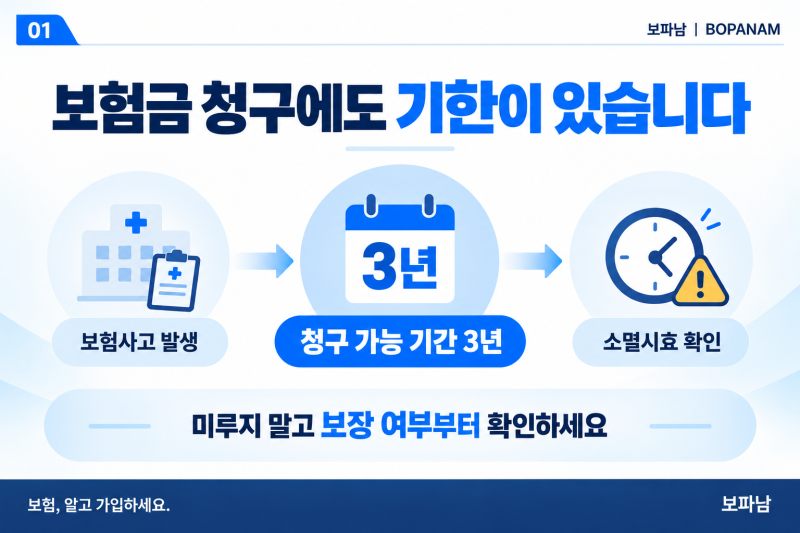
보험금 청구 소멸시효는 상법상 원칙적으로 3년입니다. 하지만 소멸시효의 시작 시점은 보험금 종류와 사고 상황에 따라 달라질 수 있습니다. 3년이 지났더라도 약관 확인 및 보험사에 문의하여 청구 가능 여부를 확인해야 합니다.
많은 분들이 보험금 청구 소멸시효를 3년으로 알고 있지만, 그 시작 시점과 예외 상황에 대한 오해가 많습니다. 이 글에서는 3년이 지났더라도 보험금을 받을 수 있는 핵심 쟁점들을 정리해 드립니다. 상법상 보험금 청구권의 소멸시효는 원칙적으로 3년입니다.
그러나 이 3년의 시작 시점은 보험금 종류와 사고 상황에 따라 달라집니다. 예를 들어, 질병 진단비나 후유장해보험금은 진단 확정일이나 장해 확정일이 기준이 되며, 만기보험금이나 환급금은 소멸시효가 2년입니다.
또한, 사고 발생 사실을 뒤늦게 알았거나, 약관상 특별한 규정이 있는 경우 등 예외적인 상황에서는 3년이 지났더라도 청구 가능성이 있습니다. 따라서 단순히 기간이 지났다고 포기하기보다, 가입 보험의 약관을 확인하고 보험사에 문의하는 것이 중요합니다.
보험금 청구 소멸시효는 '3년'이라는 원칙 외에 '시작 시점의 유연성'과 '예외 상황'이 존재합니다. 과거 치료나 사고에 대한 보험금 청구를 놓쳤다면, 반드시 보험사에 문의하여 정확한 소멸시효 기산일과 청구 가능 여부를 확인해 보세요.
예상치 못한 보험금 수령으로 이어질 수 있습니다.
많은 분들이 보험금 청구 소멸시효를 3년으로 알고 있지만, 그 시작 시점과 예외 상황에 대한 오해가 많습니다. 이 글에서는 3년이 지났더라도 보험금을 받을 수 있는 핵심 쟁점들을 정리해 드립니다. 상법상 보험금 청구권의 소멸시효는 원칙적으로 3년입니다.
그러나 이 3년의 시작 시점은 보험금 종류와 사고 상황에 따라 달라집니다. 예를 들어, 질병 진단비나 후유장해보험금은 진단 확정일이나 장해 확정일이 기준이 되며, 만기보험금이나 환급금은 소멸시효가 2년입니다.
또한, 사고 발생 사실을 뒤늦게 알았거나, 약관상 특별한 규정이 있는 경우 등 예외적인 상황에서는 3년이 지났더라도 청구 가능성이 있습니다. 따라서 단순히 기간이 지났다고 포기하기보다, 가입 보험의 약관을 확인하고 보험사에 문의하는 것이 중요합니다.
보험금 청구 소멸시효는 '3년'이라는 원칙 외에 '시작 시점의 유연성'과 '예외 상황'이 존재합니다. 과거 치료나 사고에 대한 보험금 청구를 놓쳤다면, 반드시 보험사에 문의하여 정확한 소멸시효 기산일과 청구 가능 여부를 확인해 보세요.
예상치 못한 보험금 수령으로 이어질 수 있습니다.