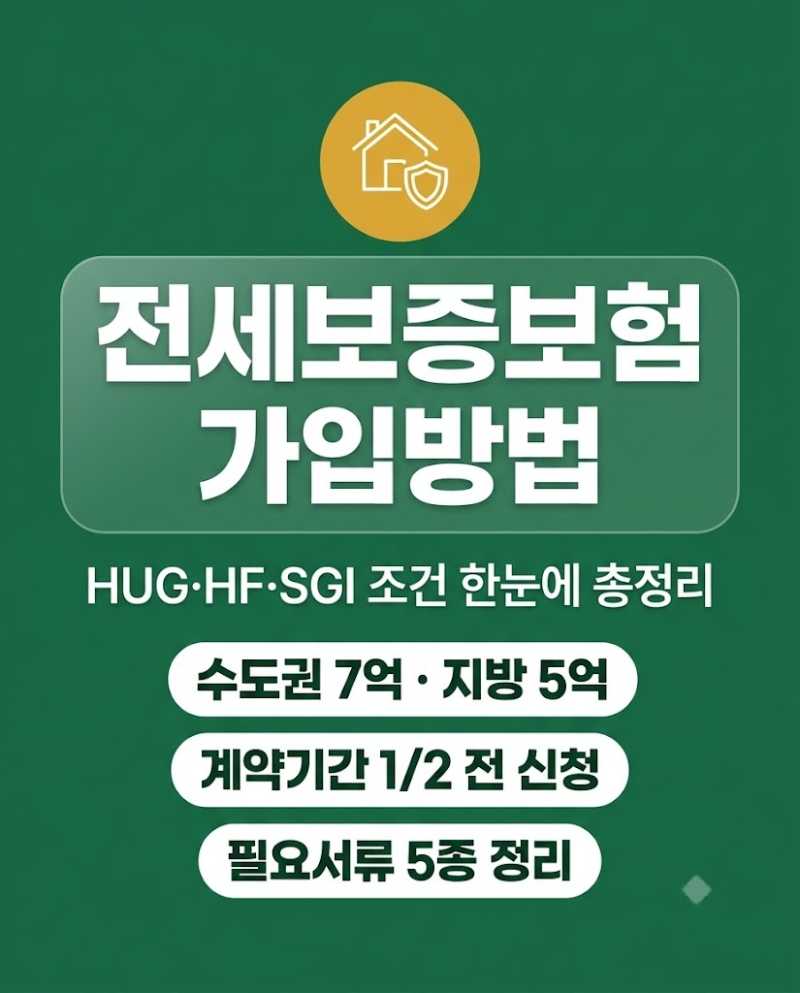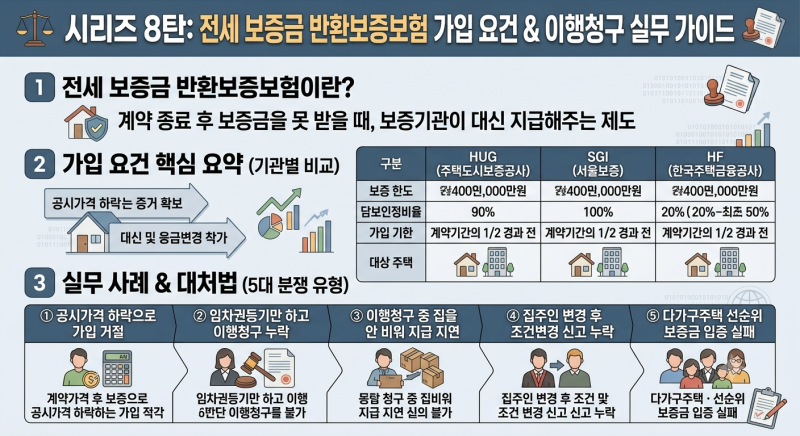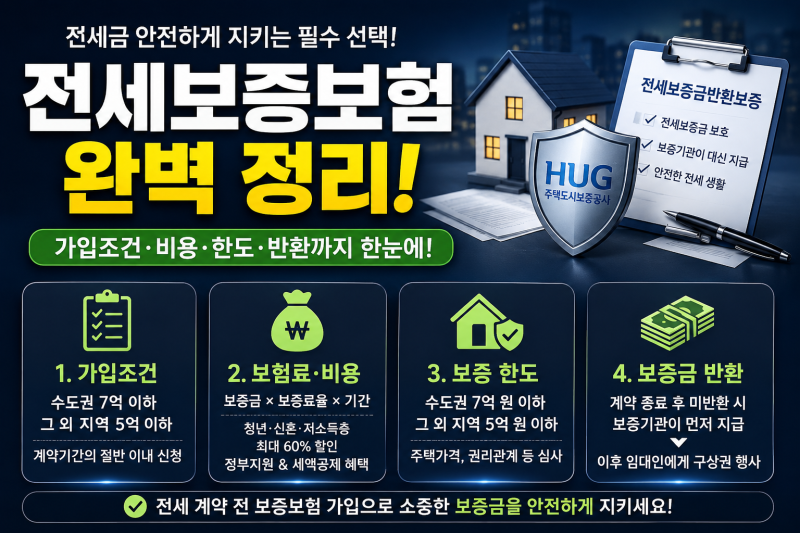
전세반환보증보험은 집주인이 보증금을 돌려주지 못할 때 HUG, SGI, HF 등 보증기관이 대신 지급하는 상품입니다. 가입 조건 중 주택 공시가격의 126% 이내여야 하는 '126% 룰'이 있으며, 아파트와 빌라에 적용 방식이 다릅니다.
채권양도금지 특약이나 높은 선순위 채권 비율은 가입을 막을 수 있으므로 계약 전 반드시 확인해야 합니다. 전세사기와 역전세 위험이 지속되면서 세입자의 소중한 전세보증금을 지키기 위한 전세반환보증보험의 중요성이 커지고 있습니다.
이 보험은 집주인이 보증금을 돌려주지 못할 경우 HUG, HF, SGI와 같은 보증기관이 대신 지급해주는 상품입니다. 하지만 모든 전세 계약이 이 보험에 가입할 수 있는 것은 아니며, 특정 조건을 충족해야만 가입이 가능합니다.
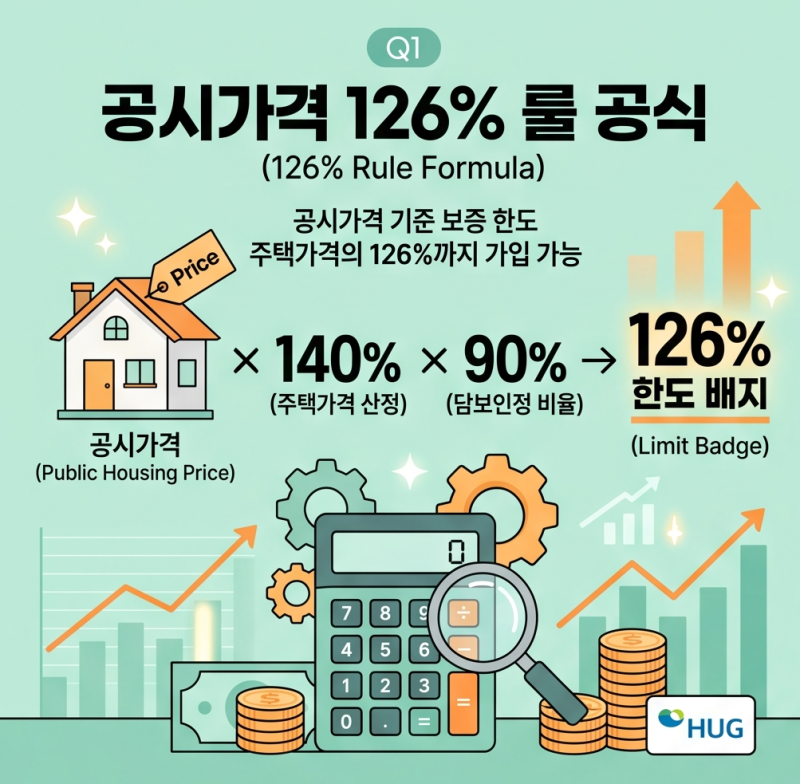
특히 전세반환보증보험 가입의 핵심 조건은 '공시가격 126% 룰'입니다. 이는 전세보증금과 선순위 채권을 합한 금액이 해당 주택 공시가격의 126% 이내여야 한다는 규정으로, 주로 시세 파악이 어려운 빌라나 다세대 주택에 엄격하게 적용됩니다.
아파트는 KB부동산 시세의 90% 이내를 기준으로 삼아 적용 방식에 차이가 있습니다. 또한, 계약서에 '채권양도금지' 특약이 있거나 선순위 채권 비율이 높으면 가입이 거절될 수 있으므로 계약 전 반드시 확인하고 조율해야 합니다.
전세반환보증보험은 세입자의 보증금을 보호하는 강력한 수단이지만, 복잡한 가입 조건을 미리 숙지하고 계약 전 꼼꼼히 확인하는 것이 중요합니다.
안전한 전세 계약을 위해 보증금 한도, 주택 유형별 시세 적용 방식, 선순위 채권 여부, 특약 사항 등을 면밀히 검토하여 불필요한 위험을 피하시길 바랍니다.
채권양도금지 특약이나 높은 선순위 채권 비율은 가입을 막을 수 있으므로 계약 전 반드시 확인해야 합니다. 전세사기와 역전세 위험이 지속되면서 세입자의 소중한 전세보증금을 지키기 위한 전세반환보증보험의 중요성이 커지고 있습니다.
이 보험은 집주인이 보증금을 돌려주지 못할 경우 HUG, HF, SGI와 같은 보증기관이 대신 지급해주는 상품입니다. 하지만 모든 전세 계약이 이 보험에 가입할 수 있는 것은 아니며, 특정 조건을 충족해야만 가입이 가능합니다.
특히 전세반환보증보험 가입의 핵심 조건은 '공시가격 126% 룰'입니다. 이는 전세보증금과 선순위 채권을 합한 금액이 해당 주택 공시가격의 126% 이내여야 한다는 규정으로, 주로 시세 파악이 어려운 빌라나 다세대 주택에 엄격하게 적용됩니다.
아파트는 KB부동산 시세의 90% 이내를 기준으로 삼아 적용 방식에 차이가 있습니다. 또한, 계약서에 '채권양도금지' 특약이 있거나 선순위 채권 비율이 높으면 가입이 거절될 수 있으므로 계약 전 반드시 확인하고 조율해야 합니다.
전세반환보증보험은 세입자의 보증금을 보호하는 강력한 수단이지만, 복잡한 가입 조건을 미리 숙지하고 계약 전 꼼꼼히 확인하는 것이 중요합니다.
안전한 전세 계약을 위해 보증금 한도, 주택 유형별 시세 적용 방식, 선순위 채권 여부, 특약 사항 등을 면밀히 검토하여 불필요한 위험을 피하시길 바랍니다.