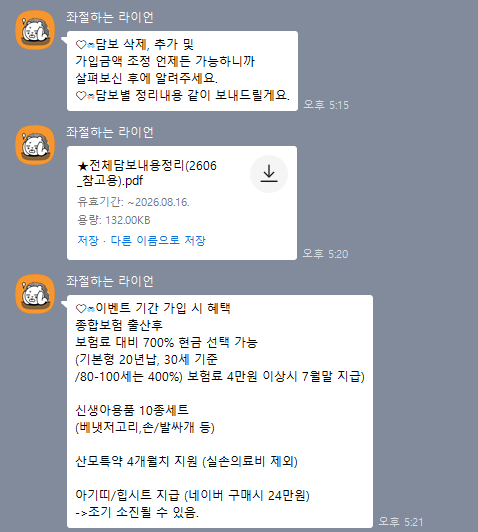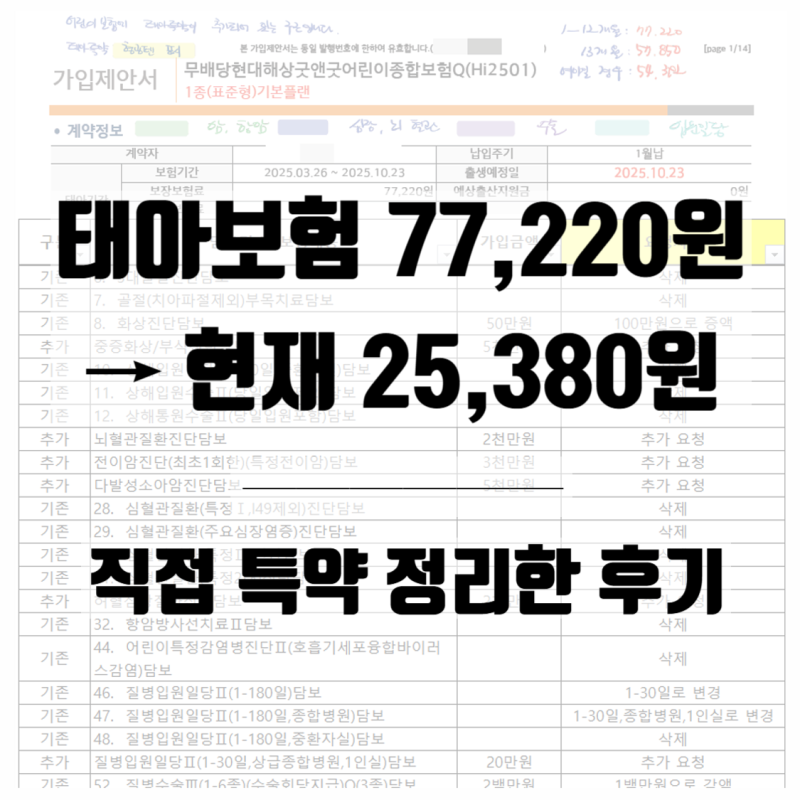

태아보험은 출생 전 가입하여 출생 후 어린이보험으로 이어지는 구조로, 임신 중 태아 관련 위험부터 성장 과정의 질병·상해 위험까지 보장합니다.
가입 시기는 12주 이내에 일부 특약 가입이 가능하고 22주 6일까지 태아 전용 특약 추가가 가능하며, 기형아 검사 전 가입하는 것이 심사 과정에 유리합니다.
실제 미숙아 출산 시 신생아중환자실 입원 등으로 300만원 이상의 보험금을 수령한 사례가 있으며, 보험금 청구 시 손해사정사가 방문하여 병력 확인 절차를 거치기도 합니다. 태아보험은 임신 중 태아 시기에 가입, 출생 후 어린이보험으로 전환되는 금융 상품입니다.
출생 전 태아 위험부터 아이 성장 과정의 질병 및 상해 위험까지 폭넓게 보장합니다. 다양한 태아보험특약을 통해 선천이상, 저체중아 입원, 신생아 장해 출생 등 예측 불가능한 상황에 대비할 수 있어 그 중요성이 강조됩니다. 태아보험특약 가입 시기는 매우 중요합니다.
임신 12주 이내에만 가능한 특정 특약이 있으며, 태아 전용 특약은 임신 22주 6일까지 추가해야 합니다. 기형아 검사 이상 소견 발견 시 심사가 까다로워질 수 있으므로, 검사 전 가입이 유리합니다.
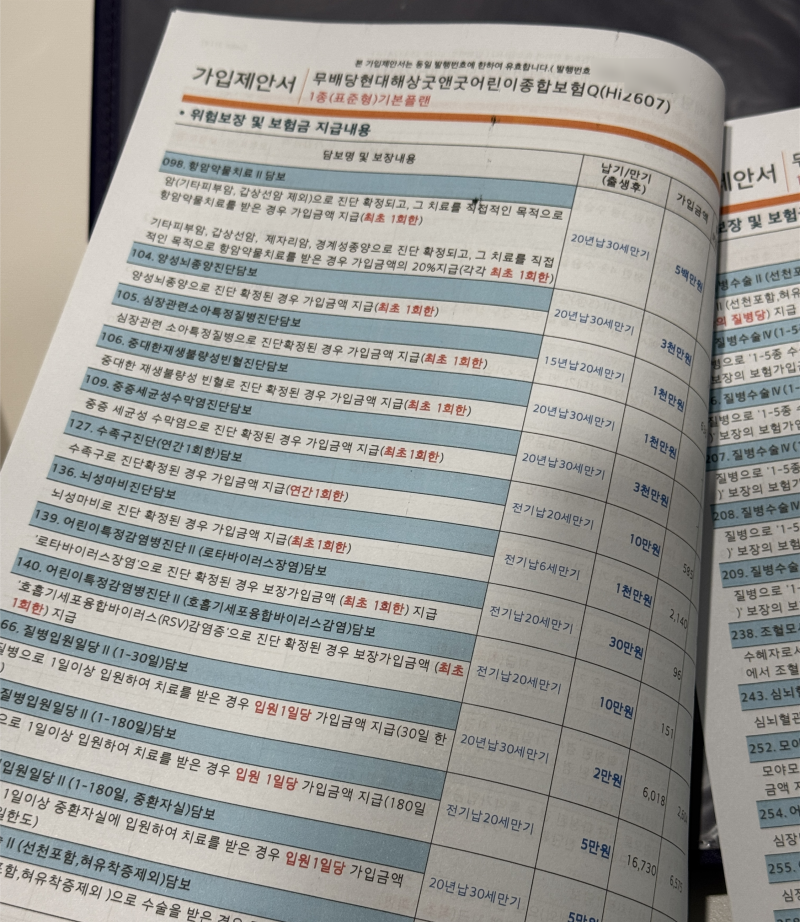
30세 만기 시에도 '계약전환권'을 통해 100세 만기 성인 보험으로 전환할 수 있는 유연한 선택지가 있습니다. 실제로 미숙아 출산으로 신생아중환자실에 입원하여 태아보험특약으로 300만원 이상을 수령한 사례는 그 필요성을 보여줍니다.
하지만 보험금 청구 시 손해사정사가 직접 방문해 진료 기록을 확인하고 병력 은폐 여부를 심사하는 등 예상치 못한 절차를 거치기도 합니다. 따라서 태아보험특약 선택 시 보험료뿐 아니라 특약 보장 내용, 가입 시기, 실제 청구 절차까지 면밀히 검토해야 합니다.
가입 시기는 12주 이내에 일부 특약 가입이 가능하고 22주 6일까지 태아 전용 특약 추가가 가능하며, 기형아 검사 전 가입하는 것이 심사 과정에 유리합니다.
실제 미숙아 출산 시 신생아중환자실 입원 등으로 300만원 이상의 보험금을 수령한 사례가 있으며, 보험금 청구 시 손해사정사가 방문하여 병력 확인 절차를 거치기도 합니다. 태아보험은 임신 중 태아 시기에 가입, 출생 후 어린이보험으로 전환되는 금융 상품입니다.
출생 전 태아 위험부터 아이 성장 과정의 질병 및 상해 위험까지 폭넓게 보장합니다. 다양한 태아보험특약을 통해 선천이상, 저체중아 입원, 신생아 장해 출생 등 예측 불가능한 상황에 대비할 수 있어 그 중요성이 강조됩니다. 태아보험특약 가입 시기는 매우 중요합니다.
임신 12주 이내에만 가능한 특정 특약이 있으며, 태아 전용 특약은 임신 22주 6일까지 추가해야 합니다. 기형아 검사 이상 소견 발견 시 심사가 까다로워질 수 있으므로, 검사 전 가입이 유리합니다.
30세 만기 시에도 '계약전환권'을 통해 100세 만기 성인 보험으로 전환할 수 있는 유연한 선택지가 있습니다. 실제로 미숙아 출산으로 신생아중환자실에 입원하여 태아보험특약으로 300만원 이상을 수령한 사례는 그 필요성을 보여줍니다.
하지만 보험금 청구 시 손해사정사가 직접 방문해 진료 기록을 확인하고 병력 은폐 여부를 심사하는 등 예상치 못한 절차를 거치기도 합니다. 따라서 태아보험특약 선택 시 보험료뿐 아니라 특약 보장 내용, 가입 시기, 실제 청구 절차까지 면밀히 검토해야 합니다.