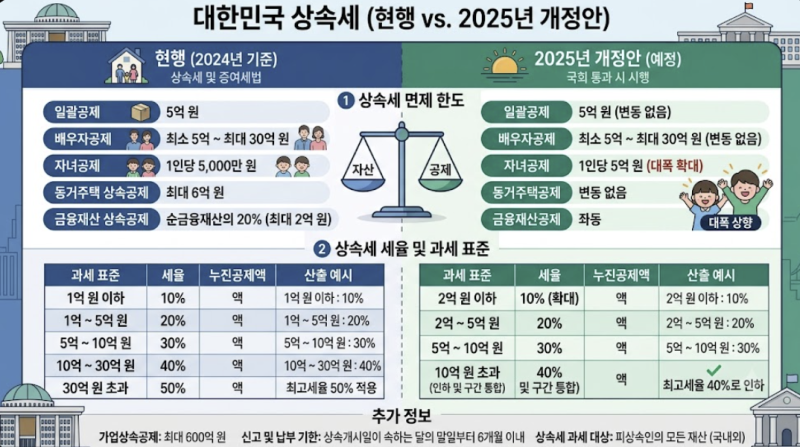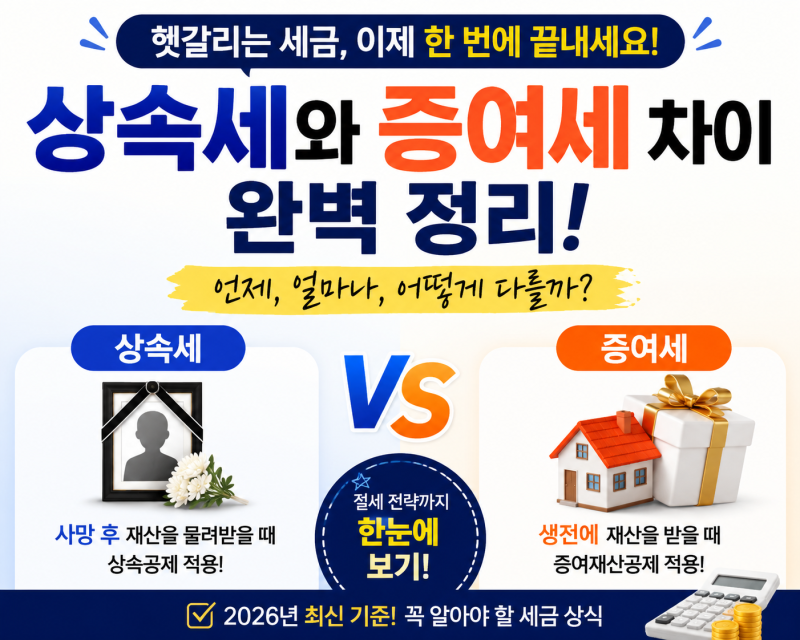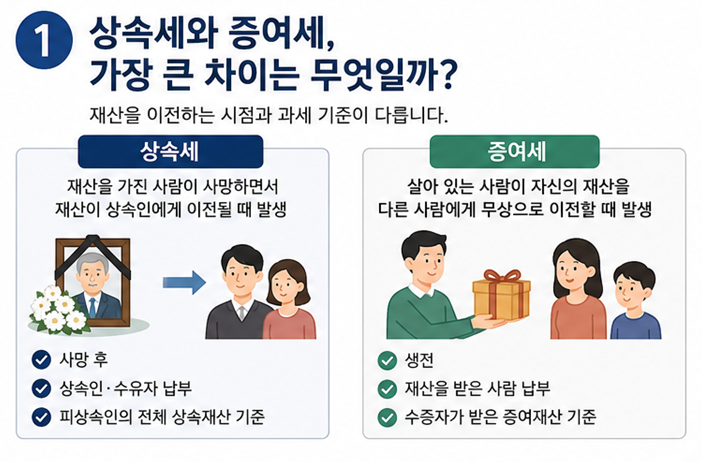
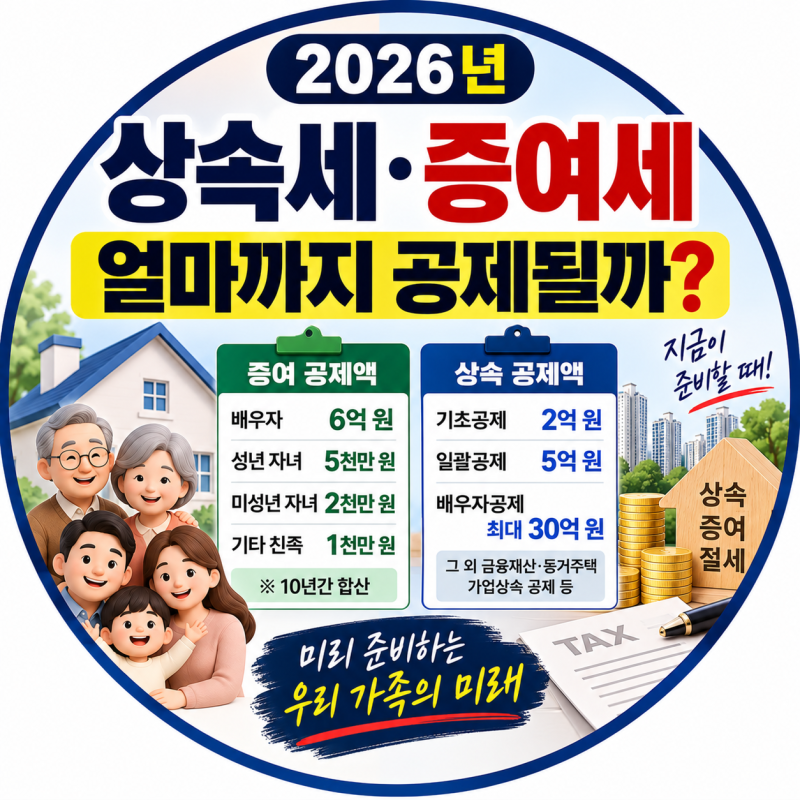
상속세와 증여세는 동일한 누진세율을 적용하지만, 과세 방식과 공제 한도에서 큰 차이를 보입니다. 상속세는 전체 유산 총액에 세금을 부과하며, 증여세는 수증자별로 재산 가액에 세금을 매겨 분산 증여 시 절세 효과가 있습니다.
특히 사전 증여 후 10년 이내 사망 시 증여 재산이 상속 재산에 합산되므로, 증여 시기와 공제 한도 활용 전략이 중요합니다. 상속세와 증여세는 재산 승계 시 중요한 세금이지만, 차이를 모르면 수억 원의 세금 폭탄을 맞을 수 있습니다.
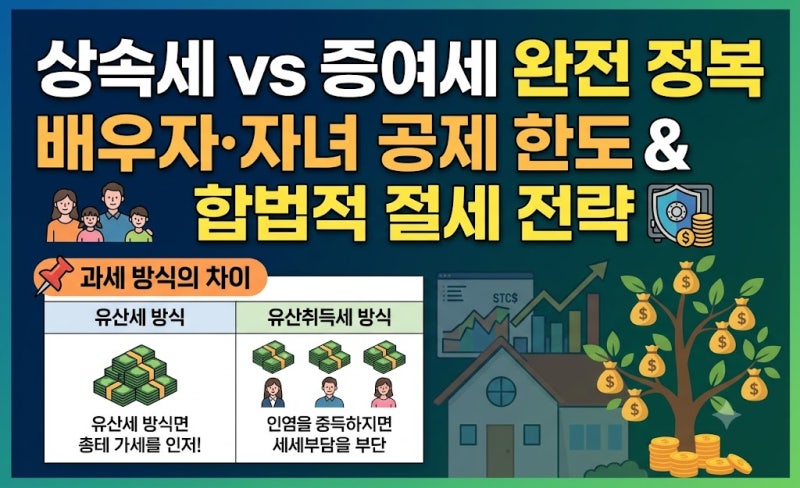
동일한 10~50% 누진세율에도 불구하고, 과세 단위와 공제 항목에서 큰 차이가 납니다. 중산층에게도 핵심 이슈이므로, 정확한 이해가 필수적입니다. 상속세는 전체 유산 총액에 과세하는 유산세 방식이며, 배우자 공제 등 공제 한도가 큽니다.
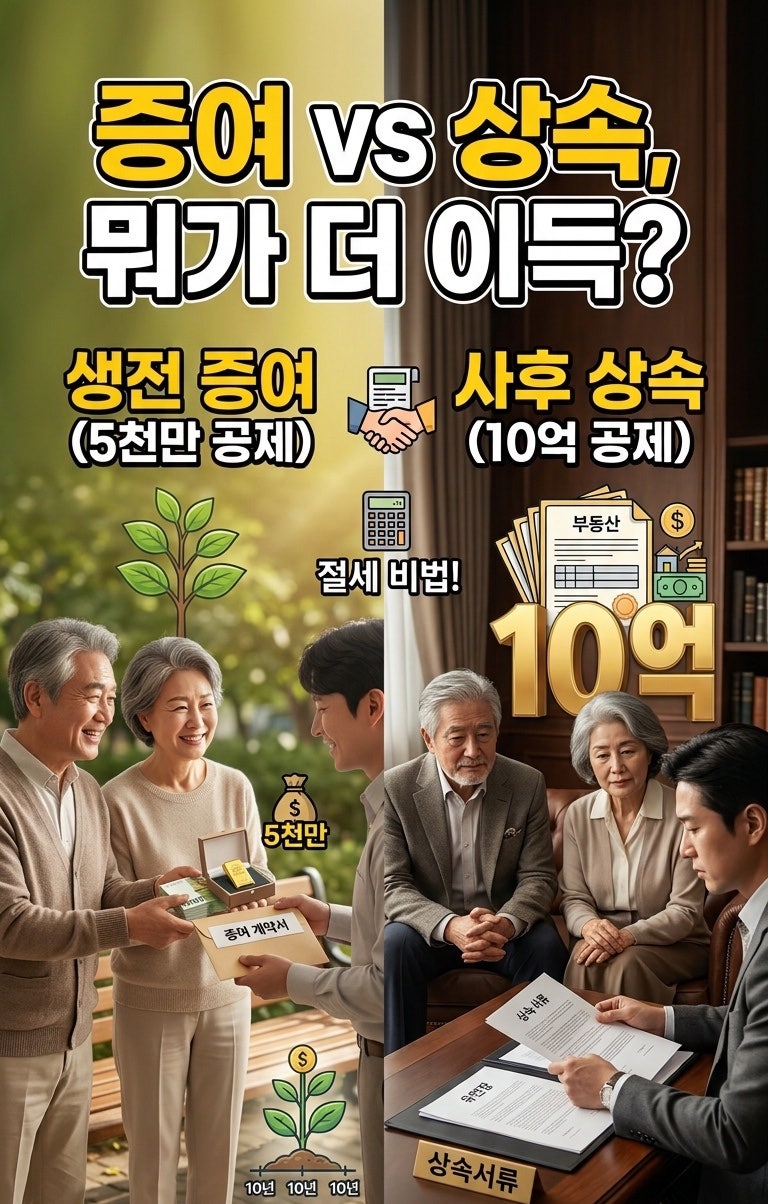
반면 증여세는 수증자별 재산 가액을 기준으로 개별 계산하는 유산취득세 방식입니다. 증여세는 자녀에게 분할 증여 시 낮은 세율 구간 적용으로 세 부담을 분산할 수 있으며, 10년 합산 공제 한도를 활용해야 합니다.
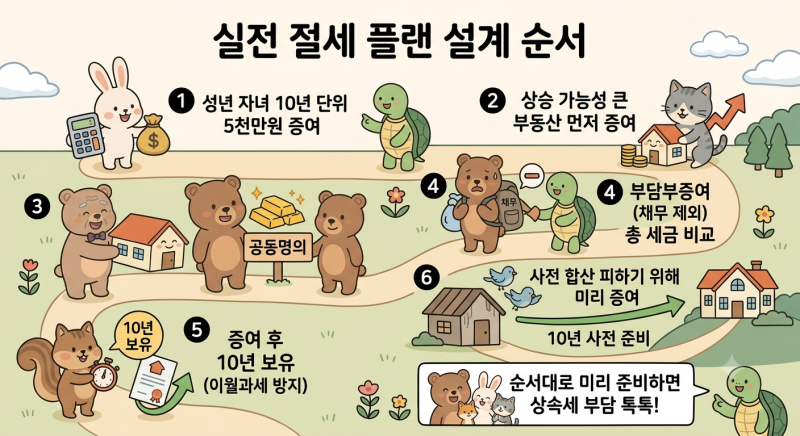
증여 후 10년 이내 사망 시 사전 증여 재산이 상속 재산에 합산되어 재계산됩니다.
건강할 때 일찍 증여를 시작하고 10년 주기 플랜을 세워 공제 한도를 치밀하게 활용하여 상속세 증여세 차이를 명확히 인지한 최적의 절세 전략을 수립해야 소중한 자산을 온전히 물려줄 핵심입니다.
특히 사전 증여 후 10년 이내 사망 시 증여 재산이 상속 재산에 합산되므로, 증여 시기와 공제 한도 활용 전략이 중요합니다. 상속세와 증여세는 재산 승계 시 중요한 세금이지만, 차이를 모르면 수억 원의 세금 폭탄을 맞을 수 있습니다.
동일한 10~50% 누진세율에도 불구하고, 과세 단위와 공제 항목에서 큰 차이가 납니다. 중산층에게도 핵심 이슈이므로, 정확한 이해가 필수적입니다. 상속세는 전체 유산 총액에 과세하는 유산세 방식이며, 배우자 공제 등 공제 한도가 큽니다.
반면 증여세는 수증자별 재산 가액을 기준으로 개별 계산하는 유산취득세 방식입니다. 증여세는 자녀에게 분할 증여 시 낮은 세율 구간 적용으로 세 부담을 분산할 수 있으며, 10년 합산 공제 한도를 활용해야 합니다.
증여 후 10년 이내 사망 시 사전 증여 재산이 상속 재산에 합산되어 재계산됩니다.
건강할 때 일찍 증여를 시작하고 10년 주기 플랜을 세워 공제 한도를 치밀하게 활용하여 상속세 증여세 차이를 명확히 인지한 최적의 절세 전략을 수립해야 소중한 자산을 온전히 물려줄 핵심입니다.